Immobilier locatif : les propriétaires calculent-ils suffisamment leur rendement net ?

Sur le papier, l’investissement semble excellent. Un appartement coûte 140 000 €. Le locataire verse 750 € par mois. La calculatrice affiche un rendement brut supérieur à 6 %. Le propriétaire sourit. La banque apprécie le dossier. Le projet paraît rentable.
Sommaire
- Quelles informations faut-il retenir ?
- Pourquoi le rendement brut séduit-il autant les investisseurs ?
- Quels points de vigilance faut-il examiner avant d’investir ?
- Quel prix faut-il utiliser dans le calcul ?
- Quelles charges le propriétaire oublie-t-il le plus souvent ?
- Les petites réparations changent-elles vraiment le rendement ?
- La vacance locative reste-t-elle le grand angle mort ?
- Comment calcule-t-on un rendement net plus réaliste ?
- Pourquoi la fiscalité change-t-elle encore le résultat ?
- Faut-il intégrer le crédit dans le rendement net ?
- Un cash-flow négatif signifie-t-il que le projet est mauvais ?
- Pourquoi le rendement dépend-il autant de la qualité du logement ?
- Le loyer le plus élevé donne-t-il toujours le meilleur rendement ?
- Une forte rentabilité annonce-t-elle toujours une bonne affaire ?
- Comment les travaux modifient-ils la rentabilité ?
- Le DPE devient-il un indicateur financier ?
- La copropriété peut-elle faire disparaître plusieurs années de rendement ?
- Comment comparer deux investissements sans se tromper ?
- Pourquoi faut-il construire un scénario prudent ?
- Quels chiffres faut-il regarder avant de signer ?
- L’avis expert Lesiteimmo.com
- Les propriétaires calculent-ils réellement leur rendement net ?
- Questions fréquentes sur le rendement net locatif
Puis la réalité frappe à la porte. Elle apporte la taxe foncière, les charges de copropriété, l’assurance, les petites réparations et les honoraires de gestion. Elle ajoute parfois un mois sans locataire, un chauffe-eau capricieux ou une facture de plomberie qui choisit toujours le mauvais moment.
Le rendement annoncé fond alors beaucoup plus vite que prévu.
De nombreux investisseurs connaissent le loyer mensuel de leur bien au centime près. En revanche, ils évaluent moins précisément ce qu’ils conservent réellement. Or, la rentabilité d’un logement ne correspond pas à la somme qui entre sur le compte bancaire. Elle correspond à la somme qui reste lorsque toutes les dépenses quittent ce même compte.
Le rendement brut donne une première indication. Le rendement net raconte une histoire beaucoup plus proche de la réalité.
Quelles informations faut-il retenir ?
Le rendement brut donne une première estimation. Il compare les loyers annuels au prix du logement, mais il ne tient pas compte de toutes les dépenses.
Le coût total constitue la véritable base de calcul. Il comprend le prix d’achat, les frais d’acquisition, les travaux, le mobilier et les frais nécessaires à la mise en location.
Le rendement net se rapproche de la réalité. Il retranche notamment la taxe foncière, les charges non récupérables, les assurances, la gestion, l’entretien et la vacance locative.
Le rendement net-net intègre la fiscalité. Son résultat varie selon le régime choisi et la situation fiscale du propriétaire.
Le cash-flow mesure l’équilibre mensuel. Il indique la somme qui reste après les charges et le remboursement du crédit, ou l’effort d’épargne que le propriétaire doit fournir.
Un scénario prudent protège l’investisseur. Le calcul doit rester acceptable avec un mois de vacance, une hausse des charges ou une dépense imprévue.
Pourquoi le rendement brut séduit-il autant les investisseurs ?
Le rendement brut présente un avantage évident. Il se calcule rapidement.
Le propriétaire multiplie le loyer mensuel hors charges par douze. Il divise ensuite le loyer annuel par le prix d’acquisition. Il multiplie enfin le résultat par cent.
Pour un logement qui coûte 140 000 € et rapporte 750 € par mois, le calcul donne le résultat suivant.
750 € × 12 ÷ 140 000 € × 100 = 6,43 %
Le chiffre semble clair. Il permet de comparer plusieurs annonces en quelques minutes. Il aide aussi l’investisseur à écarter les biens dont le rapport entre le prix et le loyer paraît trop faible.
Mais ce taux ressemble à la consommation annoncée d’une voiture. Il donne un repère, pas nécessairement ce que le conducteur observe au quotidien. Le rendement brut ignore une grande partie des dépenses qui accompagnent la propriété d’un logement. Il oublie parfois jusqu’au coût réel de l’achat.
Quels points de vigilance faut-il examiner avant d’investir ?
Le prix utilisé dans le calcul
Le prix affiché dans l’annonce ne représente pas le coût complet du projet. Les frais d’acquisition, les travaux, le mobilier et les dépenses de mise en location entrent également dans le calcul.
La vacance locative
Une simulation fondée sur douze mois de loyer suppose une occupation continue. Un seul mois sans locataire réduit déjà les recettes locatives annuelles de 8,3 %.
Les charges non récupérables
Une partie des charges de copropriété reste à la charge du bailleur. Le propriétaire supporte aussi la taxe foncière, les assurances, les frais de gestion et l’entretien du logement.
Les travaux futurs
Une toiture, un ravalement, une chaudière ou une rénovation énergétique peuvent absorber plusieurs années de rendement. Les procès-verbaux de copropriété et les diagnostics méritent une lecture attentive.
La fiscalité
La rentabilité après impôt dépend du type de location, du régime fiscal et de la situation personnelle du propriétaire. Un même logement ne produit donc pas le même revenu net pour tous les investisseurs.
Le niveau du loyer
Un loyer trop élevé augmente le risque de vacance. Un prix cohérent avec le marché favorise une location plus rapide et une occupation plus stable.
Quel prix faut-il utiliser dans le calcul ?
Beaucoup de propriétaires divisent le loyer annuel par le prix qui figure dans l’annonce. Cette méthode améliore artificiellement le résultat.
Un investissement ne coûte pas seulement le prix versé au vendeur. Il comprend aussi les frais d’acquisition, les honoraires éventuels, les travaux, le mobilier et les dépenses nécessaires à la mise en location.
Reprenons notre appartement à 140 000 €. Les frais d’acquisition représentent environ 11 000 €. Le logement exige 15 000 € de travaux. Le propriétaire consacre encore 4 000 € au mobilier, à l’électroménager et aux équipements.
Le projet ne coûte donc pas 140 000 €, mais 170 000 €.
Avec un loyer annuel de 9 000 €, le rendement brut réel descend à 5,29 %. Plus d’un point disparaît avant même de parler de taxe foncière ou de fiscalité.
Cette différence change le regard sur le projet. Elle modifie aussi la comparaison avec un autre logement qui nécessite moins de travaux.
Le coût total de l’opération constitue donc le premier chiffre à établir sérieusement. Sans lui, le taux de rendement ne repose pas sur une base fiable.
Quelles charges le propriétaire oublie-t-il le plus souvent ?
La taxe foncière arrive souvent en tête. Son montant varie fortement d’une commune à l’autre. Dans certaines villes, elle représente plus d’un mois de loyer. Elle peut aussi augmenter au fil des années et réduire progressivement la rentabilité.
Les charges de copropriété demandent ensuite une lecture attentive. Le locataire rembourse une partie des dépenses, comme l’entretien courant des parties communes ou certaines consommations. Le propriétaire conserve toutefois à sa charge les frais qui ne se récupèrent pas auprès de l’occupant.
Les honoraires du syndic, certains travaux, les frais administratifs ou une partie de l’entretien réduisent ainsi le revenu locatif.
L’assurance propriétaire non occupant ajoute quelques dizaines ou quelques centaines d’euros par an. L’assurance contre les loyers impayés, lorsqu’elle existe, représente généralement un pourcentage du loyer. La gestion locative prélève elle aussi une part des sommes encaissées.
À première vue, chaque dépense semble modeste. Leur addition raconte une autre histoire.
Une assurance à 150 €, des charges non récupérables à 600 €, une taxe foncière à 1 400 € et des frais de gestion à 700 € représentent déjà 2 850 € par an. Sur 9 000 € de loyers, près d’un tiers des recettes disparaît.
Et le logement ne présente encore aucune fuite d’eau.
Les petites réparations changent-elles vraiment le rendement ?
Un robinet qui fuit ne ruine pas un investissement. Une serrure à remplacer non plus. Pourtant, les petits incidents s’accumulent.
Une chasse d’eau, un volet roulant, une plaque de cuisson ou un radiateur peuvent réclamer une intervention. Une relocation nécessite parfois une remise en peinture, un nouveau joint de salle de bains ou le remplacement d’un meuble abîmé.
Le propriétaire qui n’intègre aucune provision pour entretien suppose que son logement ne vieillit jamais. Le pari paraît optimiste.
Une réserve annuelle équivalente à 3 % à 5 % des loyers apporte un premier niveau de sécurité. Pour un logement qui génère 9 000 € par an, cette enveloppe représente entre 270 € et 450 €. Elle ne couvre pas tous les travaux lourds, mais elle absorbe une partie des incidents ordinaires.
Dans un immeuble ancien, une réserve plus importante se justifie. L’âge de la chaudière, l’état des fenêtres, la toiture de la copropriété et la performance énergétique du bâtiment influencent directement le risque.
Le rendement net ne mesure donc pas seulement les dépenses déjà connues. Il doit aussi accueillir les dépenses prévisibles.
La vacance locative reste-t-elle le grand angle mort ?
Un loyer mensuel ne devient une recette que lorsque le logement trouve un occupant et que celui-ci règle son échéance.
Pourtant, beaucoup de simulations multiplient automatiquement le loyer par douze. Elles supposent une occupation parfaite, sans délai entre deux locataires et sans impayé.
Dans la vraie vie, un bail se termine parfois au mauvais moment. Un appartement familial se libère en décembre. Un studio arrive sur le marché après la rentrée universitaire. Des travaux retardent la relocation. Une annonce trop chère attire peu de candidats.
Un seul mois de vacance retire 8,3 % des loyers annuels. Pour notre appartement à 750 €, le revenu passe de 9 000 € à 8 250 €.
Deux mois sans locataire ramènent la recette à 7 500 €. La taxe foncière, le crédit et l’assurance continuent pourtant de courir.
La vacance ne dépend pas seulement de la ville. Elle varie selon le quartier, la rue, le type de logement, le montant du loyer et l’état du bien. Un appartement lumineux, bien agencé et correctement isolé résiste mieux qu’un logement sombre ou énergivore.
Le taux d’occupation constitue donc un indicateur aussi important que le niveau du loyer. Un bien à 700 € occupé toute l’année rapporte parfois davantage qu’un logement proposé à 780 € qui reste vide plusieurs semaines.
Comment calcule-t-on un rendement net plus réaliste ?
Le rendement net part des loyers réellement encaissables. Il retranche ensuite les dépenses qui restent à la charge du propriétaire.
Le calcul prend en compte la taxe foncière, hors taxe d’enlèvement des ordures ménagères lorsqu’elle se récupère auprès du locataire. Il intègre les charges non récupérables, les assurances, les frais de gestion, les dépenses d’entretien et une estimation de la vacance.
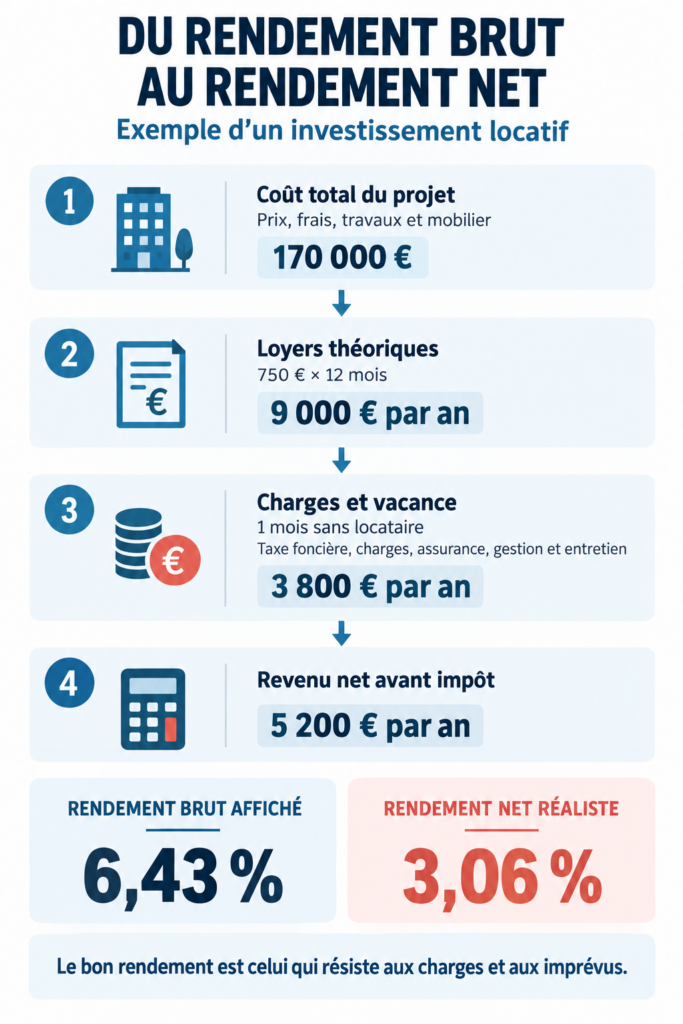
Reprenons notre investissement dont le coût total atteint 170 000 €.
Le loyer théorique annuel s’élève à 9 000 €. Le propriétaire retient une hypothèse prudente de onze mois d’occupation. Il compte donc 8 250 € de recettes.
La taxe foncière hors part récupérable représente 1 250 €. Les charges non récupérables atteignent 600 €. L’assurance coûte 150 €. La gestion locative représente 650 €. La provision pour entretien s’élève à 400 €.
Le revenu net avant impôt descend à 5 200 €.
5 200 € ÷ 170 000 € × 100 = 3,06 %
Le projet affiche ainsi 6,43 % lorsqu’il repose sur le prix de vente et douze mois de loyer. Il atteint seulement 3,06 % lorsque le calcul intègre le coût total et les dépenses courantes.
Aucun chiffre ne ment. Ils ne répondent simplement pas à la même question.
Le rendement brut montre le rapport théorique entre le loyer et le prix. Le rendement net révèle la performance économique du logement avant fiscalité et financement.
Pourquoi la fiscalité change-t-elle encore le résultat ?
Le propriétaire ne conserve pas nécessairement les 5 200 € de revenu net. L’administration fiscale intervient elle aussi dans l’équation.
Le traitement dépend du type de location et du régime choisi. Une location nue relève des revenus fonciers. Une location meublée relève généralement des bénéfices industriels et commerciaux.
Dans chaque catégorie, le propriétaire peut rencontrer un régime forfaitaire ou un régime réel. Le régime forfaitaire simplifie la déclaration grâce à un abattement. Le régime réel permet de déduire les charges autorisées selon les règles applicables.
La situation personnelle joue également un rôle. Le taux marginal d’imposition varie d’un foyer à l’autre. Les prélèvements sociaux s’ajoutent à l’impôt sur le revenu lorsque la réglementation le prévoit.
Deux propriétaires qui louent le même appartement au même prix peuvent donc conserver des montants différents.
Le rendement après impôt, parfois appelé rendement net-net, constitue la mesure la plus personnelle. Il tient compte des charges, de la fiscalité et du mode de détention. Une simulation sérieuse examine ces éléments avant l’achat, pas au moment de remplir la première déclaration.
L’ANIL recommande d’ailleurs d’étudier l’effet global d’un investissement sur le budget du ménage et de ne pas s’arrêter aux seuls avantages fiscaux. (www.anil.org)
Faut-il intégrer le crédit dans le rendement net ?
Le crédit mérite un traitement à part.
Les intérêts, l’assurance emprunteur et les frais bancaires représentent un coût. Le remboursement du capital fonctionne différemment. Il réduit la dette et augmente progressivement la part du bien qui appartient réellement à l’investisseur.
Inclure toute la mensualité dans le rendement mélange donc deux notions. D’un côté, le logement produit une rentabilité. De l’autre, le financement crée un flux de trésorerie mensuel.
Le rendement mesure la performance du bien. Le cash-flow mesure ce qui reste sur le compte chaque mois.
Un appartement peut présenter un rendement net satisfaisant tout en générant un cash-flow négatif. La mensualité du prêt dépasse alors le loyer net de charges. Le propriétaire complète avec son épargne.
À l’inverse, un apport important ou une longue durée de crédit améliore le cash-flow. Cette amélioration ne rend pas automatiquement le bien plus rentable. Elle modifie surtout la structure du financement.
Le propriétaire gagne donc à suivre les deux indicateurs séparément. Le rendement juge le logement. Le cash-flow juge l’équilibre mensuel de l’opération.
Un cash-flow négatif signifie-t-il que le projet est mauvais ?
Pas nécessairement.
Un effort d’épargne mensuel peut correspondre à une stratégie patrimoniale cohérente. Le propriétaire accepte par exemple de verser 100 € ou 150 € par mois afin de détenir progressivement un logement bien placé.
La question porte surtout sur la capacité du ménage à supporter cet effort dans la durée. Une mensualité légèrement supérieure au revenu locatif reste gérable lorsque le budget dispose d’une marge confortable.
Le danger apparaît lorsque la simulation exige déjà un effort important dans un scénario parfait. Une réparation, une hausse de taxe foncière ou une période de vacance suffit alors à déséquilibrer les finances.
Le cash-flow ne doit donc pas reposer sur le meilleur cas possible. Il doit résister à une année moins généreuse.
Une réserve de trésorerie protège le propriétaire. Elle évite de financer une chaudière ou une remise en état avec un crédit coûteux. Elle permet aussi de poursuivre le remboursement du prêt lorsque le logement reste vide.
Pourquoi le rendement dépend-il autant de la qualité du logement ?
Deux appartements situés dans le même immeuble ne produisent pas toujours la même rentabilité.
Le premier possède une distribution fonctionnelle, une bonne luminosité et une décoration sobre. Son diagnostic de performance énergétique rassure. L’annonce attire rapidement plusieurs candidats.
Le second comprend une chambre minuscule, un séjour sombre et une installation électrique vieillissante. Il affiche un loyer légèrement supérieur, car le propriétaire souhaite « compenser » ses charges. Les candidats passent leur chemin.
Sur le papier, le second promet un meilleur rendement. Dans les faits, il subit davantage de vacance et réclame plus de travaux.
La qualité du logement agit sur le montant du loyer, la durée d’occupation, la fréquence des réparations et la facilité de revente. Elle réduit aussi le risque réglementaire lié à la décence ou à la performance énergétique.
Un logement agréable ne relève donc pas uniquement du confort du locataire. Il protège directement les revenus du propriétaire.
Le loyer le plus élevé donne-t-il toujours le meilleur rendement ?
Augmenter le loyer de 30 € améliore la recette théorique de 360 € par an. Mais si cette hausse prolonge la vacance de trois semaines, le gain disparaît presque entièrement.
Un prix excessif attire moins de candidats. Il augmente le délai de relocation et favorise parfois le départ rapide du locataire. Le propriétaire recommence alors les visites, les formalités et l’état des lieux.
Le bon loyer ne correspond pas au montant maximal imaginable. Il correspond au prix que le marché accepte durablement pour ce logement précis.
Une étude sérieuse observe les annonces concurrentes, mais elle ne s’arrête pas aux prix affichés. Une annonce visible depuis trois mois indique peut-être surtout que personne ne souhaite payer le loyer demandé.
Les loyers réellement pratiqués, la rapidité de location et le profil de la demande fournissent une information plus utile.
Une forte rentabilité annonce-t-elle toujours une bonne affaire ?
Un rendement brut de 9 % ou 10 % attire immédiatement le regard. Il mérite pourtant une question simple.
Pourquoi ce bien rapporte-t-il autant ?
Le prix peut sembler bas en raison d’un quartier moins demandé, d’une copropriété fragile ou de travaux importants. Le logement peut rencontrer une rotation locative élevée. Le marché local peut perdre des habitants. La revente peut aussi prendre du temps.
Une rentabilité élevée rémunère souvent un risque plus important. Cela ne rend pas l’opération mauvaise. Cela exige simplement de comprendre le risque et de vérifier que le rendement le compense réellement.
À l’inverse, un logement qui rapporte 4 % dans un secteur très recherché peut offrir une occupation régulière et une revente plus facile. Il protège mieux le capital, mais génère moins de revenus immédiats.
L’investisseur choisit donc un équilibre entre rendement, risque et potentiel patrimonial. Aucun pourcentage ne répond seul à cette question.
Comment les travaux modifient-ils la rentabilité ?
Les travaux augmentent d’abord le coût total de l’investissement. Ils réduisent donc mécaniquement le rendement lorsque le calcul se contente du loyer actuel.
Mais ils peuvent aussi améliorer le logement. Une rénovation énergétique réduit les charges. Une meilleure distribution valorise les surfaces. Une salle de bains fonctionnelle ou une cuisine soignée facilite la location.
Le propriétaire doit mesurer le rapport entre la dépense et le gain réel.
Investir 20 000 € pour obtenir 40 € de loyer supplémentaire par mois ne crée que 480 € de recette annuelle. Il faut plus de quarante ans de loyers supplémentaires pour compenser la dépense, sans tenir compte des charges ni de la fiscalité.
En revanche, ces travaux peuvent réduire fortement la vacance, sécuriser la conformité du logement et préserver sa valeur. Leur intérêt dépasse alors la seule augmentation du loyer.
Une rénovation pertinente ne cherche pas forcément le luxe. Elle traite d’abord l’isolation, le chauffage, la ventilation, l’électricité, la plomberie et l’agencement. Les poignées dorées peuvent attendre. La chaudière, beaucoup moins.
Le DPE devient-il un indicateur financier ?
Le diagnostic de performance énergétique ne constitue plus un simple document annexé au bail. Il influence directement la location, les travaux, les charges et la valeur du bien.
Un logement énergivore peut devenir plus difficile à louer. Il peut aussi nécessiter une rénovation lourde. Le locataire examine davantage ses futures factures et compare les performances des logements.
L’investisseur doit donc intégrer le coût énergétique dans son analyse. Il vérifie la classe du logement, mais aussi la nature du chauffage, l’isolation, la ventilation et les recommandations du diagnostiqueur.
Dans une copropriété, certains travaux dépendent de décisions collectives. Le remplacement des fenêtres ne corrige pas toujours des murs mal isolés ou une toiture défaillante.
Le rendement net doit ainsi intégrer une vision de moyen terme. Un appartement rentable aujourd’hui perd rapidement son intérêt si une rénovation importante bloque sa relocation ou absorbe plusieurs années de loyers.
La copropriété peut-elle faire disparaître plusieurs années de rendement ?
Oui, et parfois en une seule assemblée générale.
Une toiture, un ravalement, un ascenseur ou une rénovation énergétique représente une dépense importante. Le propriétaire qui consulte uniquement les charges courantes ne voit qu’une partie de la situation.
Avant l’achat, il examine les procès-verbaux des assemblées générales, le carnet d’entretien, les impayés de la copropriété et les travaux envisagés. Il s’intéresse aussi au fonds de travaux et à la santé financière de l’ensemble immobilier.
Un appartement affiche parfois une belle rentabilité parce que son prix tient déjà compte d’un problème. Si l’investisseur ne repère pas ce problème, la bonne affaire change rapidement de visage.
Une quote-part de travaux de 12 000 € représente plus d’une année entière de loyer pour de nombreux logements. La rentabilité annuelle ne suffit donc pas. Le projet demande une lecture pluriannuelle.
Comment comparer deux investissements sans se tromper ?
Deux biens ne se comparent pas uniquement grâce à leur rendement brut.
Le premier coûte 120 000 € et affiche 7 % brut. Il nécessite une rénovation, supporte de fortes charges et se situe dans un secteur où la vacance augmente.
Le second coûte 160 000 € et affiche 5 % brut. Il présente une bonne performance énergétique, une copropriété saine et une demande locative régulière.
Le premier peut rapporter davantage. Il peut aussi consommer beaucoup plus de temps, de trésorerie et d’énergie. Le second génère moins de revenus théoriques, mais offre une gestion plus sereine.
La comparaison doit donc intégrer le rendement net, le cash-flow, le coût des travaux, la demande locative, la facilité de revente et le temps de gestion.
Le temps possède lui aussi une valeur. Un investissement qui exige des interventions constantes ne produit pas le même revenu qu’un logement stable, même si les deux affichent un résultat financier proche.
Pourquoi faut-il construire un scénario prudent ?
Une simulation honnête ne cherche pas à prouver que le projet fonctionne. Elle cherche les conditions dans lesquelles il cesse de fonctionner.
Le propriétaire teste une hausse des charges, un mois de vacance, une réparation importante ou une baisse temporaire du loyer. Il mesure ensuite l’effet de chaque hypothèse sur sa trésorerie.
Si le projet reste supportable, il gagne en solidité.
Si le budget devient immédiatement négatif, l’investisseur connaît sa marge de risque avant de signer. Il peut négocier le prix, augmenter son apport, modifier son financement ou renoncer.
Renoncer à une mauvaise opération constitue aussi une décision rentable. Elle ne produit aucun loyer, certes. Elle évite surtout de longues années de problèmes.
Quels chiffres faut-il regarder avant de signer ?
Le premier chiffre correspond au coût total de l’opération. Il réunit le prix, les frais d’acquisition, les travaux, le mobilier et les dépenses de mise en location.
Le deuxième mesure le loyer réaliste. Il repose sur le marché local et sur les qualités réelles du logement.
Le troisième chiffre regroupe toutes les charges annuelles. Il comprend la taxe foncière, les assurances, les charges non récupérables, la gestion, l’entretien et la vacance.
Le quatrième mesure le revenu net avant fiscalité. Le cinquième intègre les impôts. Le sixième correspond au cash-flow après remboursement du crédit.
Ces indicateurs offrent une vue complète. Ils évitent de confondre revenu, rentabilité et trésorerie.
L’avis expert Lesiteimmo.com
Un rendement brut attractif ne garantit jamais une bonne rentabilité. Il constitue seulement un premier indicateur. Le calcul devient réellement utile lorsqu’il intègre le prix d’achat, les frais d’acquisition, les travaux, la taxe foncière, les charges non récupérables, les assurances, la gestion et une estimation réaliste de la vacance locative.
Nous conseillons également de séparer le rendement du bien et son financement. Le rendement net mesure la performance économique du logement. Le cash-flow indique la somme qui reste, ou l’effort d’épargne nécessaire, après le remboursement du crédit. Ces deux données répondent à des questions différentes.
Le bon investissement ne présente pas seulement un taux séduisant. Il conserve une marge de sécurité lorsque les charges augmentent, qu’un locataire quitte le logement ou qu’une réparation devient nécessaire.
Les propriétaires calculent-ils réellement leur rendement net ?
Certains investisseurs le suivent avec précision. D’autres découvrent leur rentabilité à la lecture de leur relevé bancaire, lorsque l’année ne ressemble plus du tout au tableau initial.
Le principal piège ne vient pas d’une formule compliquée. Il vient des dépenses oubliées et des hypothèses trop favorables.
Un calcul sérieux reste pourtant accessible. Il exige surtout de la méthode et une certaine honnêteté envers son propre projet. Le propriétaire ne cherche pas le plus beau chiffre. Il cherche le chiffre qui résiste à la réalité.
Le rendement brut ouvre la conversation. Le rendement net permet de prendre une décision. Le cash-flow indique si le budget tient chaque mois. La fiscalité montre enfin ce que l’investissement rapporte réellement au foyer.
Un bon investissement locatif ne promet pas seulement un loyer. Il conserve une marge après les charges, supporte les imprévus et répond à une demande réelle.
La calculatrice ne gâche donc pas le rêve immobilier. Elle évite simplement que le rêve présente une facture surprise.
Questions fréquentes sur le rendement net locatif
Quelle différence existe-t-il entre rendement brut et rendement net ?
Le rendement brut compare le loyer annuel au prix d’achat. Le rendement net déduit les charges supportées par le propriétaire, comme la taxe foncière, les assurances, les frais de gestion, l’entretien et la vacance locative.
Quel prix faut-il retenir pour calculer la rentabilité ?
Le calcul doit utiliser le coût total du projet. Celui-ci comprend le prix du bien, les frais d’acquisition, les travaux, le mobilier et les autres dépenses nécessaires à la mise en location.
Faut-il prévoir une vacance locative ?
Oui. Un calcul prudent retient onze mois de loyer lorsque le marché local présente un risque de vacance. Un seul mois sans locataire réduit les loyers annuels de 8,3 %.
Le crédit entre-t-il dans le rendement net ?
Les frais de financement influencent la rentabilité globale. Cependant, la mensualité sert surtout au calcul du cash-flow, car une partie rembourse le capital et augmente progressivement le patrimoine du propriétaire.
Quel rendement locatif faut-il rechercher ?
Aucun taux ne convient à tous les projets. Un rendement élevé accompagne souvent un risque plus important. L’emplacement, la demande locative, les travaux, la qualité du logement et la revente comptent autant que le pourcentage affiché.
Un cash-flow négatif indique-t-il un mauvais investissement ?
Non. Un effort d’épargne peut soutenir une stratégie patrimoniale. Il doit toutefois rester compatible avec le budget du propriétaire et résister à une vacance, une réparation ou une hausse des charges.
Vous avez un projet d'achat immobilier ?