Déficit foncier, dans quels cas les travaux peuvent-ils réellement réduire l’impôt ?

Un appartement ancien affiche un prix séduisant. La cuisine semble appartenir à une autre époque. L’installation électrique demande une sérieuse remise à niveau. Les fenêtres laissent passer l’air et la salle de bains réclame plus qu’un simple coup de peinture.
Sommaire
- Qu’est-ce qu’un déficit foncier ?
- Quelles locations permettent de créer un déficit foncier ?
- Pourquoi le régime réel devient-il indispensable ?
- Quels travaux ouvrent droit à une déduction ?
- Quels travaux restent exclus du mécanisme ?
- Que se passe-t-il lorsqu’un chantier mélange plusieurs catégories ?
- Quels points de vigilance faut-il examiner ?
- Comment les intérêts d’emprunt influencent-ils le déficit ?
- Quel montant peut réellement réduire le revenu global ?
- Combien le propriétaire économise-t-il réellement ?
- Le plafond de 21 400 € s’applique-t-il encore en 2026 ?
- Le logement doit-il déjà accueillir un locataire ?
- Combien de temps faut-il conserver le logement en location ?
- À quelle date les travaux entrent-ils dans la déclaration ?
- Quels justificatifs faut-il conserver ?
- Immobilier locatif, les propriétaires calculent-ils suffisamment leur rendement net ?
- Les travaux réalisés par le propriétaire sont-ils déductibles ?
- Le déficit foncier améliore-t-il toujours la rentabilité ?
- Dans quels cas le mécanisme devient-il particulièrement intéressant ?
- Quelles informations faut-il retenir ?
- Quelles erreurs coûtent le plus cher ?
- Comment préparer une opération sans transformer la fiscalité en casse-tête ?
- L’avis expert Lesiteimmo.com
- Les travaux réduisent-ils donc réellement l’impôt ?
- Questions fréquentes sur le déficit foncier
Pour un investisseur, ce type de logement représente à la fois une contrainte et une opportunité. Les travaux augmentent le budget de départ, mais ils peuvent aussi améliorer la qualité du bien, faciliter sa location et réduire l’imposition des revenus fonciers. C’est ici que le déficit foncier entre en scène.
Le mécanisme attire de nombreux propriétaires, car il permet de déduire certaines dépenses des loyers imposables. Lorsque les charges dépassent les revenus fonciers, une partie du déficit peut aussi réduire le revenu global du foyer. La promesse semble simple. Le propriétaire rénove son logement et paie moins d’impôt.
Dans la réalité, le déficit foncier exige davantage de précision. Tous les travaux ne donnent pas droit à une déduction. Toutes les locations n’entrent pas dans le dispositif. Les intérêts d’emprunt suivent une règle particulière. Le calendrier des paiements joue également un rôle essentiel.
Un chantier coûteux ne devient donc pas automatiquement une bonne opération fiscale. Il faut d’abord comprendre ce que le propriétaire déduit, quand il le déduit et sur quel revenu cette déduction produit un effet.
Qu’est-ce qu’un déficit foncier ?
Un propriétaire qui loue un logement vide perçoit des revenus fonciers. Il déclare les loyers encaissés et, lorsqu’il relève du régime réel, il retranche les charges que l’administration fiscale autorise.
Ces charges comprennent notamment certaines dépenses de réparation, d’entretien et d’amélioration. Elles peuvent aussi intégrer les frais de gestion, les primes d’assurance, la taxe foncière hors part récupérable et les intérêts d’emprunt. Lorsque les loyers restent supérieurs aux charges, le propriétaire dégage un bénéfice foncier. Ce bénéfice s’ajoute à ses autres revenus imposables.
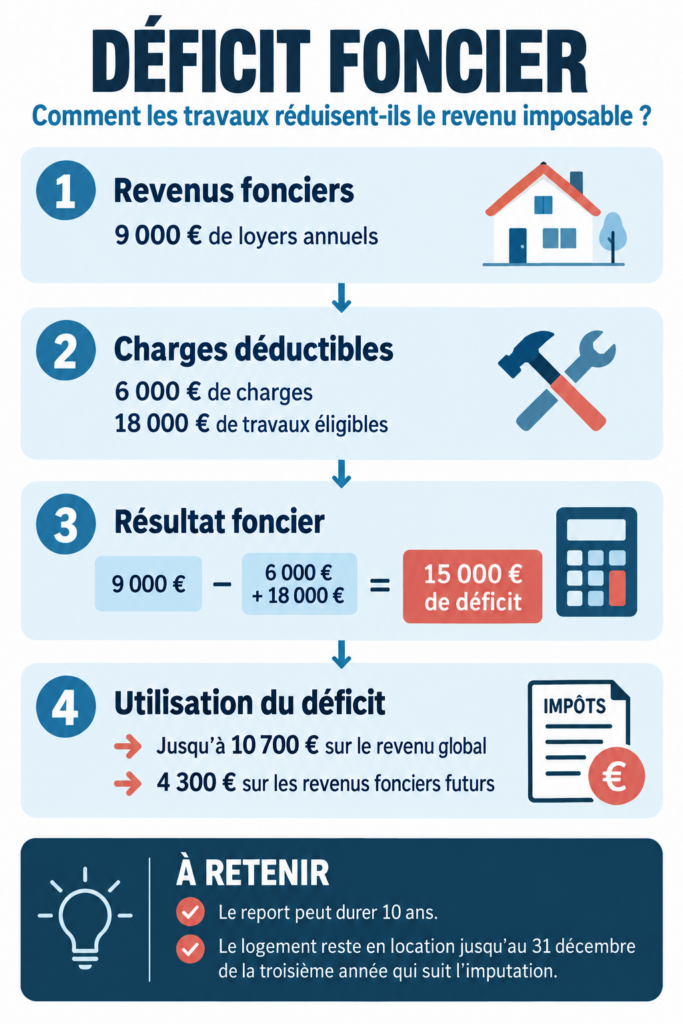
Lorsque les charges dépassent les loyers, le calcul fait apparaître un déficit foncier. Prenons un exemple simple. Un propriétaire perçoit 9 000 € de loyers au cours de l’année. Il supporte 6 000 € de charges habituelles et engage 18 000 € de travaux déductibles.
Ses dépenses atteignent 24 000 €. Ses loyers représentent 9 000 €. Le résultat foncier fait donc apparaître un déficit de 15 000 €.
Cette somme ne réduit pas nécessairement son impôt en totalité et immédiatement. Le traitement dépend de la nature des charges, du montant du déficit et de la part qui provient des intérêts d’emprunt.
Le déficit foncier fonctionne donc comme une mécanique en plusieurs étages. Pour l’utiliser correctement, il faut distinguer chaque catégorie de dépenses.
Quelles locations permettent de créer un déficit foncier ?
Le mécanisme concerne principalement les logements loués nus qui relèvent de la catégorie des revenus fonciers. Le propriétaire propose donc un logement sans mobilier suffisant pour permettre une occupation immédiate. Le locataire y installe ses propres meubles et utilise le bien comme résidence principale ou selon la destination prévue dans le bail.
La location meublée suit une autre logique fiscale. Les loyers entrent généralement dans la catégorie des bénéfices industriels et commerciaux. Le régime des déficits ne fonctionne donc pas de la même manière. Cette différence mérite une attention particulière. Un propriétaire qui transforme une location nue en location meublée ne conserve pas automatiquement les règles du déficit foncier. Il change de catégorie fiscale.
Le mode de détention compte lui aussi. Un bien détenu directement par une personne physique entre facilement dans le champ des revenus fonciers. Une société civile immobilière soumise à l’impôt sur le revenu peut également relever de cette logique. En revanche, une structure soumise à l’impôt sur les sociétés suit ses propres règles comptables et fiscales.
Le déficit foncier ne constitue donc pas un avantage attaché au logement lui-même. Il dépend aussi du type de location et du régime fiscal du propriétaire.
Pourquoi le régime réel devient-il indispensable ?
Un propriétaire qui perçoit des loyers issus d’une location nue peut relever du régime micro-foncier lorsque ses revenus fonciers bruts ne dépassent pas le seuil applicable.
Ce régime simplifie la déclaration. L’administration applique un abattement forfaitaire sur les loyers. Le propriétaire ne déduit pas séparément ses dépenses réelles. Cette simplicité convient parfois à un logement qui génère peu de charges. Elle devient moins intéressante lorsque le propriétaire engage des travaux importants.
Pour créer un déficit foncier, il faut généralement relever du régime réel. Le propriétaire déclare alors ses loyers et détaille ses charges déductibles. Lorsque ses revenus fonciers bruts ne dépassent pas 15 000 €, il peut choisir le régime réel à la place du micro-foncier. Cette option l’engage en principe pendant trois ans. Au-delà du seuil, le régime réel s’applique obligatoirement. (impots.gouv.fr)
Le choix mérite une simulation. Un abattement forfaitaire peut être plus favorable lorsque les charges restent faibles. Le régime réel prend généralement l’avantage lorsque les dépenses dépassent largement cet abattement.
Le propriétaire doit donc comparer les deux solutions avant d’engager les travaux. Une fois le chantier en cours, la marge de manœuvre se réduit.
Quels travaux ouvrent droit à une déduction ?
L’administration fiscale distingue plusieurs grandes catégories de dépenses. Leur qualification décide du sort fiscal du chantier. Les travaux de réparation et d’entretien servent à maintenir ou à remettre le logement en état. Ils permettent au bien de conserver un usage normal sans transformer profondément sa structure.
La remise en état d’une toiture, la réparation d’une installation électrique ou le remplacement d’un équipement hors d’usage peuvent entrer dans cette catégorie. La modernisation d’un élément ancien ne retire pas automatiquement à la dépense son caractère de réparation.
Le Bulletin officiel des finances publiques précise que les travaux de réparation remettent en état ou remplacent des équipements essentiels afin de permettre l’utilisation normale de l’immeuble. (Revenus fonciers) . Les travaux d’amélioration ajoutent un équipement ou apportent un meilleur confort. Ils ne modifient pas la structure générale du logement.
L’installation d’une salle d’eau, l’amélioration du chauffage ou la pose d’équipements sanitaires peuvent relever de cette catégorie. Le fisc examine toutefois la réalité du chantier et sa destination.
La déduction concerne les dépenses qui se rapportent à un logement destiné à la location. Des travaux de confort dans une résidence principale ne créent pas de déficit foncier.
Quels travaux restent exclus du mécanisme ?
Les dépenses de construction, de reconstruction et d’agrandissement n’entrent généralement pas dans les charges déductibles des revenus fonciers.
Une extension qui augmente la surface habitable ne suit donc pas la même règle qu’une réparation. Une surélévation, la création d’un étage ou la construction d’une dépendance ne réduisent pas les loyers imposables dans le cadre classique du déficit foncier. La reconstruction soulève davantage de difficultés. Le propriétaire pense parfois qu’il rénove un logement alors que le chantier transforme profondément sa structure.
Une modification importante du gros œuvre, une redistribution complète qui augmente le nombre de logements ou une intervention qui change la consistance générale du bâtiment peut recevoir la qualification de reconstruction. Le vocabulaire du devis ne suffit pas. Une entreprise peut écrire « rénovation » sur sa facture. L’administration regarde pourtant la nature réelle des travaux.
Le BOFiP distingue clairement les dépenses de réparation et d’entretien, les dépenses d’amélioration et les travaux de construction, de reconstruction ou d’agrandissement. (Définition des dépenses de travaux)
Cette distinction devient cruciale dans les opérations lourdes. Un investisseur qui achète une maison afin de créer quatre appartements ne peut pas supposer que l’ensemble du chantier génère automatiquement un déficit foncier.
Que se passe-t-il lorsqu’un chantier mélange plusieurs catégories ?
Les rénovations importantes réunissent souvent des travaux de différentes natures.
Le propriétaire répare la toiture, remplace les réseaux, crée une nouvelle salle de bains et modifie la distribution intérieure. Il peut aussi transformer un grenier ou ajouter une extension.
Certaines dépenses restent déductibles. D’autres ne le sont pas. Encore faut-il pouvoir les distinguer.
Des factures globales compliquent considérablement l’analyse. Une seule ligne intitulée « rénovation complète » ne permet pas d’identifier la part qui concerne l’électricité, la plomberie, l’entretien, l’agrandissement ou la reconstruction. Le propriétaire gagne donc à demander des devis détaillés. Chaque intervention doit apparaître clairement, avec sa nature, son emplacement et son montant.
Lorsque les travaux de réparation restent indissociables d’une opération de reconstruction, l’administration peut refuser leur déduction. La préparation des documents ne constitue donc pas une simple formalité. Elle protège directement l’avantage fiscal. Un architecte, un maître d’œuvre, un expert-comptable ou un fiscaliste peut aider à qualifier le chantier avant sa réalisation. Cette démarche coûte moins cher qu’un redressement plusieurs années plus tard.
Quels points de vigilance faut-il examiner ?
La nature de la location
Le déficit foncier concerne les logements loués nus et imposés dans la catégorie des revenus fonciers. Une location meublée relève d’un autre régime fiscal.
Le choix du régime réel
Le régime micro-foncier ne permet pas de déduire séparément les travaux. Le propriétaire doit relever du régime réel pour prendre en compte ses dépenses effectives.
La qualification des travaux
Les dépenses de réparation, d’entretien et certaines améliorations peuvent être déductibles. Les travaux de construction, de reconstruction ou d’agrandissement restent généralement exclus.
Les intérêts d’emprunt
La part du déficit liée aux intérêts ne réduit pas le revenu global. Elle se reporte uniquement sur les revenus fonciers des dix années suivantes.
La durée de location
Le propriétaire doit maintenir le bien en location jusqu’au 31 décembre de la troisième année qui suit l’imputation du déficit sur son revenu global.
Les justificatifs
Les devis, les factures détaillées, les preuves de règlement et les documents qui démontrent l’intention de louer doivent rester disponibles en cas de contrôle.
Comment les intérêts d’emprunt influencent-ils le déficit ?
Les intérêts d’emprunt se déduisent des revenus fonciers lorsqu’ils concernent l’acquisition, la conservation, la réparation ou l’amélioration du bien loué. Ils ne suivent toutefois pas exactement le même chemin que les autres charges. L’administration utilise d’abord les intérêts d’emprunt pour réduire les loyers. Lorsque leur montant dépasse les revenus fonciers, la fraction excédentaire ne réduit pas le salaire, la retraite ou les autres revenus du foyer.
Cette part se reporte sur les revenus fonciers des dix années suivantes. Prenons un propriétaire qui perçoit 8 000 € de loyers. Ses intérêts d’emprunt atteignent 10 000 €. Les intérêts absorbent la totalité des loyers. Les 2 000 € restants ne s’imputent pas sur le revenu global. Ils se reportent sur de futurs revenus fonciers.
Les autres charges déductibles peuvent, quant à elles, créer un déficit imputable sur le revenu global dans la limite prévue par la loi.
Cette règle explique pourquoi le montant total du déficit ne correspond pas toujours à la somme qui réduit immédiatement le revenu imposable.
Quel montant peut réellement réduire le revenu global ?
Le déficit foncier qui provient des charges autres que les intérêts d’emprunt peut réduire le revenu global dans la limite annuelle de 10 700 €.
Le revenu global comprend notamment les salaires, les pensions et d’autres revenus imposables du foyer. La fraction du déficit qui dépasse 10 700 € ne disparaît pas. Elle se reporte sur les revenus fonciers des dix années suivantes. Le même principe concerne la part du déficit qui provient des intérêts d’emprunt. (Revenus locatifs (location non meublée)
Reprenons un déficit de 15 000 € qui ne provient pas des intérêts. Le propriétaire impute jusqu’à 10 700 € sur son revenu global. Les 4 300 € restants réduisent ses futurs revenus fonciers.
Si son revenu global ne permet pas d’utiliser entièrement la somme imputable, le traitement fiscal dépend de sa situation et des règles de report applicables.
Le plafond ne correspond pas à une réduction d’impôt de 10 700 €. Il correspond à une réduction du revenu imposable. Cette différence change tout.
Combien le propriétaire économise-t-il réellement ?
L’économie dépend du taux d’imposition du foyer et des prélèvements qui frappent les revenus fonciers.
Un propriétaire qui impute 10 700 € sur son revenu global ne reçoit pas un chèque du même montant. Il réduit simplement la base sur laquelle l’administration calcule son impôt. Pour un foyer dont la tranche marginale atteint 30 %, la baisse d’impôt sur le revenu peut théoriquement approcher 3 210 €, sous réserve de la situation globale du contribuable.
Le déficit qui réduit les revenus fonciers futurs permet également d’éviter l’impôt et les prélèvements sociaux normalement applicables à ces revenus. L’effet peut donc rester intéressant sur plusieurs années. Mais l’économie fiscale ne rembourse jamais intégralement les travaux.
Dépenser 30 000 € uniquement pour économiser quelques milliers d’euros d’impôt n’a aucun sens si le chantier n’améliore ni le logement, ni sa valeur, ni sa capacité locative.
La fiscalité doit accompagner un projet immobilier pertinent. Elle ne doit pas servir d’unique justification.
Le plafond de 21 400 € s’applique-t-il encore en 2026 ?
Le doublement temporaire du plafond suscite encore de nombreuses confusions.
Ce dispositif concerne certaines dépenses de rénovation énergétique qui permettent à un logement de passer d’une classe énergétique E, F ou G à une classe A, B, C ou D. La limite d’imputation sur le revenu global peut alors atteindre 21 400 €, sous réserve du respect des conditions prévues par les textes. Le logement doit atteindre la nouvelle classe énergétique au plus tard le 31 décembre 2027. (legifrance.gouv.fr)
Cependant, le calendrier des dépenses reste déterminant. Le régime temporaire concerne les devis acceptés à partir du 5 novembre 2022 et les dépenses réglées entre le 1er janvier 2023 et le 31 décembre 2025. En 2026, un propriétaire peut donc encore déclarer des dépenses éligibles qu’il règle en 2025 et qui figurent dans sa déclaration des revenus 2025. En revanche, un nouveau paiement réalisé en 2026 n’entre pas automatiquement dans le plafond majoré.
Le plafond de droit commun de 10 700 € demeure donc la référence pour les nouvelles dépenses qui ne répondent pas au calendrier temporaire.
L’investisseur doit aussi pouvoir démontrer l’amélioration énergétique. Les diagnostics réalisés avant et après les travaux jouent ici un rôle central.
Le logement doit-il déjà accueillir un locataire ?
Un propriétaire peut engager des travaux avant la première mise en location. L’absence temporaire de locataire ne bloque pas nécessairement la déduction.
Il doit toutefois montrer son intention réelle de louer le logement nu dès que les travaux permettent son occupation.
Cette intention apparaît grâce à plusieurs éléments concrets. Le propriétaire publie une annonce, confie un mandat à une agence, fixe un loyer cohérent et accomplit les démarches nécessaires à la location.
À l’inverse, une longue période sans recherche de locataire peut fragiliser la déduction. L’administration peut considérer que le bien ne produit pas de revenus fonciers et ne répond pas à une véritable intention locative. Le propriétaire doit également éviter toute utilisation personnelle pendant cette période. Un logement qui sert ponctuellement de résidence secondaire ne suit pas la même logique qu’un bien exclusivement destiné à la location.
La cohérence entre les travaux, les démarches et l’usage réel du logement protège donc le déficit foncier.
Combien de temps faut-il conserver le logement en location ?
L’imputation du déficit foncier sur le revenu global impose une durée minimale de location.
Le propriétaire doit maintenir l’affectation locative du bien jusqu’au 31 décembre de la troisième année qui suit celle de l’imputation. Un déficit imputé sur le revenu global de 2026 suppose donc, en principe, une location qui se poursuit jusqu’au 31 décembre 2029.
Une vente anticipée, une occupation personnelle ou un changement d’usage peut remettre en cause l’imputation. L’administration recalcule alors les revenus fonciers selon les règles applicables.
Certaines situations particulières peuvent éviter cette remise en cause. Le décès, l’invalidité ou la perte d’emploi peuvent notamment recevoir un traitement spécifique selon les circonstances.
Cette obligation montre que le déficit foncier ne convient pas à toutes les stratégies. Un investisseur qui souhaite revendre rapidement après rénovation doit mesurer les conséquences fiscales avant de lancer le chantier.
Le mécanisme accompagne une détention locative durable. Il ne constitue pas un outil de défiscalisation pour une opération d’achat-revente rapide.
À quelle date les travaux entrent-ils dans la déclaration ?
Pour un propriétaire particulier qui relève des revenus fonciers, la date de paiement joue un rôle majeur.
Une facture éditée en décembre mais réglée en janvier entre généralement dans les dépenses de l’année du règlement. Le propriétaire doit donc suivre précisément ses acomptes et ses paiements.
Cette règle permet parfois d’organiser le chantier sur plusieurs années. Un étalement des dépenses peut éviter de créer un déficit trop important que le propriétaire utilise difficilement.
Imaginons 35 000 € de travaux déductibles concentrés sur une seule année. Le plafond d’imputation sur le revenu global limite l’avantage immédiat. Une grande partie du déficit se reporte alors sur les revenus fonciers futurs.
Si le propriétaire perçoit peu de loyers dans les années suivantes, il utilise lentement ce report. Dans certains cas, une organisation différente des paiements améliore l’efficacité fiscale.
Cette stratégie ne doit jamais produire des factures artificielles. Elle repose uniquement sur le calendrier réel du chantier et sur des règlements parfaitement justifiés.
Quels justificatifs faut-il conserver ?
Le déficit foncier repose sur des dépenses réelles, précises et démontrables.
Le propriétaire conserve les devis, les factures, les preuves de paiement et les documents qui décrivent les travaux. Il garde également les baux, les annonces de location et les mandats confiés à une agence.
Les factures doivent identifier le logement. Elles précisent la nature des interventions et les montants correspondants. Une facture vague ou une simple estimation ne suffit pas toujours.
Le règlement en espèces complique la preuve. Un paiement par virement, par chèque ou par carte laisse une trace plus claire.
Le propriétaire conserve également les diagnostics énergétiques lorsqu’il revendique le plafond majoré lié à la rénovation énergétique.
Enfin, il veille à ne pas utiliser deux fois la même dépense. Des travaux déjà déduits des revenus fonciers ne viennent pas une nouvelle fois augmenter le prix d’acquisition lors du calcul de la plus-value, sauf règles particulières.
Une bonne organisation documentaire transforme la déclaration en exercice beaucoup plus serein. Le classeur fiscal manque peut-être de charme, mais il évite les sueurs froides.
Les travaux réalisés par le propriétaire sont-ils déductibles ?
Un propriétaire bricoleur peut réaliser lui-même une partie de la rénovation. Il économise la main-d’œuvre, mais il ne peut pas déduire la valeur de son propre temps.
Les matériaux qu’il achète peuvent entrer dans les dépenses déductibles lorsque leur nature et leur utilisation respectent les règles du déficit foncier. Il doit conserver les factures et démontrer leur affectation au logement.
Sa main-d’œuvre personnelle ne génère aucune charge fiscale. Le propriétaire ne peut pas se facturer à lui-même ses week-ends de peinture ou ses soirées de pose de parquet.
Cette limite réduit parfois l’intérêt fiscal du chantier réalisé en autonomie. Elle ne retire rien à son intérêt économique si le propriétaire possède les compétences nécessaires.
Pour les travaux techniques, le recours à une entreprise apporte aussi des garanties, une traçabilité et parfois l’accès à certains dispositifs d’aide. La comparaison ne doit donc pas se limiter au coût immédiat.
Le déficit foncier améliore-t-il toujours la rentabilité ?
Le déficit foncier réduit l’impôt, mais il ne corrige pas un mauvais investissement.
Un logement mal situé reste difficile à louer après une rénovation coûteuse. Un prix d’achat excessif ne devient pas raisonnable grâce à une déduction fiscale. Des charges de copropriété élevées continuent de peser sur le rendement.
L’investisseur doit d’abord examiner le marché locatif, la demande, le montant du loyer et la valeur du bien après travaux.
Il calcule ensuite le coût total du projet. Ce montant comprend le prix, les frais d’acquisition, les travaux, le financement et les dépenses nécessaires à la location.
L’avantage fiscal intervient seulement après cette analyse.
Un projet solide fonctionne sans dépendre entièrement de l’économie d’impôt. Le déficit foncier améliore alors sa performance. Il ne sert pas de béquille à une opération fragile.
Dans quels cas le mécanisme devient-il particulièrement intéressant ?
Le déficit foncier trouve sa place lorsqu’un investisseur achète un logement ancien qui nécessite une rénovation réelle.
Le bien se situe dans un secteur où la demande locative existe. Les travaux améliorent la sécurité, le confort et la performance énergétique. Le loyer reste cohérent avec le marché. Le propriétaire souhaite conserver le logement plusieurs années.
Le mécanisme devient également pertinent pour un contribuable qui perçoit déjà des revenus fonciers. Les travaux peuvent réduire ces revenus et limiter l’impôt ainsi que les prélèvements sociaux correspondants.
Un foyer qui supporte une tranche marginale d’imposition élevée peut aussi constater un avantage immédiat plus important. Il doit néanmoins respecter le plafond et tenir compte de sa situation globale.
À l’inverse, un propriétaire peu imposé, sans autres revenus fonciers et avec un très gros chantier utilise parfois difficilement la totalité du déficit reportable.
Le meilleur projet ne correspond donc pas forcément à celui qui génère le déficit le plus élevé. Il correspond à celui qui transforme une dépense utile en avantage fiscal réellement utilisable.
Quelles informations faut-il retenir ?
Le déficit apparaît lorsque les charges déductibles dépassent les loyers. Il concerne principalement les logements loués vides qui relèvent du régime réel.
Le plafond de droit commun atteint 10 700 €. Cette somme réduit le revenu imposable et non directement le montant de l’impôt.
Le surplus ne disparaît pas. La fraction non imputable sur le revenu global peut réduire les revenus fonciers des dix années suivantes.
Les intérêts d’emprunt suivent une règle spécifique. Ils réduisent les loyers, mais leur fraction excédentaire ne s’impute pas sur les salaires ou les pensions.
Le paiement fixe l’année de déduction. Une facture éditée en décembre et réglée en janvier entre normalement dans les dépenses de janvier.
La fiscalité ne remplace pas la rentabilité. Les travaux doivent améliorer le logement, faciliter sa location ou préserver sa valeur patrimoniale.
Quelles erreurs coûtent le plus cher ?
La première erreur consiste à croire que tous les travaux réduisent l’impôt. Une extension ou une reconstruction lourde peut rester hors du champ de la déduction.
La deuxième consiste à confondre réduction du revenu imposable et réduction d’impôt. Le plafond de 10 700 € ne représente jamais un remboursement de 10 700 €.
La troisième apparaît lorsque le propriétaire ignore la règle des intérêts d’emprunt. Leur fraction excédentaire ne réduit pas directement le revenu global.
La quatrième concerne le calendrier. Une facture ne produit pas le même effet selon sa date de paiement.
La cinquième touche à la durée de location. Une revente trop rapide peut remettre en cause l’avantage.
Enfin, certains investisseurs lancent les travaux avant de consulter les devis détaillés, les règles fiscales ou la situation de la copropriété. Ils découvrent trop tard que les dépenses ne reçoivent pas la qualification espérée.
Le déficit foncier récompense la préparation. Il se montre beaucoup moins généreux avec l’improvisation.
Comment préparer une opération sans transformer la fiscalité en casse-tête ?
Le propriétaire commence par définir son projet locatif. Il vérifie que le logement entre bien dans la catégorie des locations nues et que le régime réel correspond à sa situation.
Il demande ensuite des devis détaillés. Chaque entreprise décrit précisément ses interventions. Cette clarté permet de distinguer la réparation, l’amélioration et les éventuels travaux exclus.
Le propriétaire construit aussi une simulation sur plusieurs années. Il estime les loyers, les charges, les intérêts d’emprunt, le déficit imputable et la part qui se reporte.
Cette projection montre si le foyer utilise réellement l’avantage fiscal. Elle évite de concentrer inutilement toutes les dépenses sur une seule année.
Enfin, il sécurise sa déclaration auprès d’un professionnel lorsqu’une opération présente une forte complexité. Un chantier qui transforme un immeuble, crée plusieurs logements ou modifie la structure mérite une analyse fiscale approfondie.
Le déficit foncier reste accessible. Il demande simplement de ne pas le traiter comme une formule magique.
L’avis expert Lesiteimmo.com
Le déficit foncier ne transforme pas automatiquement des travaux en économie d’impôt. Le propriétaire doit louer le logement vide, relever du régime réel et engager des dépenses fiscalement déductibles. La réparation, l’entretien et certaines améliorations entrent généralement dans le mécanisme. La construction, la reconstruction et l’agrandissement restent, en principe, exclus.
Le montant déduit du revenu global atteint au maximum 10 700 € par an dans le cadre de droit commun. Le surplus et la fraction liée aux intérêts d’emprunt se reportent sur les revenus fonciers des dix années suivantes.
Le déficit foncier devient réellement intéressant lorsque les travaux améliorent un logement destiné à une location durable. L’avantage fiscal accompagne alors un projet immobilier cohérent au lieu de servir d’unique justification à la dépense.
Les travaux réduisent-ils donc réellement l’impôt ?
Oui, lorsque le projet respecte les conditions.
Le logement relève des revenus fonciers. Le propriétaire choisit ou applique le régime réel. Les travaux présentent une nature déductible. Les factures décrivent précisément les interventions. Les paiements correspondent à l’année déclarée. Le bien reste affecté à la location pendant la durée requise.
Dans ce cadre, les travaux réduisent d’abord les revenus fonciers. Si les charges créent un déficit, une fraction qui ne provient pas des intérêts d’emprunt peut réduire le revenu global dans la limite de 10 700 €. Le solde se reporte sur les revenus fonciers des dix années suivantes.
L’avantage devient particulièrement pertinent lorsque les travaux répondent à un véritable besoin. Ils améliorent le logement, facilitent sa location, réduisent sa consommation énergétique et préservent sa valeur.
Le propriétaire ne rénove donc pas uniquement pour payer moins d’impôt. Il paie moins d’impôt parce qu’il engage une rénovation utile et qu’il respecte les règles.
Cette nuance résume tout le mécanisme. Le déficit foncier ne transforme pas une dépense inutile en bonne affaire. Il rend une dépense immobilière nécessaire un peu plus supportable.
Questions fréquentes sur le déficit foncier
Quel est le plafond du déficit foncier en 2026 ?
Le plafond de droit commun atteint 10 700 € par an pour la part du déficit qui ne provient pas des intérêts d’emprunt. Cette somme réduit le revenu global imposable.
Quels travaux créent un déficit foncier ?
Les travaux de réparation, d’entretien et certaines dépenses d’amélioration peuvent entrer dans le calcul. La construction, la reconstruction et l’agrandissement restent généralement exclus.
Le déficit foncier concerne-t-il une location meublée ?
Non. La location meublée relève généralement des bénéfices industriels et commerciaux. Le déficit foncier concerne principalement les logements loués nus.
Que devient la part supérieure à 10 700 € ?
La fraction excédentaire se reporte sur les revenus fonciers des dix années suivantes. Elle ne réduit pas immédiatement les autres revenus du foyer.
Peut-on vendre le logement après les travaux ?
Une vente reste possible, mais elle peut remettre en cause l’imputation sur le revenu global. Le bien doit en principe rester loué jusqu’au 31 décembre de la troisième année qui suit cette imputation.
Les travaux réalisés soi-même sont-ils déductibles ?
Le propriétaire peut déduire les matériaux éligibles lorsqu’il conserve les factures. En revanche, il ne peut pas déduire la valeur de son propre travail.
Vous avez un projet d'achat immobilier ?