Immobilier et séparation : pourquoi davantage de biens arrivent-ils sur le marché à la rentrée ?

À la rentrée, les professionnels de l’immobilier voient régulièrement apparaître des maisons et des appartements vendus dans le cadre d’une séparation. La fin de l’été ne provoque pas mécaniquement les ruptures, mais elle agit souvent comme un moment de décision. Après plusieurs mois de réflexion, les anciens partenaires doivent organiser deux logements, répartir les charges et choisir le devenir de leur résidence commune. La vente devient alors une solution pragmatique, mais rarement simple sur le plan financier et humain.
Sommaire
- La rentrée agit-elle réellement sur les séparations ?
- L’été laisse parfois mûrir des décisions déjà engagées
- La résidence principale devient rapidement une question centrale
- Deux logements doivent désormais remplacer un seul foyer
- La rentrée remet aussi le marché immobilier en mouvement
- Le crédit continue malgré la rupture
- L’estimation du bien peut devenir un sujet de tension
- Le maintien temporaire en indivision peut-il éviter la vente ?
- Que devient le logement après le départ de l’un des partenaires ?
- Comment présenter un bien vendu à la suite d’une séparation ?
- La présence des enfants influence fortement le calendrier
- Une vente qui exige davantage de neutralité et d’anticipation
- Questions fréquentes sur la vente immobilière après une séparation
La rentrée agit-elle réellement sur les séparations ?
L’idée d’un « pic des séparations » au mois de septembre revient fréquemment. Elle mérite toutefois d’être maniée avec prudence. Les statistiques publiques françaises ne démontrent pas une hausse nationale systématique des ruptures conjugales ou des ventes immobilières liées à une séparation dès la rentrée.
Le phénomène observé par les agences correspond davantage à une accélération des décisions qu’à une multiplication soudaine des ruptures. Une séparation peut avoir commencé plusieurs semaines ou plusieurs mois auparavant. La période estivale suspend parfois les démarches. Les congés, les déplacements, la garde des enfants et la fermeture de certains services ralentissent les estimations, les rendez-vous bancaires ou la consultation d’un notaire.
Le retour à un rythme plus régulier change la situation. Les anciens partenaires reprennent leurs démarches administratives, évaluent leur capacité financière et cherchent une solution durable pour le logement. Le bien peut alors être officiellement confié à une agence au cours des premières semaines de septembre.
La rentrée constitue donc moins le point de départ de la séparation que le moment où ses conséquences immobilières deviennent visibles.
L’été laisse parfois mûrir des décisions déjà engagées
Les vacances imposent une proximité différente de celle du reste de l’année. Le couple passe davantage de temps ensemble, modifie ses habitudes et doit parfois gérer les enfants sans les repères du quotidien. Cette période peut révéler des tensions anciennes ou confirmer une décision déjà envisagée.
Pour autant, la mise en vente ne suit pas immédiatement la rupture. Les propriétaires ont besoin de temps pour comprendre leur situation juridique et financière. Ils doivent déterminer qui occupe provisoirement le logement, qui règle le crédit et comment organiser les dépenses courantes.
Certains choisissent d’attendre la fin des vacances afin de préserver les enfants. D’autres souhaitent éviter un déménagement précipité pendant l’été. La reprise scolaire devient alors un repère qui permet d’établir une nouvelle organisation familiale.
Lorsque la séparation devient effective en juillet ou en août, septembre marque souvent le début des démarches concrètes. Le couple fait estimer la maison, rassemble les diagnostics, contacte la banque et étudie les conditions d’un partage.
La résidence principale devient rapidement une question centrale
Le logement concentre souvent une part importante du patrimoine du couple. Il représente également un lieu chargé de souvenirs, un cadre de vie pour les enfants et une dépense mensuelle difficile à ignorer.
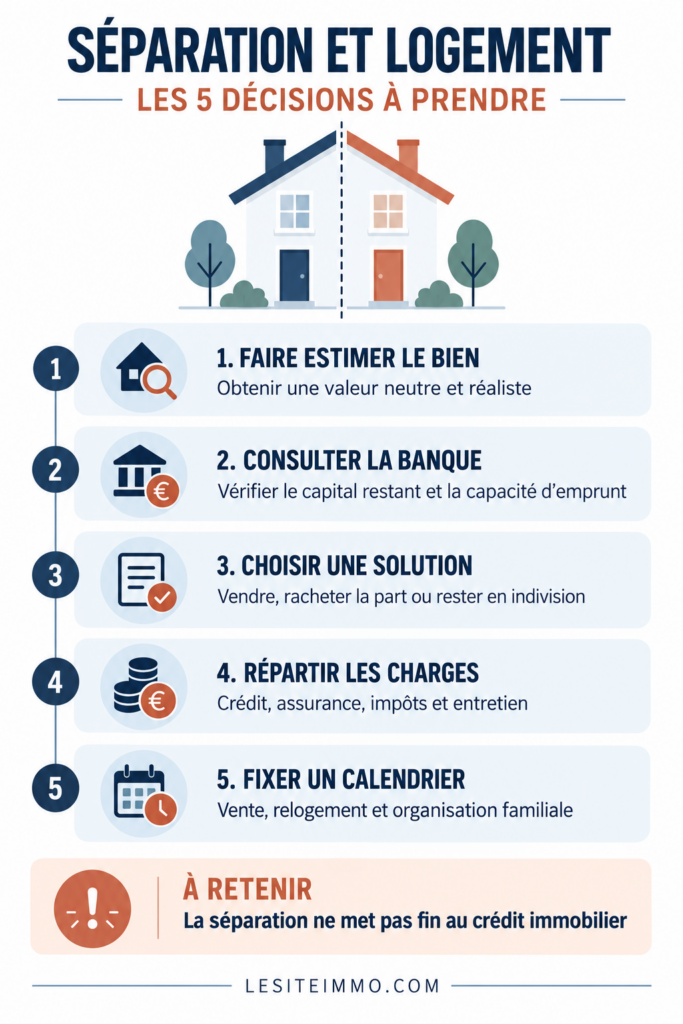
Après une rupture, trois solutions principales se présentent. Le couple peut vendre le bien et répartir le produit de la vente. L’un des partenaires peut conserver le logement en rachetant les droits de l’autre. Les anciens conjoints peuvent aussi maintenir temporairement le bien en indivision.
Le choix dépend du statut du couple, du régime matrimonial, de l’acte d’acquisition, des quotes-parts de propriété et du financement restant à rembourser. Il dépend surtout de la capacité de l’un des propriétaires à supporter seul le coût du logement.
La conservation de la maison paraît parfois idéale pour éviter un déménagement aux enfants. Elle suppose néanmoins de financer une éventuelle soulte, de reprendre le crédit et d’assumer seul les charges, les impôts ainsi que l’entretien du bien.
Le rachat de soulte nécessite une estimation de la valeur du logement. Le montant tient compte des droits de chaque propriétaire et du capital restant dû. Les notaires recommandent de s’appuyer sur une évaluation professionnelle, voire sur plusieurs avis lorsque les anciens partenaires ne s’accordent pas sur le prix. (paris.notaires.fr)
Deux logements doivent désormais remplacer un seul foyer
La séparation modifie brutalement l’équilibre financier du ménage. Les revenus qui permettaient de financer un logement commun doivent désormais couvrir deux résidences, deux assurances, deux abonnements énergétiques et parfois de nouveaux frais de transport.
Selon l’Insee, une rupture d’union entraîne une diminution médiane du niveau de vie d’environ 14 % l’année où elle survient. Les conséquences restent généralement plus fortes pour les femmes, notamment lorsqu’elles assument la résidence principale des enfants. (insee.fr)
Cette perte de capacité financière explique pourquoi certains propriétaires ne peuvent pas conserver le bien, même lorsqu’ils le souhaitent. Une maison adaptée à deux revenus devient trop coûteuse avec un seul salaire. Le crédit, la taxe foncière, le chauffage et les dépenses d’entretien pèsent alors lourdement.
La vente libère du capital et permet, lorsque le prix couvre le prêt restant, de reconstituer un apport pour un futur achat. Elle réduit aussi le risque de voir les impayés ou les tensions financières s’installer.
Cette urgence ne doit pas conduire à brader le logement. Une mise en vente trop rapide, fondée sur un prix approximatif, peut réduire le patrimoine partagé entre les deux propriétaires. À l’inverse, un prix trop élevé prolonge la période d’indivision et maintient des charges que chacun cherche précisément à réduire.
La rentrée remet aussi le marché immobilier en mouvement
Le calendrier immobilier contribue à rendre ces ventes plus visibles. Après le ralentissement du mois d’août, les acquéreurs reprennent leurs recherches. Les agences relancent leurs fichiers, les visites augmentent et les vendeurs retrouvent des interlocuteurs disponibles.
Les biens préparés pendant l’été arrivent donc dans un marché plus actif. Une maison familiale mise en vente en septembre peut intéresser des ménages qui souhaitent concrétiser leur projet avant la fin de l’année ou préparer un déménagement pour les mois suivants.
Cette reprise encourage les couples séparés à ne plus reporter la décision. Ils peuvent espérer davantage de visibilité et organiser plus facilement les diagnostics, les visites et les rendez-vous chez le notaire.
L’arrivée de ces logements ne signifie pas nécessairement que les vendeurs acceptent n’importe quelle offre. Une séparation peut créer un besoin de vendre, mais elle n’efface ni la valeur du bien ni les intérêts patrimoniaux de chacun.
Point de vigilance
Un accord privé entre les anciens partenaires ne suffit pas à désolidariser un co-emprunteur. Tant que la banque n’a pas accepté la désolidarisation ou que le prêt n’a pas été remboursé, elle peut réclamer les mensualités à chacun des signataires. Les modalités doivent être vérifiées avec l’établissement prêteur et le notaire.
Le crédit continue malgré la rupture
La séparation ne met pas fin au prêt immobilier. Lorsque les deux propriétaires ont signé le contrat, la banque continue de considérer chacun comme co-emprunteur. Elle peut réclamer le paiement des mensualités à l’un comme à l’autre, même si l’un des deux quitte le logement. (service-public.fr)
Un accord privé qui prévoit que l’un des partenaires rembourse seul le prêt ne suffit donc pas à libérer l’autre de son engagement envers la banque. La désolidarisation nécessite l’accord de l’établissement prêteur.
La banque étudie alors la capacité de remboursement de la personne qui souhaite conserver le logement. Elle peut accepter la reprise du prêt, demander une nouvelle garantie ou refuser si les revenus paraissent insuffisants.
En cas de vente, le prix sert généralement à rembourser le capital restant dû. Le solde disponible peut ensuite être partagé selon les droits de chacun, après déduction des frais et des éventuelles indemnités liées au remboursement anticipé.
Lorsque le prix de vente ne couvre pas le crédit, la situation devient plus délicate. Les propriétaires restent redevables de la différence. Une estimation réaliste et un échange rapide avec la banque évitent alors de découvrir le problème au moment du compromis.
L’estimation du bien peut devenir un sujet de tension
Dans une vente classique, le propriétaire souhaite généralement obtenir le meilleur prix dans un délai raisonnable. Lors d’une séparation, les objectifs peuvent diverger.
L’un des partenaires veut parfois vendre rapidement pour tourner la page ou financer son nouveau logement. L’autre préfère attendre une offre plus élevée. Celui qui souhaite racheter la part de son ancien conjoint peut avoir intérêt à retenir une estimation basse, tandis que celui qui cède ses droits défend une valeur supérieure.
Le professionnel de l’immobilier doit donc conserver une position neutre. Il fonde son avis sur les ventes comparables, l’état du bien, son emplacement, son DPE et la réalité du marché local. Une estimation écrite et argumentée aide les propriétaires à sortir d’un débat uniquement émotionnel.
Demander deux ou trois estimations peut également rassurer les parties. Les écarts doivent toutefois être expliqués. Choisir automatiquement l’évaluation la plus élevée ne garantit pas une vente plus favorable. Un prix irréaliste peut immobiliser le bien et aggraver les tensions.
Le maintien temporaire en indivision peut-il éviter la vente ?
Les anciens partenaires peuvent décider de conserver le bien pendant une période limitée. Cette solution peut répondre à plusieurs objectifs. Elle permet de maintenir les enfants dans leur environnement, d’attendre une situation professionnelle plus stable ou de différer la vente lorsque le marché paraît défavorable.
L’indivision exige néanmoins des règles précises. Les propriétaires doivent déterminer qui occupe le logement, qui règle le crédit, comment répartir les charges et qui finance les travaux. Une indemnité d’occupation peut être due lorsque l’un des indivisaires utilise seul le bien.
Une convention d’indivision établie avec un notaire permet d’encadrer cette période. Sans organisation claire, chaque dépense peut devenir un nouveau point de conflit.
Le maintien du bien ne constitue donc pas une solution neutre. Il prolonge le lien financier entre deux personnes qui cherchent parfois à reprendre rapidement leur indépendance. Il peut fonctionner lorsque le dialogue reste possible et que chacun dispose d’une situation financière suffisante.
Que devient le logement après le départ de l’un des partenaires ?
Les études de l’Insee montrent que la séparation entraîne une mobilité résidentielle importante. Un an après un divorce ou une rupture de Pacs, 58 % des personnes concernées ont quitté le logement dans lequel elles vivaient en couple. Quatre ans après la rupture, la moitié des anciens logements conjugaux ne sont plus occupés par aucun des deux partenaires. (insee.fr)
Le logement commun finit donc fréquemment par changer d’occupant, même lorsqu’il n’est pas vendu immédiatement. L’un des propriétaires peut y rester quelques mois avant de constater que les charges deviennent trop lourdes ou que le bien ne correspond plus à sa nouvelle vie.
Cette évolution explique pourquoi certaines ventes apparaissent longtemps après la séparation officielle. Le couple a d’abord tenté de conserver le logement, puis la réalité financière ou familiale l’a conduit à revoir son choix.
Comment présenter un bien vendu à la suite d’une séparation ?
La raison de la vente appartient à la vie privée des propriétaires. Elle ne doit pas devenir un argument commercial ni une information communiquée inutilement aux visiteurs.
Les acquéreurs peuvent interpréter une séparation comme un signe d’urgence et déposer une offre particulièrement basse. Le professionnel chargé de la vente doit recentrer la négociation sur la valeur du bien, son état et les conditions du marché.
Les deux propriétaires doivent idéalement valider ensemble le prix, la stratégie de commercialisation et les modalités de visite. L’agence a également besoin d’instructions claires pour communiquer avec chacun et transmettre les offres sans créer de malentendu.
Lorsque le logement reste occupé par l’un des anciens partenaires, les visites nécessitent une organisation respectueuse. Le rangement, la présentation des pièces et la disponibilité des documents contribuent à préserver la valeur du bien malgré le contexte personnel.
La présence des enfants influence fortement le calendrier
La vente de la résidence familiale ne constitue jamais une simple opération patrimoniale lorsque des enfants y vivent. Le choix du nouveau logement doit tenir compte de l’école, du mode de garde, des transports et de la proximité entre les deux parents.
La rentrée scolaire peut pousser les adultes à stabiliser rapidement la situation. Elle peut aussi conduire à reporter le déménagement pour ne pas imposer plusieurs changements simultanés aux enfants.
Certaines familles mettent le bien en vente en septembre tout en négociant une signature ou une libération des lieux plusieurs mois plus tard. D’autres choisissent un logement temporaire avant d’envisager un nouvel achat.
Le calendrier de la vente doit donc s’adapter au projet familial. Une transaction rapide n’a d’intérêt que si les deux anciens partenaires disposent ensuite d’une solution réaliste pour se reloger.
L’avis expert Lesiteimmo.com
Une séparation peut créer un besoin de vendre, mais elle ne doit pas conduire les propriétaires à accepter un prix inférieur à la valeur réelle du logement. Une estimation neutre et argumentée permet de protéger les intérêts de chacun tout en définissant une stratégie de commercialisation réaliste.
Les anciens partenaires doivent également consulter rapidement leur banque et leur notaire. Le départ de l’un des co-emprunteurs ne met pas fin au crédit immobilier. Avant toute décision, il faut connaître le capital restant dû, la capacité de rachat de l’un des propriétaires et le montant réellement disponible après la vente.
Une vente qui exige davantage de neutralité et d’anticipation
La séparation transforme le logement en point de rencontre entre l’affectif, le juridique et le financier. La rentrée rend ces situations plus visibles parce qu’elle remet en mouvement les projets suspendus pendant l’été.
Elle ne crée pas automatiquement davantage de ruptures. Elle pousse surtout les anciens couples à prendre les décisions qu’ils avaient différées. Le besoin de financer deux logements, de clarifier le crédit et d’organiser la vie des enfants conduit alors plus souvent à la vente.
Pour éviter qu’un désaccord personnel ne fragilise la transaction, les propriétaires ont intérêt à solliciter rapidement leur banque, leur notaire et un professionnel de l’immobilier. Une estimation neutre, une répartition claire des charges et un calendrier partagé facilitent la sortie du bien.
La vente ne résout pas toutes les conséquences d’une séparation. Elle peut néanmoins permettre à chacun de retrouver une autonomie financière et de reconstruire un projet résidentiel. Dans ce contexte, la meilleure stratégie n’est pas nécessairement celle qui promet le prix le plus spectaculaire. C’est celle qui protège les intérêts des deux parties tout en permettant une vente réellement réalisable.
Questions fréquentes sur la vente immobilière après une séparation
Faut-il obligatoirement vendre le logement après une séparation ?
Non. Le couple peut vendre, organiser un rachat de part ou conserver temporairement le bien en indivision. La solution dépend des droits de chacun et de leur capacité financière.
Qui doit rembourser le crédit après le départ de l’un des propriétaires ?
Lorsque les deux partenaires ont signé le prêt, ils restent engagés envers la banque. La séparation ne supprime ni le crédit ni la garantie co-emprunteur.
Comment calculer le rachat de la part de son ancien partenaire ?
Le calcul repose sur la valeur du logement, les quotes-parts de propriété et le capital restant dû. Le notaire détermine ensuite la soulte et formalise l’opération.
Un seul propriétaire peut-il décider du prix de vente ?
Lorsque le bien appartient aux deux partenaires, le prix et l’acceptation d’une offre doivent faire l’objet d’un accord. Plusieurs estimations peuvent faciliter la décision.
Pourquoi ces ventes deviennent-elles plus visibles à la rentrée ?
Septembre relance les démarches suspendues pendant l’été. Les propriétaires reprennent leurs rendez-vous et organisent leur relogement. Il ne s’agit pas nécessairement d’un pic national des séparations.
Vous avez un projet d'achat immobilier ?