
Loyers, factures de travaux, intérêts d’emprunt, taxe foncière et comptes de copropriété : la déclaration des revenus fonciers repose sur des documents qui arrivent tout au long de l’année. Pour éviter les oublis et les doubles déductions, le classement doit permettre de retrouver chaque montant, son paiement et son traitement fiscal. Voici comment préparer un dossier clair avant de déclarer une location vide au régime réel.
Sommaire
- Une même facture peut-elle apparaître dans plusieurs documents ?
- Pourquoi le régime réel demande-t-il un classement précis ?
- Comment séparer les documents permanents du dossier annuel ?
- Quels justificatifs réunir dans chaque dossier ?
- Pourquoi faut-il identifier les documents bien par bien ?
- Quelles informations inscrire dans le tableau de suivi ?
- Comment rapprocher les loyers du relevé bancaire ?
- Que vérifier lorsque le logement passe par une agence ?
- Comment classer le dépôt de garantie ?
- Pourquoi conserver la facture et la preuve de paiement ?
- Comment préparer les justificatifs de travaux ?
- Que faire des matériaux achetés directement ?
- Pourquoi le dossier de copropriété demande-t-il deux années de suivi ?
- Comment isoler les intérêts d’emprunt du remboursement du capital ?
- Comment traiter les assurances et les impôts locaux ?
- Comment gérer une période de vacance ou des remboursements ?
- Quels contrôles réaliser avant la déclaration ?
- Combien de temps conserver le dossier ?
- L’avis de l’expert : comment préparer un dossier fiscal vérifiable ?
- Comment rendre la prochaine déclaration plus simple ?
- Comment préparer les justificatifs d’une location vide au réel ?
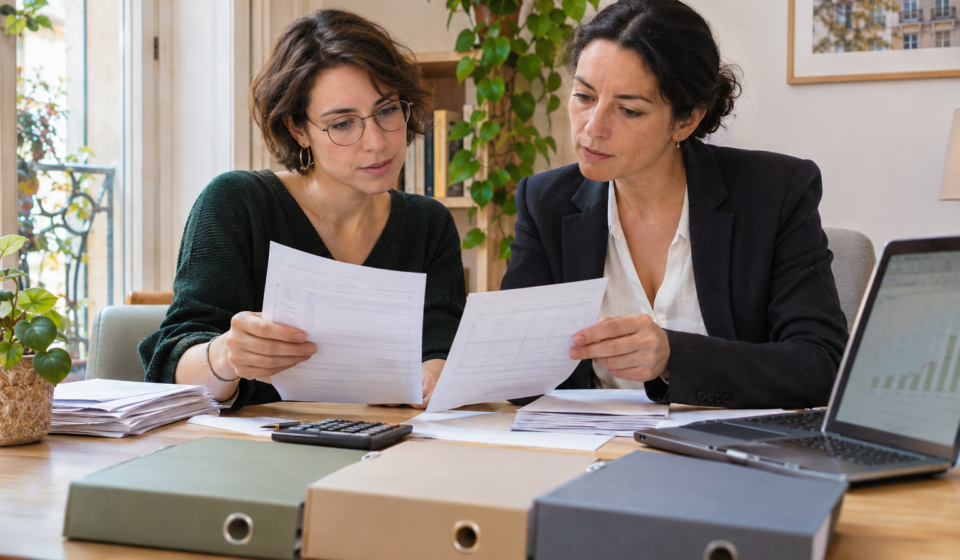
Le relevé bancaire indique un prélèvement du syndic, la banque transmet une attestation annuelle et une facture de plomberie attend encore dans une boîte mail. Au moment de préparer la déclaration, le propriétaire doit rapprocher ces pièces, comprendre ce qu’elles représentent et déterminer les sommes à retenir.
La difficulté ne vient pas toujours du nombre de documents. Elle tient souvent à leur nature différente. Une facture ne prouve pas nécessairement son paiement. Un débit bancaire ne décrit pas la prestation. Un relevé de gestion peut présenter un montant net alors que la déclaration demande de distinguer les recettes et les charges.
Au régime réel, l’organisation des justificatifs doit donc répondre à trois questions : à quel bien la somme se rapporte-t-elle, à quelle année appartient-elle et pourquoi bénéficie-t-elle du traitement retenu ?
Un dossier bien préparé facilite la saisie, mais aussi les vérifications ultérieures. Le propriétaire doit pouvoir expliquer son calcul plusieurs années après la déclaration, sans dépendre de sa mémoire ou d’un accès temporaire à une plateforme.
Pourquoi le régime réel demande-t-il un classement précis ?
Les revenus d’une location vide relèvent en principe de la catégorie des revenus fonciers. Au régime réel, le résultat correspond à la différence entre les recettes encaissées et les frais et charges fiscalement déductibles, pour leur montant réel et justifié. L’administration indique notamment que peuvent entrer dans les charges, selon les conditions applicables, les frais de gestion, certains travaux, les primes d’assurance, certains impôts, les provisions de copropriété et les intérêts d’emprunt. La déclaration utilise généralement le formulaire 2044, ou une déclaration spéciale dans certaines situations.
Le classement ne consiste donc pas à additionner toutes les sorties du compte bancaire. Certaines dépenses ne sont pas déductibles, d’autres nécessitent une ventilation et certaines opérations appellent une régularisation. Il faut également garder une trace du régime appliqué. Pour un bailleur qui relève normalement du micro-foncier, l’option pour le réel engage en principe sur trois ans et porte globalement sur les revenus fonciers du foyer concernés par cette option. Conserver les déclarations précédentes permet de vérifier cette continuité avant de commencer les calculs.
Comment séparer les documents permanents du dossier annuel ?
Les documents qui décrivent durablement le bien doivent rester facilement accessibles d’une année à l’autre. L’acte d’acquisition, le bail, les avenants, le contrat de prêt, le mandat de gestion et les contrats d’assurance forment un dossier permanent. Les pièces relatives à des travaux importants peuvent également conserver une utilité pendant longtemps.
Le dossier annuel regroupe ensuite les recettes, les paiements et les éléments nécessaires à la déclaration d’une année déterminée. Cette séparation évite de rechercher chaque printemps le contrat de prêt au milieu des factures courantes. Elle limite aussi la multiplication de copies identiques dont on ne sait plus laquelle utiliser.
Lorsqu’un contrat change, il faut conserver les versions successives avec leur période d’application. Une assurance remplacée en cours d’année peut ainsi correspondre à deux paiements et à deux documents distincts. Le classement doit rester assez simple pour être tenu régulièrement. Une organisation sophistiquée mais abandonnée après quelques semaines protège moins bien qu’un dossier cohérent actualisé chaque mois.
Quels justificatifs réunir dans chaque dossier ?
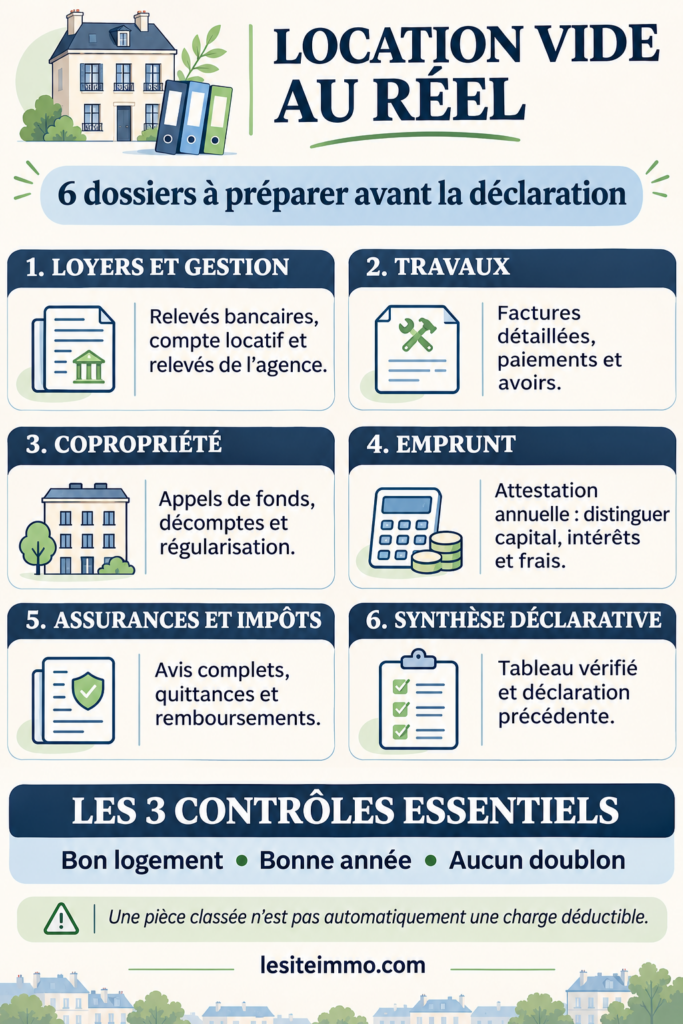
| Dossier | Pièces à réunir | Contrôle à effectuer |
|---|---|---|
| Loyers et gestion | Relevés bancaires, compte locatif et relevés de l’agence. | Distinguer les encaissements, les charges et les frais retenus. |
| Travaux | Factures détaillées, paiements, avoirs et documents techniques. | Vérifier la nature des travaux et leur traitement fiscal. |
| Copropriété | Appels de fonds, paiements, comptes approuvés et décomptes. | Identifier les provisions et la régularisation à effectuer. |
| Emprunt | Contrat, attestation annuelle, échéancier et avenants. | Séparer le capital des intérêts et des frais à examiner. |
| Assurances et impôts | Avis complets, contrats, quittances et remboursements. | Vérifier les composantes retenues et les sommes supportées. |
| Déclaration | Tableau définitif, déclaration transmise et calculs conservés. | Justifier chaque total et conserver les explications utiles. |
Le classement d’une pièce dans un dossier ne détermine pas, à lui seul, sa déductibilité.
Pourquoi faut-il identifier les documents bien par bien ?
Lorsque le propriétaire possède plusieurs logements, les dépenses ne doivent pas se mélanger.
Chaque pièce doit permettre d’identifier l’adresse, le lot ou l’immeuble concerné. Cette précision devient essentielle lorsque le même artisan intervient sur plusieurs biens ou qu’un emprunt finance plusieurs opérations. Une facture portant une adresse inexacte mérite une correction auprès de son émetteur. Il ne faut pas modifier soi-même le document original pour le faire correspondre au classement. Les dépenses communes à plusieurs biens nécessitent une méthode de répartition explicable. Le propriétaire doit conserver le calcul et les éléments qui le justifient, plutôt que répartir les montants au hasard.
Il faut aussi distinguer les travaux du logement loué de ceux qui concernent la résidence personnelle. Un achat groupé de matériaux ne devient pas entièrement déductible parce qu’une partie sert au bien locatif. Cette identification prépare une déclaration cohérente et facilite toute demande de précision sur une dépense particulière.
Quelles informations inscrire dans le tableau de suivi ?
Le tableau doit servir de lien entre les justificatifs et les montants déclarés. Pour chaque opération, il est utile de noter la date, le bien concerné, l’émetteur, la nature de la somme, son montant et la référence de la pièce. La date de paiement doit apparaître séparément de celle de la facture. Une colonne peut indiquer le traitement envisagé : recette, dépense potentiellement déductible, charge récupérable ou opération à vérifier. Il faut éviter d’attribuer trop tôt une déduction définitive à une facture dont la nature reste incertaine.
Le tableau doit également signaler les avoirs, les remboursements et les paiements partiels. Une facture réglée en plusieurs fois ne doit pas apparaître plusieurs fois pour son montant total. Les formules de totalisation facilitent les contrôles, mais elles ne remplacent pas la lecture des pièces. Enfin, les montants exclus doivent rester visibles. Conserver une dépense dans le suivi avec une explication permet de comprendre pourquoi elle ne figure pas dans la déclaration.
Comment rapprocher les loyers du relevé bancaire ?
Le bail et les quittances décrivent les sommes dues ou reconnues comme payées. Le relevé bancaire permet de vérifier les encaissements effectifs. Il faut rapprocher les virements du compte locatif, en distinguant le loyer des provisions pour charges. Les régularisations, les paiements groupés et les retards nécessitent parfois une explication complémentaire.
Un locataire peut, par exemple, régler en janvier une somme correspondant au mois précédent. Le classement doit conserver à la fois la période concernée et la date d’encaissement, afin d’appliquer correctement les règles fiscales.
Les impayés doivent faire l’objet d’un suivi distinct. L’administration précise que les loyers restés impayés ne sont pas à comprendre dans les recettes lorsque le défaut de paiement résulte de la carence du locataire et que le bailleur entreprend les démarches nécessaires pour obtenir les sommes dues. Il faut donc conserver les éléments utiles : décompte, relances et échanges. L’historique permet d’expliquer l’écart entre les loyers théoriques et les recettes retenues.
Que vérifier lorsque le logement passe par une agence ?
Le montant que l’agence reverse sur le compte du propriétaire peut déjà intégrer la déduction de frais.
Reporter uniquement ce virement net risque de masquer les recettes brutes et les charges correspondantes. Il faut utiliser les relevés de gestion pour reconstituer les différentes opérations. Le propriétaire doit rapprocher le récapitulatif annuel des relevés détaillés. Une facture de travaux peut apparaître dans la comptabilité du gestionnaire et dans les documents reçus directement de l’artisan.
Cette situation crée un risque de double comptabilisation. Une même réparation ne doit pas être retenue une première fois dans les dépenses du relevé de gestion puis une seconde fois à partir de sa facture.
Les provisions locatives, les honoraires, les assurances et les éventuelles indemnités doivent rester identifiables. Le récapitulatif fiscal fourni par le gestionnaire facilite la préparation. Il mérite toutefois une vérification, notamment lorsque le propriétaire supporte aussi des dépenses en dehors de l’agence.
Comment classer le dépôt de garantie ?
Le dépôt de garantie ne doit pas être mélangé automatiquement avec les loyers. Il faut conserver sa date de versement, son montant et son devenir : restitution, retenue ou imputation sur une dette du locataire.
Son traitement fiscal dépend de l’utilisation des sommes. L’administration indique notamment que des montants utilisés pour compenser des loyers impayés ou certains frais doivent entrer dans les recettes selon les règles applicables. Le dossier doit donc réunir l’état des lieux, le décompte de sortie, les justificatifs des retenues et les preuves de règlement ou de remboursement. Il faut éviter une compensation globale qui ferait disparaître les opérations du suivi. Une somme conservée sur le dépôt et une dépense de réparation demandent chacune leur analyse.
Ce classement permet aussi de séparer le traitement fiscal de la justification de la retenue auprès du locataire. Les deux questions se rejoignent dans le dossier, mais ne répondent pas exactement aux mêmes règles.
Pourquoi conserver la facture et la preuve de paiement ?
La facture décrit la prestation et son bénéficiaire. La preuve de paiement établit le règlement. Pour les dépenses de travaux admises en déduction, l’administration retient les sommes payées au cours de l’année d’imposition. Il faut donc pouvoir rapprocher le montant déclaré des paiements effectivement réalisés. Un devis signé ne remplace pas une facture. Une facture non réglée ne doit pas être traitée comme si elle avait déjà été payée.
Prenons un exemple fictif : une facture de 2 400 € fait l’objet d’un règlement de 1 000 € en décembre et du solde en janvier. Le tableau doit identifier les deux versements et leur année respective. L’analyse fiscale porte ensuite sur leur nature et les conditions de déduction. Pour un paiement par chèque ou un autre moyen présentant un décalage, il faut vérifier la règle de rattachement applicable plutôt que choisir une date par commodité. Un classement qui réunit contrat, facture et paiement limite fortement les erreurs.
Comment préparer les justificatifs de travaux ?
Les travaux constituent un poste sensible parce que leur traitement dépend de ce que l’entreprise réalise réellement. L’administration distingue notamment les dépenses de réparation, d’entretien et certaines améliorations des dépenses de construction, de reconstruction ou d’agrandissement, qui ne sont pas déductibles dans ce cadre.
Une facture intitulée « rénovation complète » ne permet pas toujours de comprendre la nature des interventions. Il faut demander un descriptif suffisamment détaillé, avec l’adresse du chantier et les prestations. Les photographies avant et après, les plans et les échanges avec l’entreprise peuvent compléter le dossier. Ils ne transforment pas une dépense non déductible en charge admise, mais ils aident à expliquer l’opération.
Pour un chantier qui combine plusieurs catégories de travaux, la ventilation doit correspondre à des prestations identifiables. Une séparation artificielle sur une facture ne suffit pas à déterminer leur régime fiscal. Les opérations importantes ou complexes méritent donc une analyse avant leur inscription dans la déclaration.
Que faire des matériaux achetés directement ?
Les tickets et factures de matériaux doivent être conservés avec autant de soin que les factures d’entreprise. Il faut identifier leur affectation au logement loué, la nature des travaux et la preuve de paiement. Une facture nominative détaillée apporte généralement une information plus exploitable qu’un ticket peu lisible.
Lorsque plusieurs achats concernent des biens différents, le tableau doit reprendre la répartition retenue. Il ne faut pas ajouter une valeur théorique pour son propre temps de travail. Le suivi doit porter sur les dépenses réellement supportées et leur traitement applicable.
Les retours de matériaux et les avoirs doivent également figurer dans le dossier. Un remboursement reçu après l’achat ne doit pas disparaître du calcul. Enfin, la nature de l’achat ne suffit pas à conclure à sa déductibilité. Des matériaux destinés à un agrandissement suivent l’analyse de cette opération, même s’ils ressemblent à ceux utilisés pour une réparation.
Pourquoi le dossier de copropriété demande-t-il deux années de suivi ?
En copropriété, les provisions et leur régularisation suivent un mécanisme particulier. Les provisions éligibles versées au syndic au cours de l’année peuvent être déduites, puis les provisions de l’année précédente font l’objet d’une régularisation après l’arrêté des comptes. Celle-ci tient notamment compte des charges récupérables, des dépenses non déductibles et des ajustements concernés. Le dossier doit donc réunir les appels de fonds, les preuves de paiement, les comptes approuvés et les décomptes individuels.
Il faut conserver la déclaration précédente pour retrouver le montant initialement déduit. Sans ce repère, la régularisation devient difficile à vérifier. Tous les versements au syndic ne doivent pas être assimilés sans examen aux provisions ordinaires : avances, fonds destinés à des travaux futurs et autres sommes demandent une identification. Il faut aussi éviter de déduire directement une facture de copropriété déjà prise en compte dans les provisions. Le rapprochement entre les documents du syndic et le tableau du propriétaire permet de repérer ce doublon.
Comment isoler les intérêts d’emprunt du remboursement du capital ?
Le prélèvement mensuel de crédit ne constitue pas une charge déductible dans son intégralité.
Il faut distinguer le capital remboursé des intérêts, de l’assurance et des frais susceptibles d’être retenus selon les conditions applicables. L’administration précise que les intérêts et certains frais d’emprunt peuvent être déduits lorsqu’ils concernent un financement éligible et des sommes payées et justifiables. L’attestation annuelle de la banque facilite cette ventilation. Elle doit être rapprochée du contrat et, si nécessaire, de l’échéancier.
Lorsqu’un emprunt finance plusieurs usages, le dossier doit justifier la part attribuable au bien loué.
Un remboursement anticipé ou une renégociation exige une lecture particulière des frais et des documents. Il ne faut pas reconduire mécaniquement le traitement des années précédentes. Le propriétaire gagne à conserver ensemble les pièces de financement : contrat initial, avenants, attestations et décomptes. Cette continuité permet d’expliquer les variations d’une année à l’autre.
Comment traiter les assurances et les impôts locaux ?
Les attestations et avis doivent être accompagnés des éléments permettant de vérifier les sommes supportées. Pour les assurances, il faut identifier le contrat, le logement et les paiements. Un changement d’assureur peut produire une restitution de prime qu’il convient de conserver dans le suivi.
Pour la taxe foncière, le montant total de l’avis ne doit pas être repris sans lecture. Les différentes composantes peuvent recevoir un traitement distinct. La taxe d’enlèvement des ordures ménagères, notamment, ne doit pas être assimilée automatiquement à la taxe foncière déductible. Sa gestion locative et les éventuelles situations particulières demandent une vérification dans la notice applicable.
Le dossier doit garder l’avis complet, plutôt qu’une capture du seul montant à payer. Cette précaution facilite le calcul et évite de déduire une somme globale alors qu’une ventilation est nécessaire. Elle aide aussi à rapprocher les remboursements obtenus du locataire des montants initialement réglés.
Comment gérer une période de vacance ou des remboursements ?
Un logement sans locataire pendant quelques mois nécessite un dossier qui explique la situation.
Il est utile de conserver les annonces, les mandats, les échanges avec les candidats et les dates des travaux. Ces pièces permettent de documenter le projet locatif et de distinguer une recherche de locataire d’un usage personnel.
Elles ne rendent pas automatiquement toutes les charges déductibles : les conditions doivent être examinées selon la situation. Les indemnités d’assurance, les aides et les remboursements doivent également rester visibles. Le propriétaire ne doit pas seulement classer les dépenses en oubliant les sommes reçues en contrepartie.
Le tableau peut prévoir une rubrique « traitement à vérifier » pour ces opérations. Leur inscription séparée permet de demander une réponse précise au service fiscal ou au professionnel chargé de la déclaration. L’objectif consiste à présenter les mouvements réels, puis à appliquer leur régime, sans effectuer de compensation silencieuse.
Quels contrôles réaliser avant la déclaration ?
Le premier contrôle rapproche les totaux du tableau des relevés bancaires, des comptes de gestion et des pièces du syndic.
Chaque montant retenu doit renvoyer à un justificatif. Les écarts doivent recevoir une explication, même brève. Le deuxième contrôle recherche les doublons : facture réglée par l’agence et ajoutée directement, dépense de copropriété reprise deux fois ou intérêts déjà inclus dans une autre ligne de suivi. Le troisième contrôle porte sur l’année de rattachement, les paiements partiels et les régularisations.
Enfin, il faut reprendre les informations de la déclaration précédente, notamment les déficits restant à suivre. Le résultat annuel ne résume pas nécessairement toute la situation fiscale : l’origine du déficit et ses conditions d’utilisation demandent une lecture spécifique. La notice du millésime déclaré doit servir de référence. Les numéros de lignes et les règles particulières ne doivent pas être reconduits sans vérification à partir d’un ancien modèle.
Combien de temps conserver le dossier ?
Les justificatifs ne sont généralement pas joints à la déclaration, mais l’administration peut les demander. Le délai ordinaire de conservation des documents relatifs à l’impôt sur le revenu se lit en fonction de l’année concernée et du droit de reprise. Il ne faut pas le réduire à « trois ans après la date de la facture ». Les indications officielles prévoient la conservation des déclarations, avis et justificatifs pendant la période applicable.
Certaines pièces doivent rester disponibles plus longtemps : elles peuvent justifier un déficit reporté, concerner un litige ou conserver une utilité pour les travaux et la propriété. Il est donc prudent de ne pas détruire automatiquement tout un dossier au premier anniversaire théorique. Les documents permanents et ceux qui produisent encore des effets demandent une conservation adaptée.
Les fichiers reçus numériquement doivent être téléchargés et sauvegardés. Un accès à un espace client ne garantit pas que les documents y resteront disponibles indéfiniment.
L’avis de l’expert : comment préparer un dossier fiscal vérifiable ?
Un bon classement doit permettre de relier chaque montant déclaré au logement concerné, à un justificatif et, lorsque cela est nécessaire, à sa preuve de paiement. Un relevé bancaire seul décrit rarement la nature exacte d’une dépense.
Les principaux points de vigilance concernent les travaux, les documents de copropriété et les relevés des gestionnaires. Une facture peut apparaître dans plusieurs dossiers sans devoir être comptabilisée plusieurs fois.
Le bon réflexe : conserver une rubrique « traitement à vérifier » dans le tableau de suivi. Une pièce bien classée n’est pas automatiquement une dépense déductible. Les opérations incertaines doivent être examinées avant la validation de la déclaration.
Comment rendre la prochaine déclaration plus simple ?
La meilleure préparation commence dès l’encaissement ou le paiement. Un contrôle régulier permet de demander rapidement une facture manquante, d’identifier une opération et de corriger une adresse erronée. Quelques minutes chaque mois évitent de reconstituer douze mois de mouvements au printemps.
Après la déclaration, il faut conserver une copie du formulaire transmis, le tableau définitif et les explications des choix retenus. Les versions préparatoires doivent rester distinctes du dossier final.
Un classement efficace permet de passer de chaque montant déclaré à son justificatif, puis de revenir au calcul sans hésitation. Pour une location vide au régime réel, cette traçabilité protège autant contre les oublis que contre les déductions injustifiées. Elle transforme la préparation fiscale en vérification organisée, plutôt qu’en recherche de dernière minute dans les mails et les relevés bancaires.
Comment préparer les justificatifs d’une location vide au réel ?
Comment organiser les documents de plusieurs logements ?
Créez un dossier par bien et par année. Conservez séparément les documents permanents : acte d’acquisition, bail, contrat de prêt et contrats de gestion. Chaque opération doit rester rattachable au logement concerné.
Une facture suffit-elle pour préparer une déduction ?
Elle doit permettre de comprendre la prestation. Rapprochez-la de sa preuve de paiement et vérifiez la nature de la dépense, son affectation au bien et les conditions fiscales applicables.
Peut-on utiliser uniquement les virements reçus de l’agence ?
Non. Ils peuvent correspondre à des montants nets de frais. Les relevés détaillés permettent de distinguer les recettes, les charges et les opérations déjà comptabilisées.
Pourquoi conserver la déclaration de l’année précédente ?
Elle aide à vérifier la continuité du régime, les régularisations de copropriété et les déficits à suivre. Elle ne remplace pas la notice applicable à la nouvelle déclaration.
Comment éviter de déduire deux fois une dépense ?
Attribuez une référence unique à chaque opération. Rapprochez les factures des relevés de gestion, des documents du syndic et des paiements bancaires avant de totaliser les montants.
Vous avez un projet d'achat immobilier ?