Copropriété avec de gros travaux prévus : comment recalculer le prix d’achat acceptable ?

Un appartement peut sembler abordable et devenir trop coûteux une fois intégrés les gros travaux de la copropriété. Ravalement, toiture ou rénovation énergétique : avant de faire une offre, il faut connaître sa quote-part, vérifier les échéances et clarifier la répartition entre vendeur et acquéreur. Le prix acceptable se calcule à partir du coût total de l’opération, sans oublier une marge pour les incertitudes du dossier.
Sommaire
- Où en est réellement le projet de travaux ?
- Quels documents permettent de vérifier les explications du vendeur ?
- Comment calculer sa contribution aux travaux ?
- Qui paie les travaux que la copropriété vote avant la vente ?
- Comment tenir compte du fonds de travaux et des aides ?
- Comment calculer son prix d’achat maximal ?
- Faut-il négocier une baisse égale au montant des travaux ?
- Pourquoi le calendrier des paiements compte-t-il autant que le montant ?
- L’avis expert Lesiteimmo
- Quand faut-il revoir son offre ou renoncer ?
- Achat et travaux de copropriété : les questions fréquentes
Ravalement, toiture, rénovation énergétique : les travaux de copropriété peuvent transformer le budget d’un achat immobilier. Avant de faire une offre, l’acquéreur doit connaître sa contribution, comprendre le calendrier des paiements et clarifier les engagements du vendeur. Le prix acceptable dépend du coût total de l’opération, au-delà du montant affiché dans l’annonce.
L’appartement réunit les qualités recherchées : une bonne adresse, un plan fonctionnel et une lumière agréable. Son prix semble même légèrement inférieur à celui des logements voisins. Puis une information change la lecture de l’annonce : la copropriété prépare un chantier important.
Cette perspective ne suffit pas à écarter le logement. Une copropriété qui entretient sa toiture, rénove ses façades ou améliore son isolation protège son patrimoine. Elle peut aussi offrir davantage de confort à ses occupants. Mais l’acheteur doit intégrer les dépenses à venir avant de fixer son offre.
Deux limites déterminent le prix acceptable : la valeur du logement compte tenu de l’état de l’immeuble et le budget total de l’acquéreur. Un appartement peut afficher un prix cohérent avec le marché tout en dépassant les moyens du ménage qui souhaite l’acheter.
Où en est réellement le projet de travaux ?
La formule « des travaux sont prévus » manque souvent de précision. Une discussion entre copropriétaires, une étude technique et une décision de lancer un chantier ne présentent pas le même degré de certitude.
L’acquéreur doit donc comprendre l’avancement du projet. Un professionnel recommande-t-il seulement une intervention ? Le syndic sollicite-t-il des devis ? L’assemblée générale choisit-elle déjà une entreprise, un budget et un calendrier de paiement ?
Le plan pluriannuel de travaux aide à répondre à ces questions. Il organise les interventions sur dix ans. Toutefois, lorsque les copropriétaires adoptent ce plan, ils n’engagent pas immédiatement tous les chantiers qu’il contient. L’assemblée générale doit encore voter les travaux au fil de leur programmation.
Pour construire son budget, l’acheteur distingue les dépenses que la copropriété vote et chiffre des interventions probables dont elle doit encore préciser le coût. Une toiture vieillissante représente un risque financier même si les copropriétaires repoussent la décision de la refaire. À l’inverse, une estimation ancienne ne donne pas le montant définitif du chantier.
Cette distinction évite deux erreurs : ignorer une dépense prévisible ou traiter une hypothèse comme une facture certaine.
Quels documents permettent de vérifier les explications du vendeur ?
Les échanges avec le vendeur ou l’agent immobilier donnent un premier aperçu. Les documents permettent ensuite de vérifier les montants et les décisions.
Le dossier de vente comprend notamment les procès-verbaux des assemblées générales des trois dernières années, le règlement de copropriété, le carnet d’entretien et les informations disponibles sur le plan pluriannuel de travaux. Les données financières renseignent aussi l’acquéreur sur les charges que le vendeur paie durant les deux exercices précédents, le fonds de travaux rattaché au lot et les impayés de la copropriété.
La lecture des procès-verbaux ne consiste pas seulement à rechercher le montant du dernier chantier. Elle permet de suivre la manière dont la copropriété entretient l’immeuble. Les copropriétaires reportent-ils régulièrement les mêmes réparations ? Contestent-ils les devis ? Les infiltrations reviennent-elles dans les discussions ? Plusieurs équipements approchent-ils simultanément de leur remplacement ?
Lorsque le projet avance, l’acheteur demande également les devis que l’assemblée retient, les résolutions correspondantes et l’échéancier des appels de fonds. Si une assemblée générale approche, son ordre du jour peut annoncer une décision importante pour le futur budget.
L’objectif reste concret : connaître les dépenses qui concernent le logement, leur montant et leurs dates de paiement.
Comment calculer sa contribution aux travaux ?
Le budget global du chantier ne suffit pas à mesurer l’engagement de l’acquéreur. Un programme de plusieurs centaines de milliers d’euros peut entraîner des contributions très différentes selon les lots.
Diviser la facture par le nombre d’appartements constitue un premier piège. La copropriété répartit les dépenses selon les clés applicables aux travaux concernés. Le règlement peut prévoir des répartitions distinctes pour certains bâtiments, certaines parties communes ou certains équipements. Ces différences comptent également lorsque la copropriété affecte son fonds de travaux à un chantier.
Dans un exemple fictif, un chantier de 480 000 euros représente une contribution de 16 800 euros pour un lot auquel s’applique une quote-part de 35/1 000. Le calcul ne tient toutefois que si cette clé correspond effectivement aux travaux concernés.
L’acheteur vérifie aussi ce que comprend le budget annoncé. Intègre-t-il les honoraires de maîtrise d’œuvre, les études, les assurances nécessaires et les autres frais associés ? Un montant qui couvre uniquement l’intervention de l’entreprise peut sous-estimer le coût complet.
Enfin, l’acquéreur doit examiner tous les lots qu’il achète. L’appartement, la cave et le stationnement peuvent chacun entraîner une contribution. Un décompte écrit pour l’ensemble des lots donne une base plus fiable qu’une estimation orale.
Qui paie les travaux que la copropriété vote avant la vente ?
Le sujet provoque souvent des malentendus. Le vendeur peut annoncer que la copropriété vote les travaux avant la transaction sans pour autant régler toutes les échéances.
Pour les dépenses hors budget prévisionnel, la règle repose sur la date d’exigibilité. Celui qui possède le lot lorsque la somme devient exigible doit payer l’appel de fonds. L’acquéreur peut donc supporter des échéances après son achat, même si l’assemblée générale décide du chantier auparavant.
Vendeur et acheteur peuvent convenir d’un autre partage. Ils doivent alors préciser cet accord avec le notaire : quels travaux concerne-t-il, quelles sommes couvre-t-il et comment organisent-ils le règlement ? Leur accord règle leurs relations financières, mais il ne change pas les règles que le syndic applique.
La phrase « le vendeur prend les travaux à sa charge » ne suffit donc pas. L’engagement couvre-t-il toutes les échéances d’un chantier précis ? Le vendeur fixe-t-il un plafond ? Qui assume une éventuelle dépense complémentaire ?
L’acquéreur doit traduire cette promesse en montants et en modalités précises avant de l’intégrer à son budget.
Comment tenir compte du fonds de travaux et des aides ?
Les réserves de la copropriété peuvent réduire les sommes que les propriétaires doivent encore verser. Mais leur existence ne permet pas de déduire automatiquement tout leur montant de la facture attendue.
Le fonds de travaux reste attaché aux lots. Lorsque le vendeur cède son logement, la copropriété ne lui rembourse pas ses cotisations. Vendeur et acquéreur peuvent néanmoins convenir entre eux d’un remboursement pour des sommes que la copropriété n’affecte pas encore à des travaux. L’acheteur doit alors ajouter cette dépense à son budget.
Pour calculer son reste à charge, l’acquéreur retient uniquement la contribution du fonds au chantier que la copropriété confirme. Une partie de la réserve peut servir à d’autres interventions. Il doit aussi vérifier que le montant annoncé tient déjà compte de cette contribution, afin de ne pas la déduire deux fois.
Les aides demandent la même rigueur. Une subvention que le vendeur évoque ne présente pas le même degré de certitude qu’un financement confirmé. L’acheteur demande les justificatifs, examine les conditions et vérifie le calendrier des versements.
Le coût final des travaux et la trésorerie à avancer restent deux sujets distincts. Un ménage peut bénéficier d’une aide tout en devant financer une échéance avant de recevoir les fonds.
Comment calculer son prix d’achat maximal ?
Le calcul commence par une enveloppe globale réaliste. Elle comprend l’apport que l’acheteur souhaite mobiliser et le financement qu’il envisage, tout en préservant l’épargne dont il veut disposer après son installation.
Pour déterminer son prix plafond, il retranche de cette enveloppe les frais d’acquisition, les travaux privatifs, les travaux collectifs qu’il doit encore payer, les frais de financement initiaux et une réserve adaptée aux incertitudes du dossier.
Prenons un exemple entièrement fictif. Un ménage dispose d’un budget global de 300 000 euros. Il prévoit 20 000 euros de frais d’acquisition, 12 000 euros de travaux dans l’appartement et 25 000 euros de contribution nette aux travaux de copropriété. Il ajoute 3 000 euros de frais de financement initiaux et conserve 10 000 euros de marge.
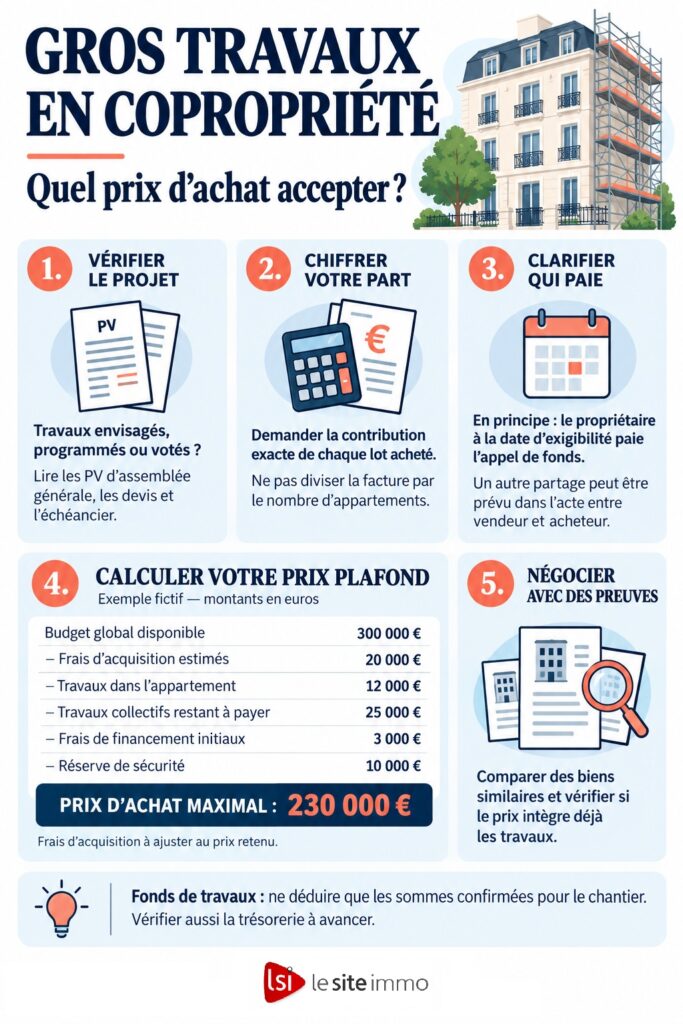
Dans ces hypothèses, son prix d’achat maximal atteint 230 000 euros. Un logement à 250 000 euros dépasse donc son enveloppe de 20 000 euros, même si son prix semble cohérent avec le quartier.
Cet exemple illustre une méthode, pas un barème. Les frais d’acquisition évoluent notamment avec le prix du bien : l’acheteur ajuste donc son calcul à partir d’une estimation du notaire. Il adapte également sa réserve aux incertitudes réelles, sans doubler des provisions que les devis comprennent déjà.
Le prix plafond doit laisser une marge après l’achat, pas seulement permettre de signer la vente.
Faut-il négocier une baisse égale au montant des travaux ?
La contribution aux travaux fournit un argument concret. Elle ne donne pas automatiquement droit à une réduction du même montant.
Tout dépend du prix de départ. Si le vendeur tient déjà compte de l’état de l’immeuble et des dépenses à venir, retrancher une nouvelle fois l’intégralité des travaux peut fausser la comparaison. S’il demande le prix d’un appartement équivalent dans une copropriété déjà rénovée, l’acquéreur dispose d’un autre point de discussion.
Les logements de référence doivent présenter des caractéristiques proches : emplacement, surface, étage, lumière, état intérieur, équipements et état des parties communes. Le seul prix au mètre carré ne révèle pas toujours l’écart de coût entre deux acquisitions.
Un appartement légèrement plus cher dans un immeuble bien entretenu peut ainsi demander moins d’effort financier qu’un logement moins cher accompagné d’importants appels de fonds.
La rénovation peut améliorer l’attractivité du bien. Mais dépenser 25 000 euros en travaux ne garantit pas une hausse de valeur de 25 000 euros. L’acheteur doit pouvoir supporter son projet sans compter sur une plus-value future.
Pourquoi le calendrier des paiements compte-t-il autant que le montant ?
Une contribution de 25 000 euros sur plusieurs années ne produit pas le même effet qu’une somme identique à verser quelques semaines après l’achat.
L’acquéreur rapproche donc l’échéancier des travaux de celui de son installation. Après les frais d’acquisition, le déménagement et les premiers aménagements, quelle somme reste disponible ? Un appel important arrive-t-il avant que le ménage reconstitue son épargne ?
Si l’opération exige un financement complémentaire, l’acheteur en examine les conditions avant de s’engager. Mensualité, durée, intérêts et frais peuvent modifier l’équilibre du projet. Une solution que le vendeur ou la copropriété évoque ne suffit pas à démontrer que le ménage peut effectivement l’utiliser.
L’acquéreur regarde également son budget mensuel après le chantier. Il continue de payer les charges courantes, son crédit et les dépenses du logement. Les économies énergétiques attendues peuvent améliorer cet équilibre, mais il doit s’appuyer sur une estimation étayée pour les intégrer.
Une acquisition reste abordable lorsque le ménage peut payer les travaux aux dates prévues et conserver un budget quotidien soutenable.
Quand faut-il revoir son offre ou renoncer ?
Un projet clair permet de négocier sur des bases solides. La copropriété dispose de devis cohérents, précise les contributions et organise le financement. L’acheteur peut alors comparer le coût de l’opération avec son budget.
À l’inverse, des devis anciens, des réparations que les copropriétaires reportent régulièrement ou des explications contradictoires rendent l’estimation moins fiable. Ajouter une réserve arbitraire ne remplace pas les informations manquantes.
Les impayés et les dettes fournisseurs méritent également un examen. Ils peuvent compliquer le financement ou la conduite des travaux, sans permettre à eux seuls de chiffrer une dépense supplémentaire pour l’acquéreur.
Le chantier peut aussi affecter l’installation : bruit, échafaudages, accès temporairement limités ou interventions dans le logement. Si ces contraintes entraînent un coût personnel identifiable, l’acheteur l’intègre à son calcul.
Avant de formuler son offre, il doit pouvoir rapprocher le prix demandé, les travaux restant à sa charge et les échéances de paiement. Le notaire l’aide à clarifier les engagements du vendeur ; les documents techniques et financiers donnent une base au budget.
Acheter dans une copropriété qui prépare de gros travaux peut constituer un projet cohérent. Le conseil reste simple : fixer son plafond à partir du coût complet, puis négocier avec les documents à l’appui. Le bon prix permet de financer l’appartement, de participer aux travaux et de conserver une marge après l’achat.
Achat et travaux de copropriété : les questions fréquentes
Qui paie les travaux votés avant la vente ?
En principe, chaque appel de fonds pour travaux revient au propriétaire à sa date d’exigibilité. Vendeur et acquéreur peuvent convenir d’une répartition différente dans l’acte, mais cet accord ne s’impose pas au syndic.
Comment connaître sa quote-part des travaux ?
Demandez un calcul écrit pour tous les lots achetés, fondé sur le montant du chantier et la clé de répartition applicable. Diviser la facture par le nombre d’appartements peut donner un résultat erroné.
Peut-on déduire tout le fonds de travaux ?
Non. Vérifiez la somme effectivement affectée au chantier et son incidence sur votre contribution. Le fonds reste attaché aux lots ; un remboursement au vendeur peut néanmoins être convenu dans l’acte pour des sommes non affectées.
Les travaux justifient-ils une baisse équivalente du prix ?
Pas automatiquement. Le prix demandé peut déjà intégrer les dépenses à venir. Comparez le coût total de l’acquisition avec celui de logements similaires dont la copropriété présente un état comparable.
Comment calculer son prix d’achat maximal ?
Retranchez de votre budget global les frais d’acquisition, les travaux privatifs et collectifs restant à payer, les frais de financement initiaux et une réserve adaptée aux incertitudes. Ajustez les frais d’acquisition au prix envisagé.
Vous avez un projet d'achat immobilier ?