Vente immobilière : Faut-il accepter une offre inférieure si l’acheteur présente un dossier solide ?

Une proposition légèrement inférieure au prix demandé peut mériter davantage d’attention qu’une offre plus élevée dont le financement reste incertain. Pour le vendeur, l’enjeu dépasse le montant affiché : il concerne aussi les conditions de l’achat, le calendrier et les risques qui subsistent jusqu’à la signature définitive. Mais un dossier présenté comme solide ne justifie pas automatiquement une baisse. Il faut comprendre ce qui le rend crédible et mesurer précisément la concession demandée.
Sommaire
- Le prix le plus élevé constitue-t-il toujours la meilleure offre ?
- Qu’est-ce qu’un dossier réellement solide ?
- Un accord de principe bancaire suffit-il à sécuriser la vente ?
- Un acheteur sans crédit mérite-t-il forcément une remise ?
- Comment mesurer le coût réel de la baisse demandée ?
- Le prix demandé reste-t-il cohérent avec le marché ?
- La rapidité annoncée présente-t-elle un avantage concret ?
- Quelles conditions particulières faut-il examiner ?
- Peut-on négocier avec un acheteur solide sans le faire partir ?
- Quelle valeur accorder à la solidité d’un acheteur ?
- Quand accepter une offre inférieure devient-il raisonnable ?
- Offre inférieure et dossier solide : les questions fréquentes
Le prix le plus élevé constitue-t-il toujours la meilleure offre ?
Une vente immobilière ne se résume pas à un classement des propositions par montant. Deux acheteurs peuvent offrir des prix proches tout en présentant des projets très différents.
Le premier possède un apport disponible, un financement cohérent et un calendrier compatible avec votre départ. Le second propose davantage, mais dépend encore de la vente de son logement ou n’identifie pas clairement son besoin de crédit.
Ces différences influencent la suite de l’opération. Elles ne permettent toutefois pas d’affirmer que le premier achète nécessairement ni que le second rencontre un échec.
Le vendeur compare un prix et des conditions, sans transformer une impression rassurante en garantie. Une proposition plus basse mérite une analyse lorsque ses avantages reposent sur des éléments concrets. La sympathie, l’assurance du discours ou la rapidité de réponse ne suffisent pas à établir la solidité financière.
L’objectif consiste à choisir une offre qui conserve un intérêt économique tout en présentant un parcours de vente compréhensible.
Qu’est-ce qu’un dossier réellement solide ?
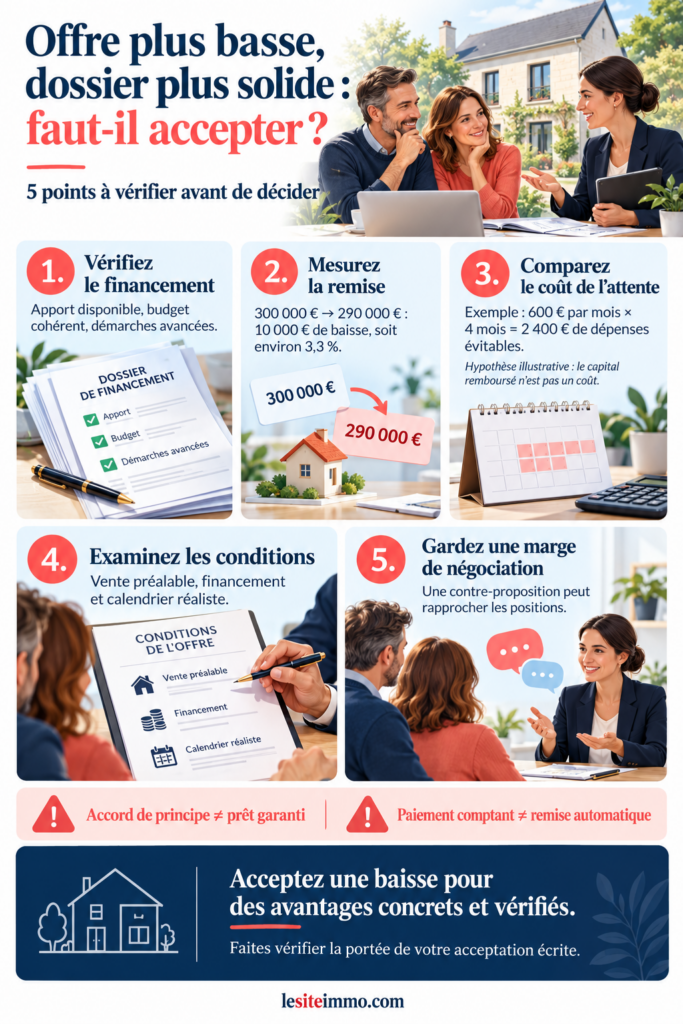
Un dossier solide rend le projet lisible. L’acheteur précise son apport, le montant qu’il souhaite emprunter et les éventuelles opérations dont dépend son achat.
Son budget tient compte du prix du bien, des frais d’acquisition et des travaux qu’il envisage. Un apport important peut rassurer, mais il ne résout pas un plan de financement incomplet.
La disponibilité des fonds mérite également une attention. Une somme déjà mobilisable ne présente pas la même situation qu’un apport attendu après une vente, une donation ou une autre opération encore incertaine.
L’agent immobilier peut aider à comprendre le montage et les justificatifs pertinents. Il doit distinguer les éléments vérifiés des déclarations de l’acquéreur. Le notaire examine ensuite les conditions nécessaires à la préparation et à la réalisation de la vente. La solidité correspond à la cohérence du projet et à l’avancement des démarches. Elle ne dépend pas seulement du montant de l’apport ou de la profession de l’acheteur.
Un accord de principe bancaire suffit-il à sécuriser la vente ?
Une simulation ou un accord de principe apporte une première indication sur le financement. Ce document ne constitue pas nécessairement une offre de prêt ferme correspondant à l’achat envisagé.
Le vendeur gagne à demander quel document l’acheteur possède et ce que la banque examine réellement. Le bien, le prix, le montant du crédit et les conditions de financement entrent-ils déjà dans l’étude, ou s’agit-il seulement d’une estimation générale de capacité d’emprunt ?
La condition suspensive de financement possède un rôle distinct. Pour un achat qui relève de cette protection et recourt à un prêt immobilier, l’avant-contrat prévoit une condition d’obtention du crédit. Service Public précise qu’une offre ferme et sans réserve correspondant aux caractéristiques prévues permet de remplir cette condition. Le vendeur doit donc éviter de confondre un projet bancaire bien engagé avec un financement définitivement sécurisé.
Une étude avancée reste un élément favorable. Elle justifie davantage de confiance dans le processus, mais elle ne supprime pas toutes les étapes restantes.
Un acheteur sans crédit mérite-t-il forcément une remise ?
Un achat sans recours au crédit élimine le risque lié à l’obtention de ce financement. Cet avantage peut compter, notamment lorsque le vendeur cherche un calendrier plus prévisible.
Encore faut-il comprendre la provenance et la disponibilité des fonds. Un acheteur qui annonce un paiement comptant peut dépendre d’une vente en cours ou d’une somme qui ne se trouve pas encore à sa disposition. L’absence de prêt ne supprime pas non plus les vérifications du dossier immobilier, les formalités ni les éventuelles conditions particulières. Elle ne garantit donc pas une signature immédiate.
Un paiement sans crédit représente une caractéristique de l’offre, pas un droit automatique à une décote. Le vendeur peut en tenir compte dans sa négociation, mais la concession doit conserver un sens au regard du prix du bien et des autres propositions disponibles.
Une remise importante demande un avantage important et vérifiable. La seule formule « je paie comptant » ne suffit pas à en fixer le montant.
Comment mesurer le coût réel de la baisse demandée ?
Une négociation devient plus claire lorsque vous exprimez l’écart en euros. Pour un bien affiché à 300 000 €, une offre à 290 000 € représente une baisse de 10 000 €, soit environ 3,3 %. Ce montant mérite une comparaison avec votre situation réelle.
Combien vous coûte le maintien du logement pendant plusieurs mois ? Avez-vous un financement relais, deux résidences à entretenir ou un projet d’achat qui dépend de cette vente ? Disposez-vous d’autres offres sérieuses ?
Les dépenses évitables peuvent inclure certains intérêts, assurances, charges et frais d’entretien. Il faut toutefois les calculer précisément. Pour un crédit amortissable, la totalité de la mensualité ne représente pas un coût : une partie rembourse le capital et réduit la dette restante.
Prenons une hypothèse illustrative. Si une attente supplémentaire entraîne 600 € par mois de dépenses réellement évitables, 4 mois représentent 2 400 €. Ce montant ne suffit pas, à lui seul, à justifier une concession de 10 000 €.
L’incertitude et les contraintes personnelles peuvent aussi peser dans votre décision. Elles doivent rester visibles, sans prendre la forme d’une économie financière imaginaire.
Le prix demandé reste-t-il cohérent avec le marché ?
Une offre inférieure ne signifie pas toujours que l’acheteur réclame un avantage excessif. Elle peut aussi révéler un décalage entre votre prix et les conditions auxquelles des biens comparables trouvent acquéreur.
Le vendeur examine l’emplacement, l’état, la performance énergétique, les travaux et les caractéristiques du logement. Les prix d’annonces concurrentes apportent une information, mais ne prouvent pas que les ventes se concluent à ces montants.
La réaction du marché constitue un autre indice. Des visites nombreuses accompagnées de remarques similaires sur le prix méritent une analyse. Une commercialisation récente, des contacts qualifiés et plusieurs propositions crédibles décrivent une situation différente.
La qualité du dossier et la pertinence du prix doivent s’apprécier séparément. Un acheteur solide peut proposer un montant insuffisant. Un acheteur qui négocie peut également formuler une offre proche de la valeur réelle du bien. L’agent immobilier apporte ici des comparaisons et une lecture des retours, plutôt qu’une simple invitation à accepter ou à attendre.
La rapidité annoncée présente-t-elle un avantage concret ?
Certains acheteurs promettent une signature rapide pour soutenir leur proposition. Cette intention mérite une vérification.
La vente nécessite un dossier complet et plusieurs formalités. Le financement, lorsqu’il intervient, possède également son calendrier. Une volonté de conclure vite ne permet pas de supprimer les étapes qui s’imposent à l’opération.
La rapidité dépend aussi du vendeur. Un dossier de copropriété incomplet, une question sur des travaux ou une difficulté concernant le titre de propriété peut retarder une transaction malgré un acquéreur bien préparé.
Demandez donc un calendrier réaliste et faites-le examiner par les professionnels qui suivent la vente. La date doit correspondre à vos besoins, notamment si vous quittez le logement pour en acheter un autre. Une offre légèrement inférieure peut présenter un intérêt lorsqu’elle simplifie effectivement votre organisation. En revanche, une promesse de rapidité sans fondement ne doit pas acheter une remise.
Quelles conditions particulières faut-il examiner ?
Le financement ne constitue pas le seul point de comparaison. L’acheteur peut demander une condition liée à la vente de son propre bien, à une autorisation ou à une vérification spécifique.
Ces demandes ne rendent pas automatiquement l’offre mauvaise. Elles indiquent les événements dont dépend la réalisation du projet. Une condition qui concerne un point déjà bien documenté ne présente pas la même incertitude qu’une opération extérieure encore peu avancée. Le vendeur doit comprendre sa portée et les conséquences si elle ne se réalise pas.
Le notaire peut expliquer les clauses proposées et vérifier leur rédaction. Il aide aussi à éviter les formulations vagues qui donnent l’impression d’un accord clair tout en laissant subsister des interprétations différentes.
Comparez l’ensemble de l’offre écrite : prix, financement, conditions et calendrier. Un montant attractif peut perdre une partie de son intérêt lorsqu’il s’accompagne de plusieurs dépendances importantes.
Peut-on négocier avec un acheteur solide sans le faire partir ?
Le vendeur ne doit pas choisir uniquement entre une acceptation immédiate et un refus définitif. Une contre-proposition peut permettre de rapprocher les positions.
Elle fonctionne mieux lorsqu’elle repose sur un montant cohérent et des raisons précises. Vous pouvez reconnaître la qualité du projet tout en indiquant que le prix proposé ne répond pas à votre objectif.
Une discussion peut aussi porter sur le calendrier ou sur des éléments clairement identifiés dans la vente. Il faut toutefois éviter de mélanger les sujets au point de rendre l’accord difficile à comprendre.
La disponibilité du vendeur et la qualité des échanges favorisent la négociation. Elles ne garantissent pas que l’acheteur augmente son offre, mais elles permettent de tester sa marge sans dévaloriser son dossier.
Avant toute acceptation écrite, faites vérifier la portée de votre réponse. Service Public rappelle que l’offre d’achat formalise une proposition avec ses conditions et sa durée de validité. Son acceptation mérite donc davantage de soin qu’un simple accord de conversation.
Quand accepter une offre inférieure devient-il raisonnable ?
Une baisse peut se justifier lorsque le montant reste cohérent avec le marché, que les avantages du dossier sont documentés et que le calendrier répond à votre situation.
Elle peut également représenter un choix personnel assumé. Un vendeur peut préférer une opération plus lisible à une attente prolongée, même si les économies directes ne compensent pas totalement la concession.
À l’inverse, une offre très éloignée de la valeur du bien ne devient pas intéressante uniquement parce que l’acheteur inspire confiance. La qualité du dossier ne doit pas effacer le prix.
Avant de décider, mesurez la remise en euros, vérifiez les éléments de financement et comparez les conditions de réalisation. Acceptez une baisse lorsque vous comprenez ce que vous obtenez en échange. Vous pouvez alors arbitrer entre prix et sécurité avec des faits, plutôt qu’avec une promesse rassurante.
Offre inférieure et dossier solide : les questions fréquentes
Faut-il privilégier l’offre d’achat la plus élevée ?
Pas automatiquement. Comparez aussi le financement, les conditions suspensives et le calendrier. Une offre inférieure peut présenter un intérêt si ses avantages sont concrets et si son prix reste cohérent.
Un accord de principe bancaire garantit-il le financement ?
Non. Il ne remplace pas une offre de prêt ferme correspondant à l’opération. Vérifiez ce que la banque examine déjà et les étapes qui restent nécessaires.
Un acheteur sans crédit justifie-t-il forcément une remise ?
Non. L’absence de crédit supprime le risque d’obtention du prêt, mais ne garantit pas une vente immédiate. Vérifiez notamment la disponibilité des fonds et les autres conditions de l’achat.
Comment évaluer une baisse de prix demandée ?
Calculez l’écart en euros, puis comparez-le au marché, aux dépenses réellement évitables et à votre calendrier. Ne confondez pas l’ensemble des mensualités de crédit avec le coût de l’attente.
Peut-on faire une contre-proposition ?
Oui. Vous pouvez proposer un autre prix ou discuter du calendrier. Faites vérifier la rédaction et la portée de votre réponse avant de formaliser un accord.
Vous avez un projet d'achat immobilier ?