Baromètre du crédit immobilier septembre 2026 : la hausse des taux change-t-elle vraiment la donne pour les acheteurs ?

Le marché du crédit immobilier change de tonalité en cette rentrée 2026. Après plusieurs mois durant lesquels les taux donnent surtout le sentiment de chercher un point d’équilibre, septembre fait apparaître une remontée plus nette des barèmes. Le mouvement reste modéré et ne traduit pas un retournement brutal du marché, mais il suffit à modifier le scénario auquel les emprunteurs commencent à s’habituer. L’idée d’une baisse progressive et presque automatique des taux laisse désormais place à une période beaucoup plus incertaine.
Sommaire
- Quels sont réellement les taux immobiliers en septembre 2026 ?
- La baisse des taux immobiliers appartient-elle déjà au passé ?
- Le taux moyen sur 20 ans remonte progressivement
- Pourquoi les taux immobiliers remontent-ils à la rentrée ?
- Pourquoi le taux moyen ne raconte-t-il plus toute l’histoire ?
- Combien coûte réellement un crédit de 250 000 euros en septembre ?
- Le crédit sur vingt-cinq ans devient-il plus intéressant ?
- Les meilleurs dossiers peuvent-ils encore emprunter autour de 3 % ?
- Les différences régionales deviennent-elles importantes ?
- La remontée des taux fait-elle réellement perdre du pouvoir d’achat ?
- Faut-il davantage négocier le taux ou le prix du logement ?
- L’assurance emprunteur redevient-elle un levier majeur ?
- Faut-il acheter maintenant ou attendre une nouvelle baisse des taux ?
- Que peut-il se passer au dernier trimestre 2026 ?
- Quel regard porte lesiteimmo.com sur cette rentrée du crédit ?
- Septembre 2026 ouvre-t-il une nouvelle phase pour le crédit immobilier ?
- FAQ – Crédit immobilier septembre 2026
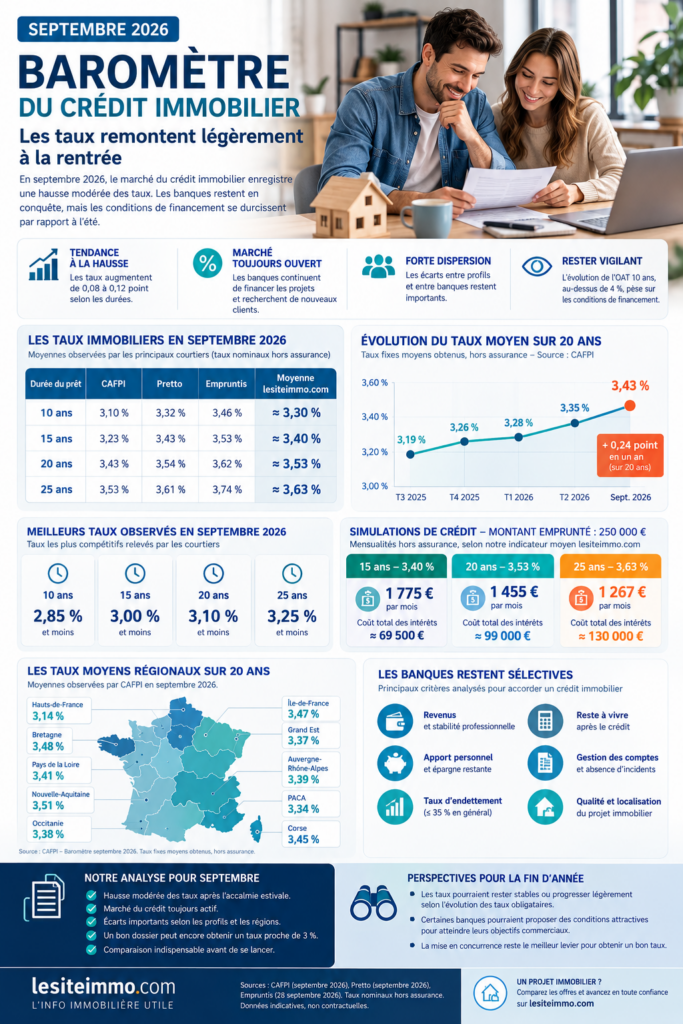
À la fin du mois de septembre, le Baromètre du crédit immobilier lesiteimmo.com situe le taux moyen indicatif autour de 3,40 % sur 15 ans, 3,53 % sur 20 ans et 3,63 % sur 25 ans, hors assurance. Ces valeurs résultent du rapprochement de plusieurs grands baromètres nationaux et ne correspondent donc ni au taux d’une banque particulière ni à une offre commerciale. Elles servent avant tout de thermomètre pour comprendre le niveau auquel se finance aujourd’hui un projet immobilier classique.
Derrière ces moyennes se cache cependant un marché beaucoup plus contrasté. Les meilleurs dossiers continuent d’obtenir des propositions proches de 3 % sur certaines durées, tandis que d’autres emprunteurs se voient proposer des conditions sensiblement supérieures à 3,60 %. Cette dispersion devient l’un des faits majeurs de la rentrée. Le taux immobilier n’est plus seulement déterminé par la tendance nationale. Le profil du ménage, la banque consultée, la région, le montant de l’apport et la qualité globale du dossier peuvent désormais créer plusieurs dixièmes de point d’écart.
Quels sont réellement les taux immobiliers en septembre 2026 ?
Comparer les différents baromètres disponibles permet de mesurer l’ampleur de ces écarts. CAFPI constate en septembre un taux moyen de 3,23 % sur 15 ans, 3,43 % sur 20 ans et 3,53 % sur 25 ans. Pretto se situe respectivement à 3,43 %, 3,54 % et 3,61 %. Empruntis affiche de son côté des niveaux de 3,53 %, 3,62 % et 3,74 % à la fin du mois.
Ces différences ne signifient pas qu’un acteur se trompe et qu’un autre détient le « vrai » taux du marché. Chaque courtier analyse sa propre production, travaille avec un portefeuille de clients différent et applique sa propre méthodologie. C’est précisément pour cette raison que lesiteimmo.com choisit de ne pas reprendre le chiffre d’un seul réseau comme référence nationale. Le rapprochement de plusieurs sources permet d’obtenir une photographie plus équilibrée du marché.
| Durée du prêt | CAFPI | Pretto | Empruntis | Moyenne indicative lesiteimmo.com |
|---|---|---|---|---|
| 15 ans | 3,23 % | 3,43 % | 3,53 % | ≈ 3,40 % |
| 20 ans | 3,43 % | 3,54 % | 3,62 % | ≈ 3,53 % |
| 25 ans | 3,53 % | 3,61 % | 3,74 % | ≈ 3,63 % |
Ces taux restent des taux nominaux hors assurance. Pour un acheteur qui commence aujourd’hui à construire son budget, retenir environ 3,50 % sur vingt ans constitue donc un scénario raisonnablement prudent. Un financement obtenu sensiblement en dessous de ce niveau traduit alors une bonne négociation ou un profil particulièrement recherché par les banques.
Cette prudence permet aussi d’éviter une erreur fréquente lorsque l’on consulte les baromètres de crédit. Le meilleur taux affiché en très gros sur une page internet ne représente généralement pas le taux auquel emprunte la majorité des ménages. Il correspond aux dossiers les plus attractifs pour les banques. En septembre, CAFPI relève par exemple des meilleurs taux autour de 3,10 % sur vingt ans et 3,25 % sur vingt-cinq ans. L’écart avec la moyenne devient donc suffisamment important pour qu’il soit indispensable de distinguer les deux notions.
La baisse des taux immobiliers appartient-elle déjà au passé ?
Le mouvement observé depuis plusieurs mois montre surtout que la phase de détente du crédit marque une pause. Sur vingt ans, les données CAFPI permettent de suivre une évolution particulièrement instructive. Le taux moyen se situe à 3,19 % au troisième trimestre 2025, puis atteint 3,26 % au quatrième trimestre 2025. Il progresse ensuite à 3,28 % au premier trimestre 2026, puis 3,35 % au deuxième trimestre, avant d’atteindre 3,43 % en septembre.
La hausse reste progressive. Quelques dixièmes de point répartis sur plusieurs trimestres ne constituent pas un choc de crédit. Ils montrent néanmoins que le marché ne suit plus la trajectoire baissière que de nombreux acheteurs espèrent encore au début de l’année. Cette évolution devient particulièrement visible à la rentrée parce qu’elle concerne désormais plusieurs grands réseaux de courtage simultanément.
Le taux moyen sur 20 ans remonte progressivement
Après une période relativement stable, le coût du crédit immobilier repart légèrement à la hausse à la rentrée 2026.
Le taux moyen sur 20 ans passe de 3,19 % au troisième trimestre 2025 à 3,43 % en septembre 2026. La progression reste mesurée, mais la rentrée confirme le changement de tendance observé sur le marché du crédit.
Il faut néanmoins éviter de tirer de cette évolution une conclusion trop rapide. Les banques continuent de chercher des clients et le crédit immobilier reste pour elles un outil de conquête particulièrement important. Elles ont donc intérêt à maintenir leurs taux aussi compétitifs que possible, même lorsque leurs propres coûts de financement augmentent. Cette concurrence explique en grande partie pourquoi la remontée des crédits immobiliers reste, pour l’instant, relativement contenue.
Pourquoi les taux immobiliers remontent-ils à la rentrée ?
Pour comprendre cette évolution, il faut regarder au-delà des seules décisions commerciales des banques. Le crédit immobilier dépend également des conditions auxquelles les établissements se financent sur les marchés. Parmi les indicateurs suivis par les professionnels figure notamment l’OAT française à dix ans, dont le rendement évolue désormais autour de niveaux sensiblement supérieurs à ceux observés un an auparavant.
Lorsque les taux longs augmentent, les banques disposent de moins de marge pour proposer des crédits immobiliers très bon marché. Elles peuvent accepter temporairement de réduire leur rentabilité afin de conserver leurs objectifs commerciaux, mais elles ne peuvent pas absorber indéfiniment la hausse de leurs propres coûts. La remontée observée en septembre traduit en partie cette tension.
Le marché se trouve ainsi dans une situation assez particulière. Les conditions financières plaident pour une hausse plus importante des crédits, tandis que la concurrence bancaire agit dans le sens opposé. Les établissements ont besoin de préserver leurs marges, mais ils veulent également continuer à attirer les ménages solvables. Le taux proposé au client résulte de cet arbitrage.
C’est probablement ce qui explique le mieux la situation actuelle. Le crédit devient plus cher, mais les banques ne renoncent pas à prêter.
Pourquoi le taux moyen ne raconte-t-il plus toute l’histoire ?
La moyenne nationale reste indispensable pour suivre une tendance, mais elle devient moins pertinente lorsqu’un ménage cherche à connaître le taux auquel il peut réellement prétendre. Les écarts entre profils atteignent désormais plusieurs dixièmes de point et peuvent représenter plusieurs milliers d’euros sur la durée d’un crédit.
Pretto illustre particulièrement bien cette segmentation. Sur vingt ans, les conditions observées varient fortement selon le niveau de revenus. Les ménages disposant des revenus les plus élevés obtiennent généralement des conditions plus favorables que ceux dont les ressources sont plus modestes. Cette différence ne repose cependant pas uniquement sur le salaire. La stabilité professionnelle, le niveau d’apport, la capacité d’épargne, les crédits existants, la tenue des comptes et le reste à vivre après l’achat entrent également dans l’analyse.
Une banque ne cherche donc plus seulement à vérifier si un ménage respecte un taux d’endettement maximal. Elle cherche à comprendre sa capacité à absorber les dépenses imprévues et à conserver une situation financière saine après son acquisition. Un ménage qui consacre une part raisonnable de ses revenus au crédit mais ne dispose d’aucune épargne de sécurité peut apparaître plus fragile qu’un emprunteur légèrement plus endetté qui conserve plusieurs mois de dépenses disponibles.
Cette approche explique pourquoi deux acheteurs disposant de revenus comparables peuvent aujourd’hui recevoir des propositions très différentes.
Combien coûte réellement un crédit de 250 000 euros en septembre ?
Les conséquences de cette remontée apparaissent plus clairement lorsque l’on transforme les taux en mensualités. Pour un emprunt de 250 000 euros sur vingt ans au taux indicatif de 3,53 %, la mensualité ressort autour de 1 455 euros hors assurance. Le montant cumulé des intérêts approche alors 99 000 euros sur toute la durée du prêt.
Un excellent dossier qui obtient environ 3,10 % finance la même somme avec une mensualité proche de 1 399 euros. Le coût des intérêts descend alors autour de 85 800 euros. Quelques dixièmes de point produisent ainsi une différence supérieure à 13 000 euros sur la durée totale du financement.
| Financement de 250 000 € | Taux indicatif | Mensualité hors assurance | Coût approximatif des intérêts |
|---|---|---|---|
| 15 ans | 3,40 % | ≈ 1 775 € | ≈ 69 500 € |
| 20 ans | 3,53 % | ≈ 1 455 € | ≈ 99 000 € |
| 25 ans | 3,63 % | ≈ 1 267 € | ≈ 130 000 € |
Cette simulation montre également que la durée reste souvent plus déterminante que quelques centièmes de taux. Passer de vingt à vingt-cinq ans permet de réduire fortement la mensualité, mais augmente considérablement le coût final du crédit. Pour un ménage, la meilleure durée n’est donc pas nécessairement la plus courte. Elle correspond à celle qui permet de conserver une mensualité confortable sans payer inutilement plusieurs dizaines de milliers d’euros d’intérêts supplémentaires.
Le crédit sur vingt-cinq ans devient-il plus intéressant ?
Avec la remontée des taux et des prix immobiliers qui restent élevés dans de nombreux territoires, le crédit sur vingt-cinq ans conserve une fonction essentielle. Il permet d’abaisser la mensualité et peut rendre finançable un projet qui ne passe pas sur vingt ans. Pour les primo-accédants et les familles qui doivent préserver leur reste à vivre, cet allongement peut donc constituer un véritable outil d’équilibre budgétaire.
Il ne faut cependant pas confondre mensualité plus faible et crédit moins cher. Sur notre exemple de 250 000 euros, le passage de vingt à vingt-cinq ans permet d’économiser près de 190 euros chaque mois, mais le coût des intérêts augmente d’environ 31 000 euros. La différence mérite d’être intégrée dès la construction du projet.
L’arbitrage doit donc partir du budget du ménage. Lorsque la mensualité sur vingt ans reste compatible avec les dépenses courantes, l’épargne et les projets familiaux, raccourcir le financement permet de réduire sensiblement son coût. Lorsque cette mensualité fragilise le reste à vivre, cinq années supplémentaires peuvent au contraire apporter une sécurité financière plus importante que l’économie réalisée sur les intérêts.
Les meilleurs dossiers peuvent-ils encore emprunter autour de 3 % ?
Oui, et c’est l’une des raisons pour lesquelles la moyenne nationale doit être maniée avec prudence. CAFPI observe encore en septembre des meilleurs taux de 3,00 % sur quinze ans, 3,10 % sur vingt ans et 3,25 % sur vingt-cinq ans. D’autres courtiers identifient également des offres proches de 3 % pour certains profils.
Ces conditions restent toutefois réservées à une fraction du marché. Un emprunteur disposant d’un apport confortable, de revenus réguliers, d’une épargne résiduelle importante et d’une excellente gestion bancaire possède davantage de chances de se rapprocher de ces niveaux. À l’inverse, un financement très élevé par rapport au prix du bien ou une situation professionnelle moins stable peut conduire la banque à appliquer une marge supplémentaire.
La rentrée 2026 fait ainsi apparaître non pas un marché unique du crédit, mais plusieurs marchés superposés. Le meilleur taux constitue la vitrine. Le taux moyen décrit davantage la réalité générale. Le taux réellement obtenu dépend ensuite du dossier.
Les différences régionales deviennent-elles importantes ?
Les écarts territoriaux constituent également une caractéristique intéressante de septembre. Les données publiées par CAFPI montrent des conditions moyennes sur vingt ans proches de 3,14 % dans les Hauts-de-France, 3,34 % en Provence-Alpes-Côte d’Azur, 3,37 % dans le Grand Est, 3,38 % en Occitanie, 3,39 % en Auvergne-Rhône-Alpes et 3,47 % en Île-de-France. La Bretagne se situe autour de 3,48 %, tandis que la Nouvelle-Aquitaine approche 3,51 %.
Ces écarts ne signifient pas nécessairement qu’il est structurellement plus facile d’emprunter dans une région qu’une autre. Ils reflètent également la composition des dossiers traités, la présence des banques mutualistes et régionales ainsi que l’intensité de la concurrence locale. Ils montrent néanmoins que la localisation du projet peut influencer les conditions disponibles.
Pour un acheteur, cette dimension justifie encore davantage la mise en concurrence. Se limiter à sa banque historique peut conduire à passer à côté d’une politique commerciale beaucoup plus agressive menée par un établissement concurrent dans sa région.
La remontée des taux fait-elle réellement perdre du pouvoir d’achat ?
À court terme, l’impact reste relativement contenu. Une hausse de quelques dixièmes de point ne détruit pas brutalement la capacité d’emprunt d’un ménage. Elle réduit progressivement le capital finançable ou augmente la mensualité nécessaire pour emprunter la même somme.
Le phénomène devient plus sensible lorsque plusieurs hausses se cumulent. Un ménage capable de consacrer environ 1 500 euros par mois à son crédit n’emprunte pas la même somme à 3 %, à 3,5 % ou à 4 %. Quelques mois de hausse peuvent donc progressivement réduire le budget disponible pour acheter un logement.
Mais le taux n’est qu’une partie de l’équation. L’évolution des prix immobiliers peut compenser ou accentuer cet effet. Une baisse de 5 % du prix d’un logement produit souvent davantage d’impact sur le budget d’un acheteur qu’une variation de 0,10 ou 0,20 point du taux de crédit.
C’est pourquoi le pouvoir d’achat immobilier doit toujours être analysé en rapprochant prix du logement, taux du crédit et mensualité.
Faut-il davantage négocier le taux ou le prix du logement ?
La question devient centrale dans le marché actuel. Les acheteurs consacrent beaucoup d’énergie à obtenir quelques centièmes de taux supplémentaires, alors que la négociation du prix du bien peut générer une économie beaucoup plus importante.
Prenons un logement affiché 300 000 euros. Une négociation de 5 % permet d’économiser immédiatement 15 000 euros. Si l’acquéreur finance également 15 000 euros de moins, il réduit en plus le montant des intérêts qu’il verse à la banque pendant vingt ou vingt-cinq ans.
À l’inverse, gagner 0,10 point sur le crédit reste financièrement intéressant mais produit généralement un effet moins important sur le coût global de l’opération. La stratégie la plus efficace consiste donc à travailler simultanément les deux dimensions. Un bon achat immobilier ne repose pas seulement sur un bon taux. Il commence par un prix cohérent.
L’assurance emprunteur redevient-elle un levier majeur ?
Plus le crédit coûte cher, plus les autres composantes du financement méritent d’être examinées. L’assurance emprunteur peut représenter plusieurs milliers, voire plusieurs dizaines de milliers d’euros sur vingt ou vingt-cinq ans. Deux crédits affichant exactement le même taux nominal peuvent ainsi présenter des coûts totaux très différents.
Le TAEG constitue à ce titre un indicateur beaucoup plus complet que le seul taux nominal puisqu’il intègre plusieurs dépenses liées au financement. L’emprunteur doit également examiner les frais de dossier, le coût de la garantie, les possibilités de modulation des échéances et les conditions de remboursement anticipé.
La négociation bancaire ne doit donc pas s’arrêter au chiffre écrit en gros sur la première ligne de la proposition. Un crédit légèrement plus cher en taux peut devenir plus intéressant lorsqu’il comporte une assurance moins coûteuse et davantage de souplesse.
Faut-il acheter maintenant ou attendre une nouvelle baisse des taux ?
Septembre rend cette question plus difficile qu’elle ne l’était quelques mois auparavant. Attendre pouvait sembler logique lorsque la baisse des taux apparaissait bien installée. Le changement de tendance rend aujourd’hui cette stratégie plus aléatoire.
Un ménage qui n’a pas encore trouvé le logement correspondant à son projet n’a évidemment aucune raison d’accélérer sa recherche uniquement par crainte d’une hausse du crédit. La qualité du bien, son emplacement et son prix restent prioritaires. En revanche, lorsqu’un acquéreur trouve un logement adapté, négocie correctement son prix et obtient un financement compatible avec son budget, reporter l’opération uniquement dans l’espoir d’un taux plus faible devient un pari.
Les taux peuvent se détendre dans quelques mois. Ils peuvent également rester proches de leurs niveaux actuels ou poursuivre leur remontée. Le marché ne donne aujourd’hui aucune garantie suffisamment forte pour construire une stratégie d’achat uniquement sur cette hypothèse.
Un élément doit également rester à l’esprit. Si les taux chutent fortement dans quelques années, certains crédits peuvent être renégociés ou rachetés. Le prix payé pour un logement, lui, reste définitivement celui inscrit dans l’acte de vente.
Que peut-il se passer au dernier trimestre 2026 ?
Les prochains mois devraient principalement dépendre de deux forces contradictoires. La première provient des marchés financiers. Si les taux longs restent élevés, les banques subiront une pression supplémentaire sur leurs coûts et pourront difficilement maintenir indéfiniment leurs barèmes actuels. La seconde provient de la concurrence commerciale. Les établissements ont toujours besoin de produire des crédits et certains cherchent encore à atteindre leurs objectifs avant la clôture de l’année.
Cette confrontation peut produire un marché paradoxal. Les moyennes nationales peuvent continuer de progresser légèrement alors que certaines banques proposent ponctuellement d’excellentes conditions aux profils qu’elles souhaitent conquérir.
Le dernier trimestre pourrait donc renforcer encore la dispersion des taux. Pour les emprunteurs, cela rend la comparaison plus importante que la recherche d’une hypothétique date idéale pour déposer son dossier.
Quel regard porte lesiteimmo.com sur cette rentrée du crédit ?
Septembre 2026 ne marque pas le retour d’une crise du financement immobilier. Les banques prêtent, les dossiers solides trouvent des solutions et les meilleurs emprunteurs obtiennent encore des conditions très compétitives. La rentrée marque en revanche la fin de l’idée selon laquelle le temps travaille nécessairement en faveur de l’acheteur.
Avec un taux moyen indicatif autour de 3,53 % sur vingt ans, le financement reste accessible à de nombreux ménages, mais la préparation du projet prend davantage d’importance. Comparer les banques, préserver une épargne après l’acquisition, choisir correctement la durée et négocier l’assurance deviennent des leviers aussi importants que la recherche du taux nominal le plus bas.
Il faut surtout replacer le crédit dans l’économie générale de l’achat. Une réduction de 10 000 ou 15 000 euros obtenue lors de la négociation du logement peut peser davantage que quelques centièmes gagnés sur le financement. À l’inverse, un taux particulièrement attractif ne transforme pas un bien surévalué en bonne affaire.
Le marché immobilier et le marché du crédit doivent donc être regardés ensemble.
Septembre 2026 ouvre-t-il une nouvelle phase pour le crédit immobilier ?
La rentrée délivre finalement un signal assez clair. La période de détente s’essouffle et les taux moyens repartent légèrement à la hausse. Notre indicateur consolidé place le marché autour de 3,40 % sur quinze ans, 3,53 % sur vingt ans et 3,63 % sur vingt-cinq ans à la fin septembre.
Cette évolution mérite d’être surveillée, mais elle ne justifie ni inquiétude excessive ni précipitation. Le marché du crédit reste ouvert et la concurrence bancaire continue de protéger les meilleurs dossiers contre une hausse plus forte.
La véritable nouveauté se trouve ailleurs. L’écart entre les conditions proposées aux différents emprunteurs devient suffisamment important pour que la qualité du dossier et la mise en concurrence puissent représenter plusieurs milliers d’euros.
En septembre 2026, la question n’est donc plus seulement de savoir si les taux montent ou baissent. Elle consiste à déterminer quel taux chaque acheteur peut réellement obtenir et à quel coût global.
FAQ – Crédit immobilier septembre 2026
Quel est le taux immobilier moyen en septembre 2026 ?
Notre indicateur multi-sources situe le taux moyen autour de 3,40 % sur 15 ans, 3,53 % sur 20 ans et 3,63 % sur 25 ans, hors assurance. Ces valeurs constituent des repères de marché et non des offres bancaires.
Les taux immobiliers remontent-ils en septembre 2026 ?
Oui. La rentrée confirme une remontée modérée après l’accalmie estivale. Les banques continuent toutefois de rechercher des emprunteurs, ce qui limite pour l’instant l’ampleur du mouvement.
Peut-on encore obtenir un taux proche de 3 % ?
Oui, certains excellents dossiers obtiennent encore des conditions proches de 3 % à 3,10 % sur 20 ans. Ces niveaux restent cependant inférieurs aux taux moyens observés sur le marché.
Faut-il emprunter sur 20 ou 25 ans ?
Un prêt sur 25 ans réduit la mensualité mais augmente le coût total des intérêts. Le choix dépend du revenu, du reste à vivre et de la capacité du ménage à conserver une épargne de sécurité.
Faut-il attendre une baisse des taux pour acheter ?
Attendre uniquement une baisse future reste incertain. Lorsqu’un logement correspond au projet, que son prix est correctement négocié et que la mensualité reste confortable, le taux ne constitue qu’un élément de la décision.
Comment obtenir un meilleur taux immobilier ?
Un apport cohérent, une épargne régulière, des comptes bien tenus et un reste à vivre suffisant renforcent le dossier. Comparer plusieurs banques permet également de profiter des différences de politique commerciale.
Vous avez un projet d'achat immobilier ?