Patrimoine immobilier : la hausse des valeurs suffit-elle encore à enrichir un propriétaire ?

Longtemps, l’immobilier a entretenu une promesse simple. Il suffisait d’acheter, d’attendre et de laisser le marché travailler. La progression des prix, le remboursement du crédit et l’inflation finissaient par augmenter mécaniquement le patrimoine du propriétaire. Cette logique n’a pas totalement disparu, mais elle ne suffit plus à décrire la réalité. Entre le coût du financement, les travaux, la fiscalité et les écarts croissants entre les territoires, une hausse du prix affiché ne garantit pas toujours un enrichissement réel.
Sommaire
- La valeur du logement progresse, mais très modérément
- Une augmentation de prix ne correspond pas toujours à un gain réel
- Le remboursement du crédit crée aussi du patrimoine
- La performance dépend désormais davantage de la qualité du bien
- Les travaux ne créent pas tous la même valeur
- Le rendement locatif ne se résume pas au loyer encaissé
- La fiscalité intervient au moment de mesurer le gain
- Le temps reste l’un des meilleurs alliés du propriétaire
- La résidence principale produit aussi une richesse d’usage
- Comment mesurer son enrichissement immobilier réel ?
- Une stratégie immobilière devenue plus exigeante
- La hausse du marché ne fait plus tout
- Questions fréquentes
La valeur du logement progresse, mais très modérément
Le marché immobilier français retrouve une certaine stabilité après la correction observée entre 2022 et 2024. Les chiffres ne dessinent toutefois pas un nouveau cycle de hausse généralisée.
Au premier trimestre 2026, les prix des logements anciens progressent de seulement 0,2 % sur un an en France métropolitaine. Les situations diffèrent selon les territoires. L’Île-de-France enregistre une hausse annuelle de 0,6 %, portée par les appartements, tandis que les maisons franciliennes reculent encore de 0,4 %. En province, les prix restent stables sur le trimestre. (insee.fr)
Ces évolutions très mesurées changent la manière d’évaluer un patrimoine immobilier. Un propriétaire ne peut plus compter uniquement sur une progression rapide du marché pour absorber ses frais ou corriger une acquisition trop chère. L’emplacement, la qualité du bien et son coût de détention reprennent une place déterminante.
Une estimation n’est pas encore un enrichissement
La valeur affichée sur un site d’estimation ne correspond pas à la somme disponible pour le propriétaire. Tant que le logement n’est pas vendu, cette valeur reste théorique. Il faut ensuite retrancher le capital restant dû, les frais de vente, les travaux nécessaires et l’éventuelle fiscalité sur la plus-value.
Une augmentation de prix ne correspond pas toujours à un gain réel
La valeur d’un logement peut augmenter sur le papier sans que son propriétaire ne s’enrichisse réellement. Il faut d’abord distinguer la hausse nominale de la hausse corrigée de l’inflation.
Un appartement acheté 250 000 euros et revendu 275 000 euros affiche une progression de 10 %. Le propriétaire réalise en apparence un gain de 25 000 euros. Pourtant, si cette augmentation intervient sur plusieurs années, l’inflation peut absorber une part importante de cette hausse. Le pouvoir d’achat représenté par les 275 000 euros encaissés au moment de la vente n’est plus celui des 250 000 euros engagés lors de l’acquisition.
Le raisonnement doit également intégrer les frais d’achat, le coût du crédit, les éventuels travaux, les charges de copropriété non récupérables, la taxe foncière et les frais de revente. Une hausse de 10 % peut alors se transformer en gain limité, voire en perte économique.
Le prix de vente ne constitue donc qu’un indicateur. Pour mesurer l’enrichissement réel, il faut comparer ce prix à l’ensemble des sommes engagées pendant la période de détention.
Le remboursement du crédit crée aussi du patrimoine
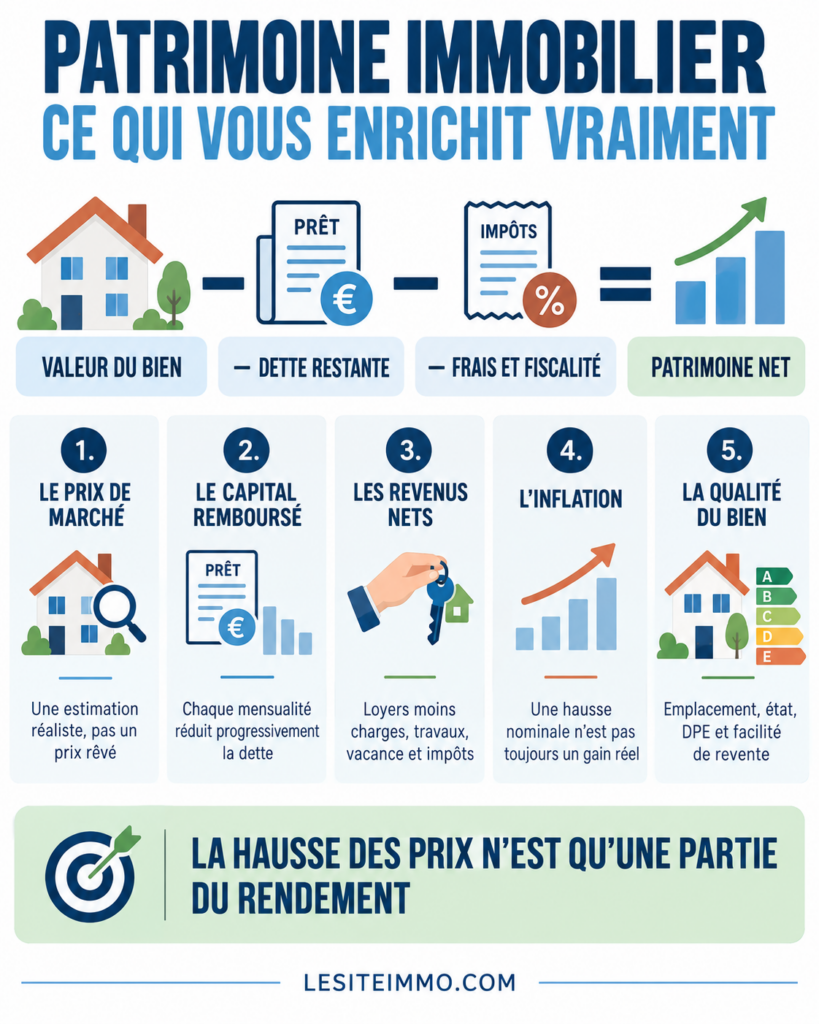
L’enrichissement immobilier ne dépend pas uniquement de l’évolution des prix. Chaque mensualité de prêt comprend une part de capital qui réduit progressivement la dette du propriétaire.
Prenons un logement estimé à 300 000 euros avec un capital restant dû de 190 000 euros. La valeur nette immobilière du ménage atteint environ 110 000 euros, avant prise en compte des frais de vente et de la fiscalité. Si le prix du bien reste stable pendant plusieurs années mais que le capital restant dû tombe à 150 000 euros, la valeur nette passe à 150 000 euros.
Le propriétaire s’enrichit donc grâce à l’amortissement de sa dette, même lorsque le marché n’augmente pas. Cette mécanique reste l’un des principaux intérêts patrimoniaux de l’achat à crédit.
Elle possède néanmoins une limite. Au début d’un prêt amortissable, les intérêts et l’assurance représentent une part importante de la mensualité. La constitution de patrimoine accélère au fil des années, lorsque la part consacrée au remboursement du capital augmente.
Le coût du financement demeure donc essentiel. En mai 2026, le taux moyen des nouveaux crédits à l’habitat atteint 3,12 % selon la Banque de France. À ce niveau, le crédit conserve son effet de levier, mais son coût pèse davantage qu’au temps des emprunts proches de 1 %. (Mars 2026)
La performance dépend désormais davantage de la qualité du bien
Tous les logements ne suivent plus la même trajectoire. Deux biens situés dans une même ville peuvent connaître des évolutions très différentes selon leur quartier, leur état, leur performance énergétique ou leur adaptation aux besoins actuels.
Un appartement lumineux, bien isolé, doté d’un extérieur et situé près des transports conserve généralement une meilleure liquidité. Une maison éloignée des services, énergivore ou nécessitant une rénovation lourde peut subir une décote, même lorsque les prix moyens du secteur résistent.
Le diagnostic de performance énergétique prend ici une dimension patrimoniale. Un mauvais classement ne signifie pas automatiquement que le bien perd toute sa valeur. Il influence néanmoins le budget des travaux, les possibilités de location, la négociation et le nombre d’acheteurs capables de se positionner.
La hausse générale du marché ne masque plus aussi facilement les défauts. La création de valeur passe davantage par l’amélioration du logement, la maîtrise de ses consommations et l’adaptation de son agencement.
Les travaux ne créent pas tous la même valeur
Un propriétaire peut enrichir son patrimoine en améliorant son bien, mais chaque euro dépensé ne produit pas automatiquement un euro de valeur supplémentaire.
La rénovation énergétique, la suppression de désordres techniques, l’amélioration de la luminosité ou la création d’une pièce réellement utile répondent à des attentes durables. Ces interventions réduisent les freins lors de la revente et peuvent améliorer la valeur d’usage du logement.
À l’inverse, des aménagements très personnalisés ou luxueux dépassent parfois ce que le marché local accepte de payer. Une cuisine extrêmement coûteuse, une piscine implantée dans une zone où elle reste peu recherchée ou une extension mal intégrée peuvent séduire le propriétaire sans être totalement valorisées lors de la vente.
L’objectif ne consiste donc pas à dépenser davantage, mais à choisir les travaux cohérents avec le bien, le quartier et les futurs acheteurs.
Le rendement locatif ne se résume pas au loyer encaissé
Pour un investisseur, l’enrichissement repose sur trois moteurs. Il dépend du capital remboursé, du revenu locatif net et de l’évolution de la valeur du logement.
Le loyer brut donne une vision incomplète. Le propriétaire doit déduire la taxe foncière, les charges non récupérables, l’assurance, les frais de gestion, l’entretien, les travaux et les périodes sans locataire. La fiscalité peut encore réduire le résultat disponible.
Un appartement qui rapporte 10 000 euros de loyers par an ne génère pas nécessairement 10 000 euros de revenu. Si les dépenses et les impôts absorbent 4 000 euros, le rendement réel se calcule sur les 6 000 euros restants.
La qualité du locataire, la tension locative et la capacité du logement à rester occupé comptent alors autant que son potentiel de revalorisation. Un bien dont le prix progresse lentement peut constituer un investissement solide lorsqu’il produit un revenu régulier et demande peu de travaux. À l’inverse, une forte hausse théorique ne compense pas toujours une vacance prolongée ou une rénovation imprévue.
La fiscalité intervient au moment de mesurer le gain
Le gain affiché lors d’une vente ne correspond pas toujours à la somme conservée par le propriétaire. La résidence principale bénéficie, sous certaines conditions, d’une exonération de la plus-value immobilière. Pour les autres logements, la plus-value nette taxable peut supporter l’impôt sur le revenu au taux de 19 % et les prélèvements sociaux au taux global de 17,2 %, avant application des abattements liés à la durée de détention.
L’exonération totale liée à la durée de détention intervient après vingt-deux ans pour l’impôt sur le revenu. Le délai atteint trente ans pour les prélèvements sociaux. (impots.gouv.fr)
Ces règles renforcent l’intérêt d’une stratégie de long terme. Une revente rapide exige une hausse suffisamment importante pour couvrir les frais d’acquisition, les frais de financement, les éventuels travaux et la fiscalité.
Le temps reste l’un des meilleurs alliés du propriétaire
L’immobilier demeure un placement de temps long. Plus la durée de détention augmente, plus les frais d’acquisition se répartissent sur plusieurs années et plus le crédit rembourse du capital.
Cette durée permet aussi de traverser les phases de ralentissement. Un propriétaire contraint de vendre après deux ou trois ans reste très exposé à une baisse locale, à un changement de situation personnelle ou à des frais encore insuffisamment amortis. Celui qui peut conserver son bien pendant quinze ou vingt ans dispose généralement d’une marge de manœuvre supérieure.
Le temps ne garantit cependant pas la performance. Un territoire peut perdre des habitants, un immeuble peut nécessiter des travaux coûteux et un logement peut devenir moins adapté au marché. La durée doit donc accompagner une sélection rigoureuse du bien, et non la remplacer.
La résidence principale produit aussi une richesse d’usage
Le calcul patrimonial ne doit pas effacer l’utilité quotidienne du logement. Une résidence principale procure une stabilité, protège partiellement contre la hausse des loyers et offre la liberté d’aménager son cadre de vie.
Cet avantage ne figure pas directement dans le prix de vente. Pourtant, il possède une valeur réelle. Un logement adapté à la famille, proche du travail ou capable d’accompagner le vieillissement peut réduire d’autres dépenses et améliorer la qualité de vie.
L’enrichissement immobilier possède ainsi deux dimensions. La première reste financière et se mesure à travers la valeur nette, le rendement et le coût total. La seconde concerne l’usage, la sécurité résidentielle et la capacité du bien à répondre durablement aux besoins du ménage.
Comment mesurer son enrichissement immobilier réel ?
Le bon indicateur n’est pas seulement le prix actuel du logement. Le propriétaire doit calculer sa valeur nette patrimoniale.
Cette valeur correspond au prix de vente réaliste du bien, diminué du capital restant dû, des frais de cession, de la fiscalité éventuelle et des travaux indispensables. Pour mesurer la performance complète, il faut ensuite rapprocher ce résultat de l’apport initial et de toutes les dépenses supportées.
Un logement acheté 300 000 euros puis estimé 330 000 euros n’a pas nécessairement créé 30 000 euros de richesse. Les frais d’acquisition ont pu représenter plus de 20 000 euros dans l’ancien. Les intérêts, les travaux et les charges peuvent absorber le reste.
En revanche, si le capital restant dû a diminué de 50 000 euros, la situation patrimoniale du propriétaire peut tout de même s’être améliorée. La hausse du prix n’est alors qu’une composante de l’enrichissement, aux côtés du remboursement du prêt.
Comment calculer son patrimoine immobilier net ?
Valeur de marché réaliste
− Capital restant dû
− Frais et fiscalité liés à la vente
− Travaux indispensables
= Patrimoine immobilier net
Une stratégie immobilière devenue plus exigeante
La période où une hausse générale des prix corrigeait presque toutes les erreurs paraît révolue. Le patrimoine immobilier continue de jouer un rôle majeur dans l’enrichissement des ménages, mais sa performance repose sur plusieurs éléments.
Le propriétaire doit acheter au bon prix, conserver une capacité d’épargne, anticiper les travaux et choisir un logement capable de rester attractif. Il doit également distinguer la valeur estimée de la somme réellement mobilisable après la vente.
L’immobilier reste un actif concret et puissant. Il permet d’utiliser le crédit, de constituer progressivement un capital et, dans le cas d’un investissement locatif, de percevoir des revenus. Il demande toutefois davantage de gestion et de discernement qu’une simple attente de hausse des prix.
L’avis de l’expert LSI
La progression du prix d’un logement ne représente qu’une partie de l’enrichissement immobilier. Pour connaître la valeur réellement constituée, le propriétaire doit aussi mesurer le capital remboursé et les revenus nets perçus, puis déduire la dette restante, les travaux, les frais et la fiscalité.
Dans un marché moins uniforme, la qualité du bien devient déterminante. L’emplacement, l’état de l’immeuble, la performance énergétique et la facilité de revente peuvent désormais peser davantage qu’une hausse moyenne des prix observée à l’échelle d’une ville.
La hausse du marché ne fait plus tout
La progression des valeurs immobilières peut enrichir un propriétaire, mais elle ne suffit plus à garantir une opération patrimoniale réussie. L’inflation, le coût du crédit, la fiscalité, l’entretien et les travaux transforment profondément le résultat final.
Le véritable enrichissement apparaît lorsque la valeur nette du patrimoine progresse après prise en compte de la dette et de toutes les dépenses. Dans un marché plus stable et plus sélectif, la qualité de l’achat, la durée de détention et la maîtrise des coûts deviennent aussi importantes que l’évolution du prix au mètre carré.
Le propriétaire ne doit donc plus seulement se demander combien vaut son logement. Il doit surtout chercher à savoir combien ce logement lui a réellement permis de construire comme patrimoine.
Questions fréquentes
Une hausse du prix du logement enrichit-elle automatiquement son propriétaire ?
Non. La hausse doit être comparée à l’inflation, au coût du crédit, aux frais d’acquisition, aux travaux et à la fiscalité. Le gain affiché peut être très différent du bénéfice réellement obtenu.
Qu’est-ce que le patrimoine immobilier net ?
Il correspond à la valeur de marché des biens immobiliers diminuée des emprunts restant à rembourser et, pour une vente, des frais et impôts susceptibles de réduire la somme récupérée.
Le remboursement du crédit constitue-t-il un enrichissement ?
Oui. La part de capital comprise dans chaque mensualité réduit la dette. Le patrimoine net peut ainsi progresser même lorsque le prix du logement reste stable.
Comment calculer le rendement réel d’un logement locatif ?
Il faut déduire des loyers les charges non récupérables, la taxe foncière, l’assurance, la gestion, les travaux, la vacance locative et la fiscalité.
Quels biens conservent le mieux leur valeur ?
Les logements bien situés, correctement entretenus, économes en énergie et adaptés aux besoins locaux restent généralement plus faciles à louer ou à revendre.
Vous avez un projet d'achat immobilier ?