Baromètre du crédit immobilier – Novembre 2026

La hausse des taux s’accélère et fragilise le pouvoir d’achat immobilier des Français
Édition du 1er novembre 2026 · Baromètre lesiteimmo.com · France
Sommaire
- La hausse des taux s’accélère et fragilise le pouvoir d’achat immobilier des Français
- L’essentiel à retenir en novembre 2026
- Quels sont les taux moyens du crédit immobilier en novembre 2026 ?
- Quels sont les taux immobiliers en novembre 2026 ?
- Comment les taux ont-ils évolué depuis le début de l’année ?
- Comment évoluent les taux immobiliers sur 20 ans ?
- Pourquoi les taux immobiliers augmentent-ils malgré la concurrence bancaire ?
- Combien coûte désormais un crédit immobilier de 250 000 euros ?
- Quel est le coût d’un crédit de 250 000 € en novembre 2026 ?
- Quelle somme peut-on encore emprunter avec 1 500 euros par mois ?
- Pourquoi certains emprunteurs dépassent-ils déjà les 4 % ?
- Quelles régions proposent encore les taux immobiliers les plus attractifs ?
- Comment la hausse des taux affecte-t-elle le pouvoir d’achat immobilier ?
- La négociation du prix peut-elle compenser la hausse des taux ?
- L’assurance emprunteur devient-elle un levier d’économie essentiel ?
- Faut-il encore acheter un logement en novembre 2026 ?
- Les taux immobiliers peuvent-ils atteindre 4 % avant la fin de l’année ?
- L’avis de l’expert lesiteimmo.com
- Novembre 2026 marque-t-il un tournant pour le crédit immobilier ?
- FAQ – Crédit immobilier novembre 2026
Le marché du crédit immobilier aborde le mois de novembre 2026 dans un climat sensiblement plus tendu qu’au début de l’automne. Après plusieurs mois de remontée progressive, les taux franchissent un nouveau palier et réduisent les marges de manœuvre des ménages qui souhaitent devenir propriétaires. La hausse concerne désormais toutes les durées de financement et touche particulièrement les emprunteurs qui doivent étaler leur crédit sur vingt ou vingt-cinq ans pour préserver leur budget.
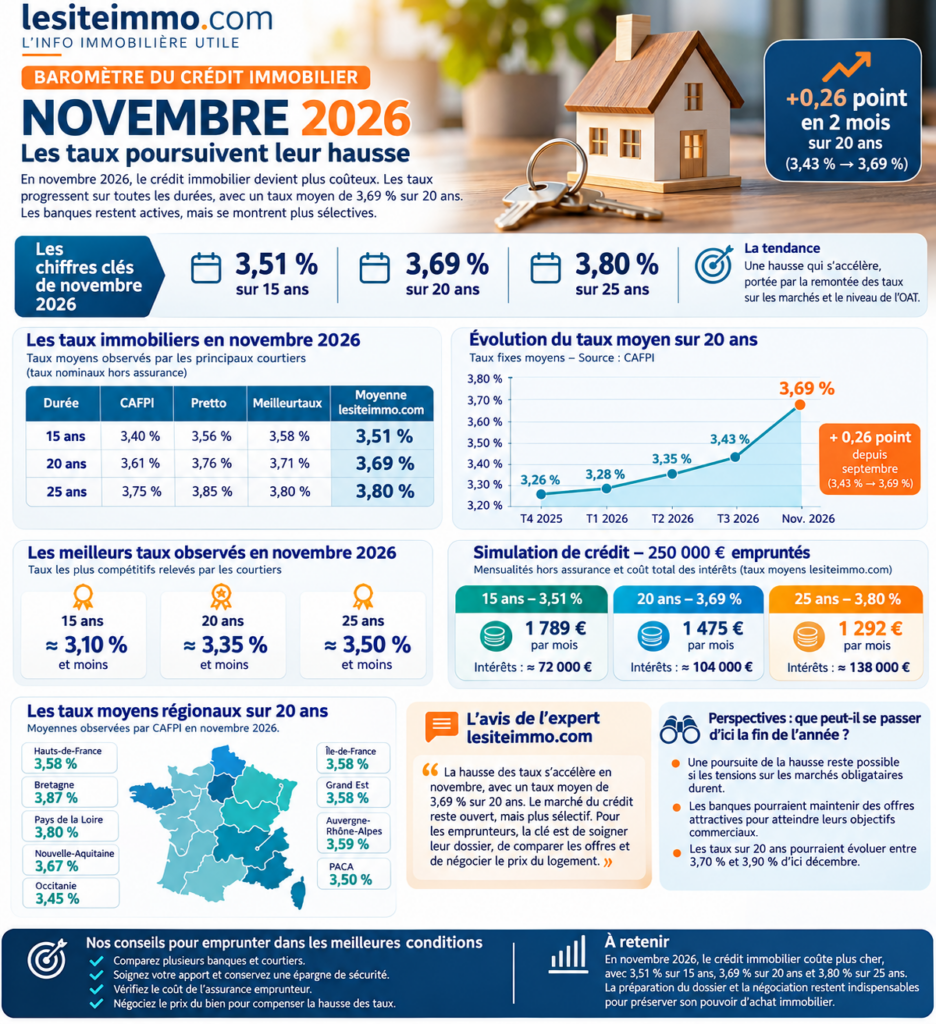
Les dernières observations publiées par CAFPI, Pretto et Lesiteimmo confirment ce changement de rythme. Selon notre indicateur consolidé, le taux moyen indicatif atteint 3,51 % sur quinze ans, 3,69 % sur vingt ans et 3,80 % sur vingt-cinq ans, hors assurance. Ces niveaux traduisent une nouvelle dégradation des conditions de financement par rapport à septembre, sans pour autant signifier que les banques renoncent à accompagner les projets immobiliers.
La situation devient plus délicate pour les candidats à l’achat. D’un côté, les établissements bancaires continuent de rechercher de nouveaux clients et proposent encore des conditions attractives aux dossiers les plus solides. De l’autre, la hausse de leurs coûts de financement les conduit à relever leurs barèmes, ce qui accentue les différences entre emprunteurs. Le marché ne se ferme pas, mais il devient plus exigeant, plus sélectif et surtout plus coûteux.
Ce nouveau numéro du Baromètre du crédit immobilier lesiteimmo.com analyse les taux de novembre, leurs conséquences sur les mensualités, les disparités régionales et les perspectives pour la fin de l’année. L’objectif est de donner aux acheteurs une lecture économique du marché, mais aussi des repères concrets pour prendre leurs décisions.
Quels sont les taux moyens du crédit immobilier en novembre 2026 ?
Le rapprochement des dernières données disponibles permet de mesurer la progression du coût du crédit. CAFPI relève des taux moyens de 3,40 % sur quinze ans, 3,61 % sur vingt ans et 3,75 % sur vingt-cinq ans. Pretto affiche respectivement 3,56 %, 3,76 % et 3,85 %, tandis que Meilleurtaux se situe à 3,58 %, 3,71 % et 3,80 %.
Quels sont les taux immobiliers en novembre 2026 ?
Le coût du crédit immobilier poursuit sa progression à la rentrée d’automne. Voici les taux moyens indicatifs observés sur les principales durées d’emprunt.
Source : indicateur éditorial lesiteimmo.com, moyenne simple des observations CAFPI, Pretto et Meilleurtaux. Taux nominaux indicatifs, hors assurance, non contractuels.
Les différences entre ces organismes tiennent notamment à leurs méthodologies, aux profils étudiés et aux périodes d’observation. Les données CAFPI correspondent aux financements obtenus en octobre, tandis que Pretto et Meilleurtaux fournissent des indications sur les conditions proposées à l’entrée de novembre. Il s’agit donc d’un baromètre d’ouverture du mois, qui pourra évoluer avec les nouvelles décisions bancaires. MoneyVox+1
| Durée | CAFPI | Pretto | Meilleurtaux | Moyenne lesiteimmo.com |
|---|---|---|---|---|
| 15 ans | 3,40 % | 3,56 % | 3,58 % | 3,51 % |
| 20 ans | 3,61 % | 3,76 % | 3,71 % | 3,69 % |
| 25 ans | 3,75 % | 3,85 % | 3,80 % | 3,80 % |
La méthode retenue consiste à calculer une moyenne arithmétique simple des trois observations disponibles pour chaque durée, puis à arrondir au centième. Cet indicateur éditorial n’est pas une moyenne officielle de l’ensemble des prêts distribués en France et ne constitue pas une proposition bancaire.
La lecture de ce tableau confirme que la durée de vingt ans, particulièrement représentative du financement résidentiel, se rapproche désormais de 3,70 %. Pour un ménage qui prépare son acquisition, ce niveau constitue un repère plus prudent que les meilleurs taux publicitaires, réservés à une partie limitée des dossiers.
Comment les taux ont-ils évolué depuis le début de l’année ?
La hausse actuelle ne constitue pas un phénomène isolé. Les observations de CAFPI montrent une progression presque continue du taux moyen sur vingt ans depuis la fin de l’année 2025. Celui-ci passe de 3,26 % au quatrième trimestre 2025 à 3,28 % au premier trimestre 2026, puis à 3,35 % au deuxième trimestre et 3,43 % au troisième. Il atteint désormais 3,61 % dans le baromètre publié pour novembre. CAFPI
Comment évoluent les taux immobiliers sur 20 ans ?
Après une période de relative stabilité, le taux moyen sur vingt ans progresse à nouveau. La hausse devient plus visible à l’automne 2026.
Source : CAFPI, série indicative de taux moyens sur 20 ans, hors assurance. Données trimestrielles et baromètre de novembre 2026.
Cette évolution mérite d’être replacée dans son contexte. Pendant plusieurs mois, les banques parviennent à limiter les répercussions de la hausse de leurs propres coûts de financement. Elles acceptent de réduire leurs marges afin de conserver des volumes de production satisfaisants et d’attirer de nouveaux clients. À l’approche de la fin de l’année, cet équilibre devient plus difficile à maintenir.
Chez CAFPI, les taux progressent encore de 0,10 point sur quinze et vingt ans et de 0,17 point sur vingt-cinq ans par rapport au mois précédent. L’augmentation est donc particulièrement sensible sur les durées longues, précisément celles qui permettent aux ménages disposant de budgets contraints d’accéder à la propriété.
La remontée ne signifie pas pour autant que le marché immobilier entre dans une nouvelle crise du financement. Les établissements bancaires restent présents, mais ils disposent désormais de moins de latitude pour absorber les tensions financières. Cette distinction explique pourquoi le crédit continue de circuler tout en devenant progressivement plus coûteux.
Pourquoi les taux immobiliers augmentent-ils malgré la concurrence bancaire ?
L’une des principales explications se trouve sur le marché obligataire français. Le rendement de l’OAT à dix ans, indicateur suivi par les banques pour apprécier les conditions de financement à long terme, dépasse les 5 % au cours du mois d’octobre. CAFPI relève même un niveau de 5,13 % le 22 octobre, dans un contexte de tensions sur les finances publiques et d’incertitudes budgétaires. CAFPI
Il serait néanmoins inexact de considérer que le taux des crédits immobiliers évolue mécaniquement au même rythme que l’OAT. Les établissements disposent de différentes sources de financement, de politiques de couverture et de stratégies commerciales. Ils ne répercutent donc pas immédiatement chaque mouvement obligataire sur les prêts proposés aux particuliers.
La tendance de fond reste cependant déterminante. Lorsque le financement à long terme devient plus coûteux, la capacité des banques à proposer des crédits très compétitifs diminue. La concurrence commerciale continue de freiner la hausse, mais elle ne suffit plus à neutraliser entièrement les tensions.
La politique monétaire ajoute une seconde dimension. La Banque centrale européenne maintient ses taux directeurs lors de sa réunion du 29 octobre, selon l’analyse publiée par CAFPI. Cette stabilité ne garantit toutefois pas une détente du crédit immobilier, car les taux bancaires à long terme dépendent aussi des marchés obligataires et des anticipations économiques.
Pour les acquéreurs, la conséquence est directe. Les conditions de financement ne dépendent plus seulement de la volonté des banques de conquérir de nouveaux clients. Elles sont également contraintes par un environnement financier plus instable, qui pourrait continuer de peser sur les barèmes jusqu’à la fin de l’année.
Combien coûte désormais un crédit immobilier de 250 000 euros ?
La remontée des taux prend une dimension beaucoup plus concrète lorsqu’elle est traduite en mensualités. Pour un emprunt de 250 000 euros, notre indicateur moyen de novembre conduit à des remboursements sensiblement différents selon la durée choisie.
Quel est le coût d’un crédit de 250 000 € en novembre 2026 ?
À capital emprunté identique, la durée du financement modifie fortement la mensualité et le coût total des intérêts.
Simulation indicative pour 250 000 € empruntés à taux fixe, avec mensualités constantes. Calculs arrondis, hors assurance emprunteur, frais de garantie et frais de dossier.
Simulations indicatives d’un prêt amortissable à taux fixe, avec mensualités constantes, hors assurance et frais annexes. Montants arrondis.
L’allongement de la durée permet de réduire sensiblement l’effort mensuel, mais il augmente le coût global du financement. Entre quinze et vingt-cinq ans, l’écart de mensualité approche 500 euros pour un même capital emprunté. En contrepartie, le montant total des intérêts augmente de plusieurs dizaines de milliers d’euros.
Cette différence ne signifie pas qu’un crédit sur vingt-cinq ans constitue systématiquement une mauvaise décision. Pour une famille, préserver plusieurs centaines d’euros de reste à vivre chaque mois peut être plus important que réduire le coût théorique du financement. L’essentiel consiste à choisir une durée adaptée aux ressources du ménage, à ses charges courantes et à ses projets futurs.
Le véritable risque apparaît lorsque la durée maximale devient le seul moyen de financer un logement trop cher par rapport aux revenus disponibles. Dans cette situation, l’emprunteur dispose de peu de marge en cas de dépense imprévue, de changement professionnel ou de hausse des charges liées au logement.
Quelle somme peut-on encore emprunter avec 1 500 euros par mois ?
Pour mesurer plus directement les conséquences de la hausse des taux, il est utile d’inverser le raisonnement. Plutôt que de partir d’un capital à financer, considérons un ménage qui peut consacrer 1 500 euros chaque mois au remboursement de son crédit.
À notre taux moyen indicatif de 3,69 % sur vingt ans, cette mensualité permet d’emprunter environ 254 000 euros hors assurance. Sur vingt-cinq ans, avec un taux de 3,80 %, le capital accessible approche 290 000 euros.
La durée supplémentaire permet donc de financer un projet plus important, mais elle entraîne aussi un remboursement total nettement supérieur. L’assurance emprunteur vient par ailleurs réduire le capital réellement accessible lorsque le budget mensuel global doit rester fixé à 1 500 euros.
Pour un acheteur, cette simulation rappelle que la capacité d’emprunt ne correspond pas simplement au montant maximal qu’une banque accepte de prêter. Elle doit également tenir compte de la fiscalité du logement, des charges de copropriété, des dépenses énergétiques, des travaux éventuels et de l’épargne nécessaire après l’acquisition.
Pourquoi certains emprunteurs dépassent-ils déjà les 4 % ?
L’une des évolutions les plus marquantes de novembre concerne la dispersion des taux selon les profils. Pretto relève ainsi un taux moyen de 4,07 % sur vingt-cinq ans pour les ménages dont les revenus nets annuels avant impôt sont inférieurs à 40 000 euros. Pour ceux dont les revenus se situent entre 40 000 et 80 000 euros, le taux atteint 3,97 %.
À l’inverse, les emprunteurs disposant de plus de 120 000 euros de revenus annuels obtiennent en moyenne 3,53 % sur la même durée. L’écart atteint donc 0,54 point entre les deux catégories extrêmes. MoneyVox
Ces différences ne signifient pas que les revenus déterminent seuls le taux. La stabilité professionnelle, l’apport personnel, l’épargne restante, la gestion des comptes et le niveau d’endettement jouent également un rôle important. Elles montrent néanmoins que les banques adaptent de plus en plus leurs propositions au risque qu’elles associent à chaque dossier.
Pour les ménages modestes, cette segmentation crée une difficulté supplémentaire. Ils doivent parfois emprunter sur une durée plus longue pour limiter leur mensualité, mais cette durée s’accompagne désormais de taux plus élevés. Le coût global du financement augmente alors au moment même où leur capacité de négociation se réduit.
Cette situation rend particulièrement importante la préparation du dossier. Une épargne régulière, des charges maîtrisées et une gestion bancaire sans incident peuvent contribuer à améliorer l’appréciation de l’établissement prêteur. La comparaison entre plusieurs banques reste également essentielle, car leurs politiques commerciales ne sont pas identiques.
Quelles régions proposent encore les taux immobiliers les plus attractifs ?
Les écarts régionaux constituent une autre caractéristique importante de ce début novembre. Les données CAFPI montrent que certaines régions conservent des conditions relativement favorables malgré la remontée générale des taux, tandis que d’autres se rapprochent déjà du seuil de 4 % sur les durées les plus longues.
Sur vingt ans, l’Occitanie affiche un taux moyen de 3,45 %, devant Provence-Alpes-Côte d’Azur à 3,50 %. Le Grand Est, les Hauts-de-France et l’Île-de-France se situent à 3,58 %. À l’inverse, les taux atteignent 3,80 % dans les Pays de la Loire et 3,87 % en Bretagne.
| Région | Taux moyen sur 20 ans | Taux moyen sur 25 ans |
|---|---|---|
| Occitanie | 3,45 % | 3,60 % |
| Provence-Alpes-Côte d’Azur | 3,50 % | 3,65 % |
| Grand Est | 3,58 % | 3,76 % |
| Île-de-France | 3,58 % | 3,72 % |
| Auvergne-Rhône-Alpes | 3,59 % | 3,68 % |
| Nouvelle-Aquitaine | 3,67 % | 3,71 % |
| Pays de la Loire | 3,80 % | 3,99 % |
| Bretagne | 3,87 % | 4,00 % |
Source : CAFPI, baromètre publié le 1er novembre 2026. Taux moyens observés selon les régions, hors assurance. CAFPI
Ces différences ne doivent pas être interprétées comme des tarifs uniformément appliqués à tous les habitants d’une région. Elles reflètent également la composition des dossiers financés et les politiques commerciales des banques locales. Elles montrent cependant que la concurrence territoriale peut encore jouer un rôle dans les conditions obtenues par les emprunteurs.
Pour les acheteurs, le constat est important. La recherche d’un financement ne doit pas nécessairement se limiter à leur établissement bancaire historique. Selon la région, un réseau mutualiste, une banque nationale ou un établissement concurrent peut proposer des conditions sensiblement différentes.
Comment la hausse des taux affecte-t-elle le pouvoir d’achat immobilier ?
La remontée des taux réduit progressivement la quantité de logement qu’un ménage peut financer à mensualité constante. Cet effet devient particulièrement visible dans les villes où les prix restent élevés, car chaque diminution de la capacité d’emprunt se traduit par une réduction de la surface accessible ou par la nécessité de mobiliser davantage d’apport personnel.
Selon les simulations de CAFPI, pour une mensualité de 1 000 euros sur vingt-cinq ans, la surface finançable recule de 5,75 m² en un an à Rennes, soit une diminution de 10,61 %. La perte atteint également 4,97 m² à Reims et 3,90 m² à Marseille. Ces résultats illustrent les conséquences combinées des conditions de financement et des prix immobiliers locaux. MoneyVox
La dégradation du pouvoir d’achat immobilier ne se mesure donc pas uniquement en euros de mensualité. Elle modifie également la nature des biens accessibles. Certains ménages doivent envisager un appartement plus petit, s’éloigner du centre-ville ou reporter une partie des travaux prévus après l’acquisition.
Pour autant, la hausse des taux ne produit pas les mêmes conséquences dans tous les territoires. Dans les marchés où les vendeurs acceptent davantage de négociations, une réduction du prix d’achat peut compenser une partie de l’augmentation du financement. À l’inverse, lorsque les prix restent élevés et que l’offre disponible demeure limitée, les acquéreurs disposent de moins de possibilités d’ajustement.
C’est pourquoi le crédit et les prix immobiliers doivent être étudiés ensemble. Le taux constitue une composante essentielle du pouvoir d’achat, mais il ne suffit pas à lui seul pour apprécier les opportunités d’un marché local.
La négociation du prix peut-elle compenser la hausse des taux ?
La progression du coût du crédit renforce l’intérêt d’une négociation immobilière bien préparée. Lorsqu’un acquéreur obtient une réduction du prix d’achat, il diminue non seulement son investissement initial, mais aussi le capital qu’il doit éventuellement emprunter et les intérêts associés.
Prenons un logement affiché à 300 000 euros. Une négociation de 5 % représente une économie immédiate de 15 000 euros. Si cette somme correspond à une réduction équivalente du financement sur vingt ans, le ménage économise également plusieurs milliers d’euros d’intérêts supplémentaires.
À l’inverse, attendre plusieurs mois une baisse hypothétique de 0,10 point ne garantit ni une économie comparable ni la possibilité de retrouver un logement présentant les mêmes caractéristiques.
La négociation doit évidemment rester cohérente avec le marché local. Un bien correctement évalué, bien situé et présentant de bonnes performances énergétiques peut laisser peu de marge. Un logement nécessitant des travaux importants ou commercialisé depuis plusieurs mois peut offrir davantage de possibilités.
Pour les acquéreurs, la priorité consiste donc à examiner le coût global de l’opération plutôt qu’à concentrer toute leur attention sur le taux nominal.
L’assurance emprunteur devient-elle un levier d’économie essentiel ?
À mesure que les taux augmentent, la maîtrise des autres coûts du crédit devient encore plus importante. L’assurance emprunteur peut représenter une part significative du coût total d’un financement, particulièrement lorsque celui-ci s’étend sur vingt ou vingt-cinq ans.
Deux banques proposant des taux nominaux comparables peuvent afficher des coûts globaux sensiblement différents selon les garanties et les tarifs d’assurance retenus. La comparaison doit donc porter sur le taux annuel effectif global, mais également sur les caractéristiques du contrat, notamment les garanties en cas d’incapacité, d’invalidité ou de décès.
La réglementation permet par ailleurs de changer d’assurance emprunteur sous réserve de respecter l’équivalence des garanties exigées par la banque. Cette possibilité peut constituer un levier d’économie pendant la durée du crédit.
L’emprunteur doit néanmoins éviter de rechercher uniquement le contrat le moins cher. Une assurance insuffisamment adaptée à sa situation professionnelle ou familiale peut entraîner des difficultés importantes lorsqu’un sinistre survient.
La bonne approche consiste à rechercher un équilibre entre coût, niveau de protection et souplesse du financement.
Faut-il encore acheter un logement en novembre 2026 ?
La hausse des taux ne signifie pas que tous les projets immobiliers doivent être reportés. Elle impose en revanche une analyse plus attentive de leur équilibre financier.
Pour un ménage disposant d’une situation professionnelle stable, d’un apport adapté et d’une mensualité compatible avec ses revenus, l’acquisition d’un logement peut rester parfaitement pertinente. Le prix du bien, sa localisation, ses caractéristiques et la durée pendant laquelle le ménage envisage de l’occuper demeurent des éléments déterminants.
À l’inverse, un projet dont le financement mobilise presque toute la capacité d’endettement et ne laisse aucune épargne disponible mérite d’être réexaminé. La hausse des taux peut alors révéler une fragilité budgétaire qui aurait été moins visible dans un environnement de crédit moins coûteux.
Attendre une baisse des taux ne constitue pas non plus une garantie d’amélioration. Si les conditions de financement se détendent dans quelques mois, certains acheteurs pourront en profiter. Mais une nouvelle hausse, une stabilisation prolongée ou une évolution défavorable des prix immobiliers restent également possibles.
Le meilleur moment pour acheter dépend donc moins d’une prévision générale que de la cohérence du projet individuel.
Les taux immobiliers peuvent-ils atteindre 4 % avant la fin de l’année ?
La possibilité d’un taux moyen proche de 4 % sur vingt-cinq ans devient désormais un scénario crédible. Certains profils dépassent déjà ce seuil et les tensions sur les marchés obligataires continuent de peser sur les conditions de financement.
Il serait toutefois prématuré de considérer une nouvelle hausse comme acquise. Les banques doivent également tenir compte de leurs objectifs commerciaux et de la concurrence entre établissements. Certaines peuvent choisir de maintenir des conditions relativement attractives pour conquérir des clients, même dans un environnement financier défavorable.
La fin de l’année pourrait donc être caractérisée par une nouvelle dispersion des barèmes. Les moyennes nationales pourraient progresser tandis que des offres plus compétitives resteraient accessibles aux meilleurs dossiers.
Pour les emprunteurs, cette incertitude renforce l’intérêt de consulter plusieurs établissements et de faire actualiser régulièrement les simulations de financement.
L’avis de l’expert lesiteimmo.com
La remontée des taux immobiliers en novembre 2026 confirme un changement de rythme sur le marché du financement. Avec un taux moyen indicatif de 3,69 % sur vingt ans, les ménages doivent désormais intégrer un coût du crédit plus élevé dans leur projet d’acquisition. Cette évolution ne signifie pas que les banques ferment leurs portes, mais elle accentue les différences entre les emprunteurs et rend la préparation du financement plus déterminante.
Dans ce contexte, la négociation du prix d’achat prend autant d’importance que la recherche du meilleur taux. Un logement correctement évalué, une durée de remboursement adaptée et une assurance emprunteur compétitive peuvent permettre de préserver l’équilibre financier d’une acquisition. Les ménages ont donc intérêt à comparer les offres bancaires tout en conservant une épargne de sécurité suffisante.
Notre analyse — Novembre 2026 ne marque pas la disparition des opportunités immobilières, mais impose davantage de rigueur. Le bon projet n’est pas nécessairement celui qui bénéficie du taux le plus bas. C’est celui dont le prix, le financement et les charges futures restent compatibles avec les ressources du ménage.
Novembre 2026 marque-t-il un tournant pour le crédit immobilier ?
Le début du mois de novembre confirme une dégradation progressive des conditions de financement. Notre indicateur consolidé situe désormais les taux moyens autour de 3,51 % sur quinze ans, 3,69 % sur vingt ans et 3,80 % sur vingt-cinq ans, soit des niveaux sensiblement supérieurs à ceux observés au début de l’automne.
Cette évolution réduit le pouvoir d’achat immobilier, particulièrement pour les ménages qui doivent emprunter sur de longues durées. Elle ne signifie cependant pas que les banques cessent de financer les acquisitions. La concurrence reste présente et les meilleurs dossiers peuvent encore obtenir des conditions inférieures aux moyennes nationales.
Pour les candidats à l’achat, la période impose surtout davantage de méthode. Il devient essentiel de connaître précisément sa capacité de financement avant de commencer les visites, de comparer les propositions bancaires et de négocier le prix du logement en tenant compte du coût total de l’opération.
Le véritable enjeu de novembre 2026 n’est donc plus seulement de trouver un crédit, mais de construire un financement durablement compatible avec son projet immobilier.
Les prochaines semaines permettront de déterminer si la hausse actuelle se prolonge jusqu’à la fin de l’année ou si la concurrence bancaire parvient à stabiliser les conditions proposées aux ménages.
Sources et méthodologie
Ce baromètre est établi au 1er novembre 2026 à partir des données publiées par CAFPI et de la synthèse des baromètres Pretto et Meilleurtaux publiée par MoneyVox.
Les taux moyens lesiteimmo.com sont calculés à partir d’une moyenne simple des trois sources, arrondie au centième. Les données peuvent porter sur des prêts effectivement obtenus ou sur des barèmes commerciaux selon l’organisme. Les simulations sont réalisées hors assurance et frais annexes, avec des échéances constantes. Les perspectives de fin d’année constituent des scénarios et non des prévisions certaines.
FAQ – Crédit immobilier novembre 2026
Quels sont les taux immobiliers en novembre 2026 ?
Notre baromètre situe les taux moyens indicatifs autour de 3,51 % sur quinze ans, 3,69 % sur vingt ans et 3,80 % sur vingt-cinq ans, hors assurance. Les conditions réelles dépendent du profil de l’emprunteur et de la banque.
Pourquoi les taux immobiliers augmentent-ils ?
La hausse des coûts de financement à long terme, notamment sur les marchés obligataires, conduit plusieurs banques à relever leurs barèmes. La concurrence bancaire limite toutefois certaines augmentations.
Peut-on encore emprunter à moins de 3,50 % ?
Oui, certains dossiers solides peuvent obtenir des conditions inférieures aux moyennes du marché. Le niveau de revenus, l’apport, la stabilité professionnelle et la qualité de la gestion bancaire influencent les propositions.
Quelle mensualité pour 250 000 euros sur vingt ans ?
À un taux nominal de 3,69 %, un crédit de 250 000 euros sur vingt ans représente environ 1 475 euros par mois, hors assurance et frais annexes.
Faut-il acheter maintenant ou attendre une baisse des taux ?
La décision dépend du budget, du prix du logement et de la durée du projet. Attendre une baisse future reste incertain. Une négociation immobilière peut parfois compenser une partie du surcoût du crédit.
Comment réduire le coût de son crédit immobilier ?
Comparer plusieurs établissements, optimiser son apport, négocier le prix d’achat et étudier l’assurance emprunteur permettent de rechercher un financement plus avantageux sans fragiliser son budget.
Vous avez un projet d'achat immobilier ?