Compromis de vente : que faut-il vérifier avant de signer ?
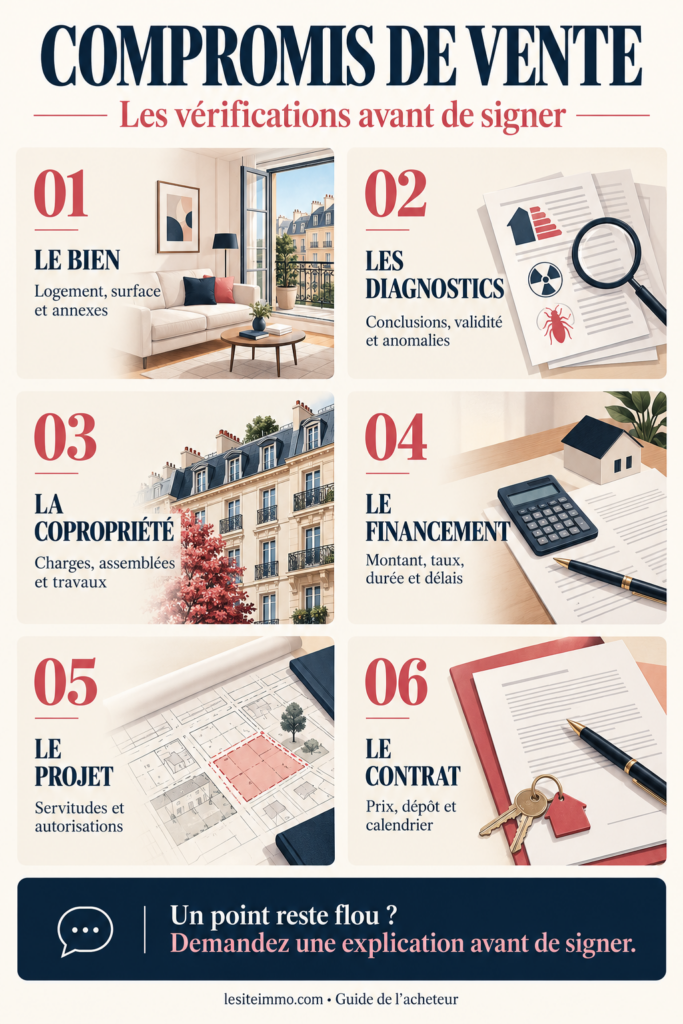
Le prix convient, le logement plaît et le vendeur accepte l’offre. Avant de signer le compromis de vente, une nouvelle étape commence. Vérifier que le contrat correspond précisément au bien, au financement et aux conditions de l’achat. Désignation du logement, diagnostics, copropriété et clauses suspensives méritent une lecture attentive. Ce document engage la transaction : chaque point déterminant doit être clair avant la signature.
Sommaire
- Pourquoi le compromis de vente mérite-t-il toute votre attention ?
- Le contrat décrit-il exactement le logement que vous achetez ?
- Que faut-il comprendre dans les diagnostics immobiliers ?
- Pourquoi faut-il examiner la copropriété au-delà du montant des charges ?
- La condition suspensive de prêt correspond-elle à votre financement ?
- Comment vérifier que votre projet reste réalisable ?
- Que faut-il contrôler concernant les sommes et le calendrier ?
- Le conseil de la rédaction : que faut-il clarifier avant de signer ?
- Comment utiliser le délai de rétractation ?
- Quelles questions se poser avant de signer un compromis de vente ?
- Le compromis de vente engage-t-il l’acheteur ?
- Quels documents faut-il examiner avant la signature ?
- Que doit préciser la condition suspensive de prêt ?
- Quand commence le délai de rétractation ?
- Peut-on protéger un projet de travaux dans le compromis ?
Pourquoi le compromis de vente mérite-t-il toute votre attention ?
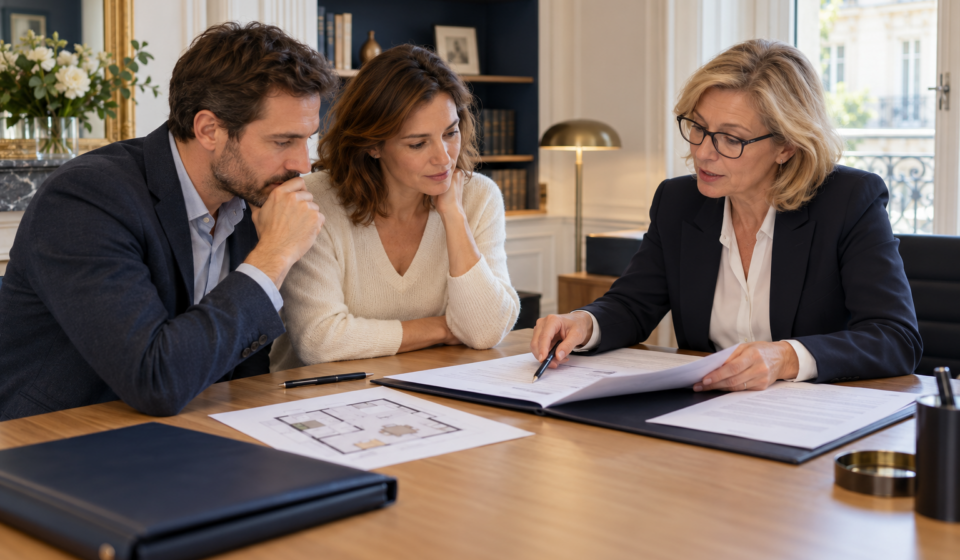
Le compromis fixe les engagements du vendeur et de l’acheteur. Il précise le bien concerné, son prix et les conditions de réalisation de la vente. Il se distingue de la promesse unilatérale, dans laquelle le vendeur accorde à l’acquéreur une possibilité d’acheter pendant une période définie. Le titre du document et son contenu doivent donc correspondre à l’engagement que vous souhaitez prendre.
Demandez le projet suffisamment tôt pour le lire au calme, avec ses annexes. Une lecture à la dernière minute laisse peu de place aux questions et aux corrections. Soulignez les passages que vous ne comprenez pas et sollicitez le professionnel chargé de l’acte avant le rendez-vous.
Une explication orale rassure, mais une rédaction précise sécurise votre compréhension de l’accord. Tout élément qui conditionne votre décision mérite un examen particulier.
Le contrat décrit-il exactement le logement que vous achetez ?
Comparez la désignation du bien avec ce que vous visitez et ce que vous pensez acquérir. Une cave, un garage ou un emplacement de stationnement peut représenter une part importante de l’intérêt du logement. Vérifiez leur présence dans le projet, leur identification et la nature des droits associés.
Un jardin ou une terrasse appelle également une lecture attentive. Demandez au notaire de préciser s’il s’agit d’une propriété privative, d’une partie commune à jouissance exclusive ou d’une autre situation. Ces différences influencent les usages possibles et les travaux envisageables.
Pour un appartement, contrôlez la cohérence entre les numéros de lots, les annexes et les documents de copropriété. La surface privative relevant de la loi Carrez doit figurer dans l’avant-contrat lorsque cette réglementation s’applique.
Pensez enfin aux équipements qui restent sur place. Si votre accord comprend certains meubles ou appareils, demandez une identification suffisamment précise pour éviter les malentendus au moment de la remise des clés.
Que faut-il comprendre dans les diagnostics immobiliers ?
Les diagnostics apportent des informations sur certains aspects du logement. Leur nature dépend notamment du bâtiment, de l’ancienneté des installations et de sa localisation. Le dossier peut comprendre le DPE, les états des installations électriques et de gaz, les informations sur l’amiante, le plomb ou les risques. Vérifiez avec le rédacteur de l’acte que les pièces nécessaires sont présentes et valides.
Lisez surtout les conclusions et les observations. Une anomalie mérite une explication concrète : quel équipement concerne-t-elle ? Faut-il demander un devis ? Quel effet produit-elle sur votre budget ou sur l’usage du logement ?
Un dossier de diagnostics ne remplace pas une expertise complète du bâtiment. Si une fissure, une humidité persistante ou l’état de la toiture suscite un doute, organisez une vérification adaptée avant de vous engager davantage.
Pour une maison concernée par un audit énergétique obligatoire, utilisez également ce document pour approfondir votre réflexion sur les travaux. Les scénarios proposés alimentent l’analyse du projet ; ils ne remplacent pas les devis des entreprises.
Pourquoi faut-il examiner la copropriété au-delà du montant des charges ?
Les charges annoncées donnent un premier repère, mais elles ne décrivent pas toutes les dépenses possibles. Consultez les procès-verbaux des assemblées générales des trois dernières années, le règlement de copropriété et les informations financières communiquées dans le dossier.
Recherchez les discussions sur les façades, la toiture, le chauffage collectif ou les infiltrations. Un sujet qui revient régulièrement mérite des questions, même en l’absence de vote immédiat. Demandez également les documents disponibles sur la programmation des travaux.
La répartition de certaines dépenses entre vendeur et acheteur mérite une explication précise dans l’acte. Faites distinguer les règles applicables aux appels de fonds du syndic et les arrangements convenus entre les parties. La remise de certains documents obligatoires de copropriété conditionne aussi le départ du délai de rétractation.
Votre objectif consiste à comprendre ce que coûte le logement aujourd’hui et les dépenses qui peuvent accompagner sa détention.
La condition suspensive de prêt correspond-elle à votre financement ?
Si votre achat entre dans le champ de la protection légale et repose sur un crédit immobilier, l’avant-contrat comprend une condition suspensive d’obtention du prêt. Sa rédaction doit correspondre au financement recherché.
Contrôlez le montant à emprunter, la durée, le taux maximal et les délais prévus pour déposer les demandes et obtenir le financement. Vérifiez également le nombre d’établissements à solliciter si le contrat le précise. Vos démarches doivent respecter les caractéristiques inscrites dans la clause.
Le délai d’obtention du prêt ne peut pas être inférieur à un mois ; il atteint couramment 45 à 60 jours. Un simple accord de principe ne vaut pas offre ferme de crédit conforme au contrat.
Évitez donc de reprendre automatiquement une clause standard. Présentez votre plan de financement au rédacteur et signalez les particularités du dossier, notamment si l’achat dépend aussi de la vente d’un autre bien.
Comment vérifier que votre projet reste réalisable ?
Vous achetez parfois autant un potentiel qu’un logement existant. Une extension, une division ou l’aménagement d’un espace peut peser fortement dans votre décision. Dans ce cas, demandez quelles vérifications préalables sont nécessaires et si une condition spécifique doit entrer dans le compromis.
Le même réflexe s’applique aux accès et aux servitudes. Un passage utilisé lors de la visite ne suffit pas à expliquer les droits qui l’accompagnent. Demandez à comprendre les documents et leurs conséquences sur vos usages.
Lorsque votre projet dépend d’une autorisation ou d’un accord extérieur, faites examiner ce point avant de signer. Le professionnel peut vous expliquer les possibilités de rédaction, les justificatifs attendus et les délais compatibles avec la vente.
Que faut-il contrôler concernant les sommes et le calendrier ?
Relisez le prix, les honoraires et les modalités de paiement. Identifiez les sommes à mobiliser à chaque étape, en tenant compte de votre apport et de la disponibilité effective de votre épargne.
Si le compromis prévoit un dépôt de garantie, demandez qui le reçoit, quand il devient exigible et dans quelles conditions il revient à l’acquéreur. Ne le confondez pas avec une éventuelle clause pénale : ces dispositions répondent à des mécanismes différents.
Examinez aussi le calendrier. La date envisagée pour l’acte authentique doit rester cohérente avec le financement et les vérifications du dossier. Faites préciser les conditions de disponibilité du logement, particulièrement si le vendeur l’occupe encore ou si un locataire est présent.
Comment utiliser le délai de rétractation ?
Pour l’acquéreur non professionnel d’un logement à usage d’habitation, le délai légal de rétractation est de 10 jours, sans justification à fournir. Son point de départ dépend de la notification ou de la remise régulière de l’acte. Demandez au professionnel de vous confirmer la date de départ, l’échéance et les modalités d’exercice de ce droit.
Cette protection ne dispense pas d’une lecture préalable. Elle offre un temps supplémentaire pour reprendre le dossier, vérifier les réponses obtenues et mesurer la portée de votre engagement.
Avant de signer, assurez-vous de comprendre ce que vous achetez, ce que vous financez et les conditions qui protègent votre projet. Si un point déterminant reste flou, demandez sa clarification et sa traduction dans l’acte. Quelques échanges supplémentaires valent mieux qu’un engagement mal compris.
Quelles questions se poser avant de signer un compromis de vente ?
Le compromis de vente engage-t-il l’acheteur ?
Oui. Il engage l’acheteur et le vendeur selon les conditions du contrat. L’acquéreur non professionnel d’un logement à usage d’habitation bénéficie toutefois d’un délai légal de rétractation de 10 jours.
Quels documents faut-il examiner avant la signature ?
Examinez le projet de compromis, la désignation du bien, les diagnostics applicables et les documents relatifs à sa situation. En copropriété, consultez notamment le règlement, les procès-verbaux des trois dernières années et les informations financières.
Que doit préciser la condition suspensive de prêt ?
Elle doit correspondre au financement recherché et préciser notamment le montant, la durée, le taux maximal et les délais applicables. Les demandes de crédit doivent respecter les caractéristiques inscrites dans le contrat.
Quand commence le délai de rétractation ?
Il commence le lendemain de la notification ou de la remise régulière de l’acte, selon les modalités applicables. En copropriété, l’absence de certains documents obligatoires peut reporter son point de départ.
Peut-on protéger un projet de travaux dans le compromis ?
Une condition adaptée peut être négociée lorsque l’achat dépend d’une autorisation ou d’un élément déterminant. Le notaire vérifie sa rédaction, les justificatifs nécessaires et les délais prévus.
Vous avez un projet d'achat immobilier ?