Baromètre immobilier novembre 2026 : prix au m², crédit et tendances du marché

Le marché immobilier français aborde la fin de l’année entre reprise des transactions, correction des prix dans l’ancien et remontée des taux. Analyse des régions, des grandes villes et des perspectives pour acheter ou vendre.
Sommaire
- La reprise des transactions peut-elle résister à la fin de l’année ?
- Quels sont les prix immobiliers par région en novembre 2026 ?
- Quels sont les prix au m² dans les grandes villes françaises ?
- Les prix de l’immobilier ancien continuent-ils de baisser ?
- Pourquoi les taux de crédit pèsent-ils davantage sur les acheteurs ?
- Le pouvoir d’achat immobilier recule-t-il dans les métropoles ?
- Le marché immobilier neuf amorce-t-il une amélioration ?
- Faut-il acheter avant la fin de 2026 ou attendre 2027 ?
- Comment les vendeurs doivent-ils ajuster leur stratégie ?
- Le marché immobilier ne manque pas toujours d’acheteurs, mais d’un accord sur le juste prix
- Que retenir du baromètre immobilier de novembre 2026 ?
La reprise des transactions peut-elle résister à la fin de l’année ?
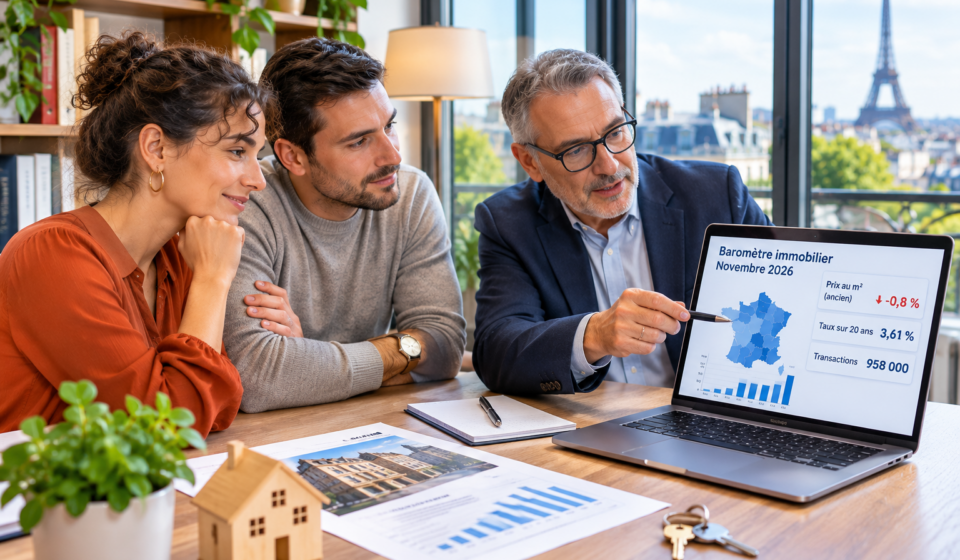
Avec environ 958 000 ventes de logements anciens sur douze mois à fin juin 2026, le marché retrouve une activité plus soutenue qu’un an auparavant. Les projets de mobilité professionnelle et familiale continuent d’alimenter la demande, mais le financement reste un frein pour de nombreux ménages.
Cette reprise ne doit pas être confondue avec un retour à la hausse généralisée des prix. Les acquéreurs comparent les biens, évaluent leurs charges futures et négocient davantage lorsque le logement présente des défauts ou un prix excessif.
Quels sont les prix immobiliers par région en novembre 2026 ?
La carte des prix demeure très contrastée. L’Île-de-France affiche des prix d’appartements particulièrement élevés, tandis que Provence-Alpes-Côte d’Azur et la Corse se distinguent par le niveau des maisons. À l’inverse, plusieurs régions de l’Est et du Centre proposent des prix plus accessibles.
Les derniers relevés régionaux homogènes utilisés ici datent d’octobre 2026. Ils constituent un point de référence pour l’édition de novembre, et non des prix nouvellement mesurés en novembre.
| Région | Appartement / m² | Maison / m² |
|---|---|---|
| Île-de-France | 5 786 € | 3 527 € |
| Provence-Alpes-Côte d’Azur | 3 895 € | 3 910 € |
| Corse | 3 597 € | 3 741 € |
| Nouvelle-Aquitaine | 3 160 € | 1 938 € |
| Pays de la Loire | 3 083 € | 2 246 € |
| Auvergne-Rhône-Alpes | 3 081 € | 2 455 € |
| Bretagne | 2 967 € | 2 288 € |
| Occitanie | 2 804 € | 2 218 € |
| Hauts-de-France | 2 565 € | 1 816 € |
| Normandie | 2 506 € | 2 051 € |
| Centre-Val de Loire | 2 181 € | 1 695 € |
| Bourgogne-Franche-Comté | 1 945 € | 1 595 € |
| Grand Est | 1 844 € | 1 583 € |
Source : PAP, estimations régionales d’octobre 2026. Prix indicatifs, distincts des prix constatés dans les actes notariés.
Quels sont les prix au m² dans les grandes villes françaises ?
Les métropoles françaises conservent des niveaux de prix très différents. Paris demeure nettement plus coûteuse que les autres grandes villes, tandis que Nice et Aix-en-Provence bénéficient d’une forte attractivité résidentielle.
Lyon, Bordeaux, Rennes et Nantes présentent également des marchés relativement élevés. À l’inverse, Limoges et Saint-Étienne restent parmi les grandes villes les plus accessibles de cette sélection.
| Ville | Appartement / m² | Maison / m² |
|---|---|---|
| Paris | 9 630 € | 10 059 € |
| Aix-en-Provence | 5 423 € | 6 698 € |
| Nice | 5 245 € | 6 365 € |
| Lyon | 4 714 € | 5 798 € |
| Bordeaux | 4 448 € | 4 960 € |
| Rennes | 4 015 € | 5 176 € |
| Strasbourg | 3 740 € | 3 685 € |
| Marseille | 3 605 € | 5 030 € |
| Toulouse | 3 565 € | 4 129 € |
| Montpellier | 3 412 € | 4 032 € |
| Lille | 3 409 € | 3 518 € |
| Nantes | 3 371 € | 4 535 € |
| Angers | 3 174 € | 3 455 € |
| Toulon | 3 171 € | 4 259 € |
| Caen | 3 094 € | 3 801 € |
| Tours | 3 012 € | 3 790 € |
| Dijon | 2 795 € | 3 341 € |
| Reims | 2 687 € | 3 310 € |
| Amiens | 2 641 € | 2 283 € |
| Orléans | 2 578 € | 2 810 € |
| Grenoble | 2 501 € | 3 758 € |
| Brest | 2 407 € | 2 708 € |
| Metz | 2 384 € | 2 571 € |
| Limoges | 1 575 € | 1 942 € |
| Saint-Étienne | 1 230 € | 2 075 € |
Source : Lesiteimmo, estimations au 1er octobre 2026, prix indicatifs nets vendeurs. Les destinations des liens doivent être vérifiées avant publication.
Les prix de l’immobilier ancien continuent-ils de baisser ?
Au deuxième trimestre 2026, les prix des logements anciens diminuent de 1 % sur trois mois et de 0,8 % sur un an selon les indices Notaires-Insee.
Les maisons reculent davantage que les appartements, ce qui traduit notamment la sensibilité des acquéreurs aux coûts d’entretien et de rénovation.
| Catégorie | Évolution annuelle T2 2026 |
|---|---|
| Ensemble des logements anciens | -0,8 % |
| Appartements anciens | -0,1 % |
| Maisons anciennes | -1,3 % |
| Ancien en Île-de-France | -0,3 % |
| Ancien en province | -1,0 % |
Source : Notaires-Insee, deuxième trimestre 2026. Dernier indice officiel de référence retenu pour cette édition.
Pourquoi les taux de crédit pèsent-ils davantage sur les acheteurs ?
Le coût du financement progresse. Selon le baromètre CAFPI du 1er novembre, les taux moyens atteignent 3,40 % sur 15 ans, 3,61 % sur 20 ans et 3,75 % sur 25 ans, hors assurance. Les conditions réellement proposées dépendent du profil et de l’établissement prêteur.
Taux moyens hors assurance · CAFPI · Comparaison trimestrielle et novembre
Sur vingt ans, un emprunt de 250 000 euros à 3,61 % entraîne une mensualité théorique proche de 1 463 euros hors assurance. La remontée du crédit réduit ainsi la marge budgétaire de certains ménages, en particulier des primo-accédants.
Le pouvoir d’achat immobilier recule-t-il dans les métropoles ?
Les effets du financement diffèrent selon les prix locaux. À Paris ou Nice, un budget donné permet d’acquérir moins de surface que dans des villes comme Reims ou Saint-Étienne.
Une hausse du taux peut alors conduire à réduire la surface recherchée, augmenter l’apport ou modifier le secteur de prospection. La bonne comparaison ne se limite toutefois pas au prix au mètre carré : les charges, les déplacements, les travaux et la performance énergétique influencent le coût réel du projet.
Le marché immobilier neuf amorce-t-il une amélioration ?
En septembre 2026, 31 428 logements sont autorisés, en hausse de 1,2 % sur un mois, tandis que les mises en chantier sont estimées à 28 682, en baisse de 9,7 % par rapport à août. Ces indicateurs montrent une reprise encore irrégulière de la construction.
Le neuf conserve néanmoins des arguments pour les ménages recherchant une bonne performance énergétique et des travaux limités à court terme. Son intérêt doit être apprécié au regard du prix de vente, des charges et des dispositifs de financement réellement accessibles.
Faut-il acheter avant la fin de 2026 ou attendre 2027 ?
Aucun indicateur national ne permet de recommander systématiquement d’acheter immédiatement ou d’attendre. Pour une résidence principale, la solidité du financement, la durée de détention envisagée et la qualité du logement sont plus déterminantes qu’une anticipation de quelques dixièmes de point sur les prix.
Les acquéreurs ont intérêt à comparer plusieurs simulations bancaires et à prévoir une marge pour les dépenses imprévues. Un logement bien situé, correctement estimé et adapté à un projet durable peut conserver son intérêt dans un marché incertain.
Comment les vendeurs doivent-ils ajuster leur stratégie ?
Le retour de l’activité ne dispense pas d’une estimation rigoureuse. Un bien affiché au-dessus des références locales risque de prolonger sa commercialisation, même lorsqu’il suscite des consultations.
Les diagnostics, les photographies, la transparence sur les travaux et la qualité de la diffusion influencent les contacts. Pour comparer les offres de professionnels et découvrir les biens disponibles, les internautes peuvent poursuivre leur recherche sur lesiteimmo.com .
Le marché immobilier ne manque pas toujours d’acheteurs, mais d’un accord sur le juste prix
La remontée des taux oblige les acquéreurs à reconsidérer leur budget, tandis que les vendeurs doivent tenir compte des nouvelles exigences du marché. La performance énergétique, les travaux et les charges deviennent des éléments centraux de la décision.
Notre conseil : privilégier une analyse précise du territoire et du coût global du logement plutôt que de fonder sa décision sur une seule moyenne nationale.
Que retenir du baromètre immobilier de novembre 2026 ?
Le marché français aborde la fin de l’année entre reprise des ventes, correction des prix anciens et financement plus coûteux. Les différences régionales et locales restent fortes, ce qui renforce l’importance d’une estimation adaptée à chaque logement.
Pour les acheteurs, la priorité est de sécuriser le budget. Pour les vendeurs, elle consiste à présenter un bien au juste prix. Dans les deux cas, une connaissance fine du marché local reste le meilleur point de départ.
Édition datée du 1er novembre 2026. Prix par ville : Lesiteimmo, 1er octobre 2026. Prix de l’ancien et transactions : Notaires-Insee. Taux : CAFPI, novembre 2026. Construction : SDES, septembre 2026.
Les estimations des prix au m² ne constituent pas des prix de ventes notariales et ne doivent pas être interprétées comme une variation mensuelle.
Insee · Le site immo · CAFPI · SDES
Vous avez un projet d'achat immobilier ?