Racheter la part immobilière de son ex-conjoint : comment savoir si le projet reste finançable ?

Après une séparation, conserver la maison ou l’appartement familial peut apparaître comme la solution la plus rassurante. Le rachat de la part de son ex-conjoint permet d’éviter une vente et de préserver les repères des enfants. Cette opération ne se limite toutefois pas au paiement d’une soulte. Il faut souvent reprendre le capital restant dû, financer les frais liés au partage et convaincre la banque que le budget reste soutenable avec un seul revenu.
Sommaire
- En quoi consiste le rachat de la part immobilière ?
- Comment calculer la soulte ?
- Pourquoi le financement dépasse-t-il souvent la soulte ?
- L’estimation du logement peut-elle faire basculer le projet ?
- La désolidarisation du crédit est-elle automatique ?
- Quels critères la banque examine-t-elle ?
- Pourquoi le reste à vivre reste-t-il déterminant ?
- Comment les pensions alimentaires influencent-elles le dossier ?
- Quels frais faut-il ajouter à l’opération ?
- L’assurance emprunteur peut-elle compromettre le rachat ?
- Exemple simplifié d’un rachat à parts égales
- Faut-il utiliser toute son épargne ?
- Les travaux doivent-ils entrer dans le plan de financement ?
- Comment tester soi-même la faisabilité du projet ?
- Que faire si le financement ne passe pas ?
- Comment savoir si le rachat reste raisonnable ?
- Questions fréquentes sur le rachat de soulte
En quoi consiste le rachat de la part immobilière ?
Lorsqu’un logement appartient aux deux membres d’un couple, chacun détient des droits sur le bien. Après la séparation, l’un d’eux peut souhaiter devenir seul propriétaire. Il doit alors racheter la part de l’autre.
La somme versée à l’ex-conjoint s’appelle une soulte. Elle compense la valeur des droits qu’il abandonne dans le logement. L’opération met fin à la communauté ou à l’indivision immobilière.
Le principe paraît simple. Sa réalisation dépend pourtant de plusieurs éléments. Il faut connaître la valeur actuelle du logement, le capital restant dû, les quotes-parts de propriété et les éventuelles créances entre les anciens partenaires.
Le statut du couple joue également un rôle. Les règles du partage diffèrent selon que les personnes sont mariées sous un régime communautaire, mariées sous le régime de la séparation de biens, pacsées ou en concubinage.
Le notaire vérifie les droits de chacun et prépare l’acte qui permet le transfert de propriété. La banque décide, de son côté, si la personne qui conserve le bien peut reprendre seule le financement.
Comment calculer la soulte ?
Dans une situation simple, les deux partenaires possèdent le logement à parts égales et remboursent un crédit commun. La soulte correspond alors à la moitié de la valeur nette du bien.
Cette valeur nette se calcule en déduisant le capital restant dû de la valeur actuelle du logement.
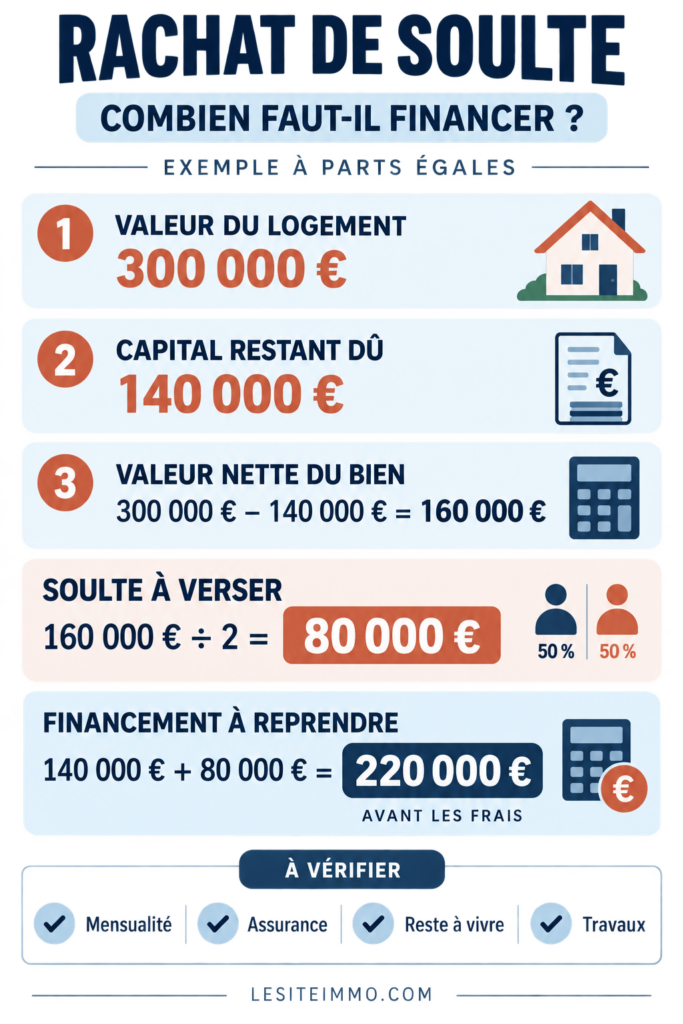
Prenons une maison estimée à 300 000 euros. Le crédit immobilier présente encore un capital de 140 000 euros à rembourser. La valeur nette du bien atteint donc 160 000 euros.
Si chaque propriétaire détient 50 % de la maison, chacun possède 80 000 euros de valeur nette. La personne qui souhaite devenir seule propriétaire doit verser une soulte de 80 000 euros à son ex-conjoint.
La formule simplifiée devient donc :
Soulte = (valeur du logement − capital restant dû) ÷ 2
Les Notaires du Grand Paris illustrent cette méthode avec un logement évalué à 500 000 euros et un capital restant dû de 120 000 euros. Dans le cadre d’une propriété répartie à parts égales, la soulte atteint 190 000 euros. (paris.notaires.fr)
Ce calcul ne s’applique pas automatiquement à toutes les séparations. Les quotes-parts peuvent être inégales. Un partenaire peut avoir engagé un apport personnel supérieur ou remboursé davantage de mensualités. Des travaux financés par un seul propriétaire peuvent également entrer dans les comptes.
Le notaire doit donc calculer le montant définitif à partir de l’acte d’achat, du régime matrimonial et des justificatifs disponibles.
Pourquoi le financement dépasse-t-il souvent la soulte ?
La première erreur consiste à vérifier uniquement sa capacité à emprunter le montant de la soulte. La personne qui conserve le logement doit aussi reprendre le crédit encore attaché au bien.
Dans notre exemple, la soulte atteint 80 000 euros. Le prêt immobilier présente encore un capital de 140 000 euros. L’opération porte donc potentiellement sur 220 000 euros, auxquels s’ajoutent différents frais.
Selon la solution choisie, la banque peut maintenir le crédit existant au nom d’un seul emprunteur et accorder un prêt complémentaire pour la soulte. Elle peut aussi remplacer l’ancien financement par un nouveau crédit qui regroupe le capital restant dû, la soulte et certains frais.
La faisabilité ne dépend donc pas seulement de la somme versée à l’ex-conjoint. Elle repose sur le montant total que la personne devra assumer seule après l’opération.
L’estimation du logement peut-elle faire basculer le projet ?
La valeur retenue pour la maison influence directement la soulte. Plus l’estimation augmente, plus la somme à verser à l’ex-conjoint devient importante.
Une estimation volontairement basse peut sembler favorable à la personne qui souhaite conserver le logement. Elle risque toutefois de léser l’autre propriétaire et d’alimenter un conflit. Une valeur trop élevée peut, à l’inverse, rendre le financement impossible.
Les anciens partenaires ont donc intérêt à rechercher une valeur de marché neutre. Plusieurs professionnels de l’immobilier peuvent établir des estimations argumentées à partir de l’emplacement, de la surface, de l’état du logement, de son DPE et des ventes comparables.
La valeur affective ne doit pas influencer le calcul. Le prix payé plusieurs années auparavant ne suffit pas non plus à déterminer la valeur actuelle.
Lorsque les estimations restent très éloignées, une expertise immobilière indépendante peut apporter une base plus solide au partage.
La désolidarisation du crédit est-elle automatique ?
Le transfert de propriété et la reprise du prêt constituent deux opérations distinctes. Le fait de racheter la part de son ex-conjoint ne libère pas automatiquement celui-ci du crédit immobilier.
Tant que la banque n’a pas accepté la désolidarisation, les deux signataires restent engagés. L’établissement prêteur peut réclamer les mensualités à chacun d’eux.
Un simple accord entre les anciens partenaires ne s’impose pas à la banque. Même si la convention de divorce prévoit que l’un d’eux prend en charge le crédit, l’autre demeure co-emprunteur tant que l’établissement n’a pas formalisé sa sortie.
L’ex-conjoint qui cède sa part doit donc vérifier qu’il ne restera pas responsable d’un prêt portant sur un bien qui ne lui appartient plus.
La banque réexamine la situation financière de la personne qui souhaite conserver le logement. Elle peut accepter la reprise du crédit, demander de nouvelles garanties ou imposer un refinancement complet. Elle peut aussi refuser si le risque lui paraît trop élevé.
Quels critères la banque examine-t-elle ?
La banque analyse d’abord les revenus de l’emprunteur. Elle vérifie leur montant, leur régularité et leur pérennité. Un salaire stable ne reçoit pas le même traitement que des commissions variables, des revenus indépendants ou des primes exceptionnelles.
Elle étudie ensuite les charges déjà supportées. Les crédits à la consommation, les pensions alimentaires, les mensualités d’un autre prêt et certains engagements financiers réduisent la capacité d’emprunt.
Le taux d’effort constitue un indicateur central. Les règles du Haut Conseil de stabilité financière prévoient en principe qu’il ne dépasse pas 35 % des revenus de l’emprunteur. La durée du crédit ne doit généralement pas excéder 25 ans. Les banques disposent d’une marge de flexibilité limitée, mais le client ne peut pas exiger son utilisation. (www.economie.gouv.fr)
Pour une personne qui perçoit 3 000 euros de revenus nets mensuels, l’ensemble des charges d’emprunt ne devrait théoriquement pas dépasser environ 1 050 euros si la banque applique strictement ce plafond.
Cette première estimation doit inclure la mensualité du futur crédit, l’assurance emprunteur et les autres emprunts en cours.
Pourquoi le reste à vivre reste-t-il déterminant ?
Respecter un taux d’effort de 35 % ne garantit pas l’accord bancaire. L’établissement examine aussi la somme disponible après le paiement des mensualités.
Ce reste à vivre doit financer l’alimentation, les transports, l’énergie, les assurances, les frais liés aux enfants et les dépenses courantes. Il doit également permettre de faire face aux imprévus.
Après une séparation, l’équilibre financier change profondément. Les revenus qui finançaient un seul foyer doivent désormais permettre d’entretenir deux logements. Les frais de garde, les déplacements entre les domiciles et les dépenses d’équipement peuvent augmenter.
La personne qui conserve une grande maison doit aussi payer seule la taxe foncière, le chauffage, l’assurance, le jardin et les réparations. Ces dépenses ne figurent pas toutes dans le calcul du taux d’effort, mais elles pèsent réellement sur le budget.
Une mensualité techniquement acceptable peut donc laisser un reste à vivre insuffisant. La banque peut alors refuser le financement, même si le seuil des 35 % reste respecté.
L’avis juridique
Le montant de la soulte dépend de la valeur du logement, du capital restant dû, des droits détenus par chacun et des éventuels comptes entre les anciens partenaires. Le calcul simplifié présenté dans cet article concerne seulement un bien détenu à parts égales.
Le transfert de propriété nécessite un acte notarié. Il ne libère pas automatiquement l’ex-conjoint du crédit. La désolidarisation doit être expressément acceptée par la banque. Le notaire, l’avocat et l’établissement prêteur doivent donc coordonner l’opération.
Comment les pensions alimentaires influencent-elles le dossier ?
La pension alimentaire versée constitue une charge régulière. Elle réduit la capacité de remboursement de la personne qui doit la payer.
Lorsqu’elle est perçue, la banque peut l’intégrer aux revenus sous certaines conditions. Elle examine généralement sa stabilité, son montant, la décision qui la prévoit et sa durée probable.
La garde alternée ne supprime pas toutes les dépenses liées aux enfants. Chaque parent doit souvent disposer d’un logement assez grand, de mobilier et d’équipements adaptés.
La banque cherche donc à comprendre la nouvelle organisation familiale. Une simulation réalisée à partir de l’ancien budget du couple ne présente aucune utilité. Le projet doit reposer sur les revenus et les charges qui subsisteront après la séparation.
Quels frais faut-il ajouter à l’opération ?
Le rachat de part entraîne plusieurs dépenses en plus de la soulte et du capital restant dû.
Le notaire facture les actes nécessaires au partage et au transfert de propriété. L’opération peut également supporter un droit de partage, des frais de formalités, une contribution de sécurité immobilière et différents débours.
Le nouveau financement peut générer des frais de dossier et de garantie. Une hypothèque, une caution bancaire ou une nouvelle inscription peut devenir nécessaire.
Si l’ancien crédit doit être remboursé avant son terme, des indemnités de remboursement anticipé peuvent s’appliquer. Leur montant dépend du contrat et des conditions de l’opération.
L’assurance emprunteur doit aussi être recalculée. Le prêt reposait peut-être sur deux assurés. La personne qui reprend seule le financement doit désormais disposer d’une couverture adaptée au capital total.
Une simulation qui oublie ces frais donne une vision trop optimiste du projet. Le futur propriétaire doit demander un décompte détaillé au notaire et à la banque avant de s’engager.
Point de vigilance
Ne signez pas le transfert définitif de la part immobilière sans avoir sécurisé le financement et la désolidarisation du prêt. À défaut, l’ex-conjoint pourrait ne plus posséder le logement tout en restant engagé envers la banque.
La simulation doit aussi intégrer l’assurance emprunteur, les frais de partage, les garanties bancaires, les éventuelles indemnités de remboursement anticipé et les travaux prévisibles.
L’assurance emprunteur peut-elle compromettre le rachat ?
Le coût de l’assurance dépend de l’âge, de la durée du prêt, du montant financé et des garanties exigées. L’état de santé peut également influencer l’étude du dossier lorsque le questionnaire médical reste applicable.
Le passage d’un prêt à deux emprunteurs vers un financement assumé par une seule personne peut modifier fortement la cotisation. La mensualité totale doit donc intégrer l’assurance dès la première simulation.
Un problème de santé ne conduit pas automatiquement à un refus. La convention AERAS et le droit à l’oubli peuvent faciliter certaines situations. Une surprime ou une exclusion de garantie peut toutefois augmenter le coût du financement.
La délégation d’assurance permet de comparer plusieurs contrats, sous réserve de respecter le niveau de garantie demandé par la banque. Une cotisation mieux adaptée peut parfois améliorer la faisabilité du projet.
Exemple simplifié d’un rachat à parts égales
Valeur du logement
300 000 €
Capital restant dû
140 000 €
Soulte à verser
80 000 €
Financement potentiel à reprendre
220 000 € avant les frais
Cet exemple ne tient pas compte des apports personnels, des créances entre les parties, des frais de partage, de l’assurance ni des garanties bancaires.
Faut-il utiliser toute son épargne ?
Un apport personnel réduit le montant du crédit et peut rassurer la banque. Il peut servir à financer une partie de la soulte, les frais de partage ou les garanties.
Mobiliser toute son épargne reste pourtant dangereux. Une maison génère des dépenses imprévues. Une chaudière en panne, une infiltration ou une réparation de toiture peut rapidement déséquilibrer le budget.
Le futur propriétaire doit conserver une épargne de précaution après l’opération. Son niveau dépend de la stabilité des revenus, du coût d’entretien du bien et des charges familiales.
La banque apprécie également la capacité du client à épargner régulièrement. Un dossier qui absorbe toutes les liquidités et ne laisse aucune marge apparaît plus fragile.
L’objectif ne consiste pas seulement à obtenir le prêt. Il faut pouvoir assumer le logement plusieurs années sans vivre avec un budget constamment au bord de la rupture.
Les travaux doivent-ils entrer dans le plan de financement ?
Le désir de conserver la maison familiale peut faire oublier son état réel. Pourtant, le futur propriétaire devra financer seul les prochaines rénovations.
Le DPE, le chauffage, la toiture, les menuiseries, l’électricité et l’assainissement doivent être examinés avant le rachat. Dans une copropriété, les travaux votés ou envisagés peuvent également modifier fortement le budget.
Une maison classée E, F ou G peut nécessiter une rénovation énergétique importante. Reporter systématiquement ces dépenses augmente les factures et peut dégrader la valeur du bien.
Lorsque la capacité d’emprunt le permet, certains travaux peuvent rejoindre le nouveau financement. Cette solution augmente le capital emprunté, mais elle évite parfois de souscrire ultérieurement un crédit plus coûteux.
Un audit technique ou plusieurs devis permettent de construire un budget crédible. La maison doit être évaluée comme un patrimoine à entretenir, et non seulement comme un souvenir à préserver.
Comment tester soi-même la faisabilité du projet ?
La première étape consiste à faire estimer le logement. Le capital restant dû doit ensuite être demandé à la banque à une date précise.
Le notaire peut alors effectuer une première estimation de la soulte et des frais liés au partage. Le futur propriétaire additionne ensuite le capital à reprendre, la soulte, les frais bancaires, les garanties et les travaux urgents.
Il peut demander plusieurs simulations de crédit selon la durée, l’apport disponible et le type de montage. Chaque proposition doit intégrer l’assurance emprunteur.
La mensualité obtenue doit rejoindre un budget complet. Il faut y ajouter la taxe foncière, l’énergie, l’assurance habitation, l’entretien, les pensions, les frais de garde et les autres crédits.
Une simulation prudente prévoit aussi une hausse temporaire des dépenses ou une baisse de revenus. Si le budget ne résiste pas à un imprévu ordinaire, le projet reste trop fragile.

Que faire si le financement ne passe pas ?
Un refus bancaire ne ferme pas nécessairement toutes les possibilités. La personne peut augmenter son apport, rembourser un crédit à la consommation ou revoir la durée du financement dans les limites autorisées.
Les anciens partenaires peuvent parfois organiser un paiement différé d’une partie de la soulte. Cette solution exige leur accord et un encadrement juridique précis par le notaire.
Le maintien temporaire en indivision peut également laisser du temps pour stabiliser les revenus. Une convention doit alors préciser l’occupation du logement, la répartition du crédit, les charges et la date de sortie envisagée.
Cette solution prolonge toutefois le lien financier entre les ex-conjoints. Elle ne convient pas lorsque le dialogue devient impossible ou lorsque l’un d’eux a besoin de récupérer rapidement son capital.
Lorsque le budget reste trop tendu, la vente protège parfois davantage les deux parties. Renoncer à la maison ne signifie pas abandonner toute stabilité. Un logement plus petit ou moins coûteux peut offrir un nouveau départ financièrement plus solide.
L’avis expert Lesiteimmo.com
Le rachat de soulte ne doit pas être étudié à partir du seul montant versé à l’ex-conjoint. La personne qui conserve le logement doit généralement reprendre le capital restant dû, financer la soulte et supporter les frais liés au partage.
L’estimation du bien constitue donc le point de départ. Elle doit rester neutre et correspondre au marché. Le projet devient réellement soutenable lorsque la mensualité laisse assez de ressources pour financer les enfants, les charges de la maison, son entretien et une épargne de précaution.
Comment savoir si le rachat reste raisonnable ?
Le rachat reste finançable lorsque les revenus permettent de reprendre le capital restant dû, de payer la soulte et de couvrir les frais sans créer un endettement excessif.
Le projet doit également laisser un reste à vivre suffisant, une épargne de précaution et une capacité à financer l’entretien du logement.
Plusieurs professionnels interviennent dans cette analyse. L’agent immobilier estime la valeur de marché. Le notaire calcule les droits de chacun. La banque vérifie la capacité d’emprunt et décide de la désolidarisation. L’avocat veille à l’équilibre des accords conclus dans le cadre de la séparation.
Conserver la maison familiale peut apporter une continuité précieuse. Cette décision ne doit toutefois pas reposer uniquement sur l’attachement au logement ou la peur du changement.
Un rachat de soulte réussi ne se mesure pas seulement à l’obtention du crédit. Il doit permettre au nouveau propriétaire de continuer à vivre, à épargner et à entretenir son bien sans placer chaque fin de mois sous tension.
Questions fréquentes sur le rachat de soulte
Comment calculer la soulte à verser ?
Pour un bien détenu à parts égales, elle correspond généralement à la moitié de la valeur nette obtenue après déduction du capital restant dû. Le notaire valide le calcul définitif.
Peut-on racheter une part avec un crédit encore en cours ?
Oui. La banque peut maintenir le prêt et financer la soulte ou proposer un nouveau crédit regroupant les sommes à reprendre.
La banque doit-elle accepter la désolidarisation ?
Non. Elle vérifie si la personne qui conserve le logement peut assumer seule le crédit. Elle peut accepter, demander de nouvelles garanties ou refuser.
Quel taux d’endettement faut-il respecter ?
Le taux d’effort ne doit en principe pas dépasser 35 %. La banque étudie également le reste à vivre, l’épargne et les charges familiales.
Que faire si le rachat n’est pas finançable ?
Les anciens partenaires peuvent étudier un apport supérieur, une indivision temporaire ou la vente du logement. Chaque solution doit rester juridiquement encadrée.
Vous avez un projet d'achat immobilier ?