Local commercial vendu occupé : que lire dans le bail avant de regarder le rendement ?

Un local occupé, un locataire installé et un rendement annoncé séduisant : sur une annonce, l’investissement paraît parfois déjà organisé. Le commerce fonctionne, le loyer existe et l’acquéreur se projette immédiatement dans les revenus à venir. Pourtant, le pourcentage présenté ne raconte qu’une partie de l’histoire.
Sommaire
- Achète-t-on les murs, le fonds de commerce ou autre chose ?
- Quels documents faut-il demander avec le bail ?
- Qui est réellement le locataire qui paie le loyer ?
- Le montant annoncé correspond-il au loyer réellement encaissé ?
- Que faut-il comprendre de l’indexation du loyer ?
- Combien de temps le locataire peut-il encore rester ?
- Peut-on récupérer librement le local à la fin du bail ?
- Quelles charges restent réellement au propriétaire ?
- Que lire dans les clauses de travaux et de mise en conformité ?
- L’activité autorisée laisse-t-elle des possibilités d’évolution ?
- Que valent les garanties présentées par le vendeur ?
- Les impayés et les litiges apparaissent-ils dans le dossier ?
- Comment passer du rendement affiché à un calcul plus utile ?
- Quels scénarios faut-il regarder avant de décider ?
- Le conseil de la rédaction : reconstituez le revenu avant de calculer le rendement
- Que faut-il sécuriser avant la signature ?
- FAQ
- Les questions fréquentes avant d’acheter un local occupé
Le bail détermine notamment ce que le propriétaire peut percevoir, les dépenses qu’il conserve et les conditions dans lesquelles la relation locative peut évoluer. Un loyer élevé ne produit pas le même résultat selon les franchises consenties, les travaux attendus, les garanties et la prochaine possibilité de départ du locataire.
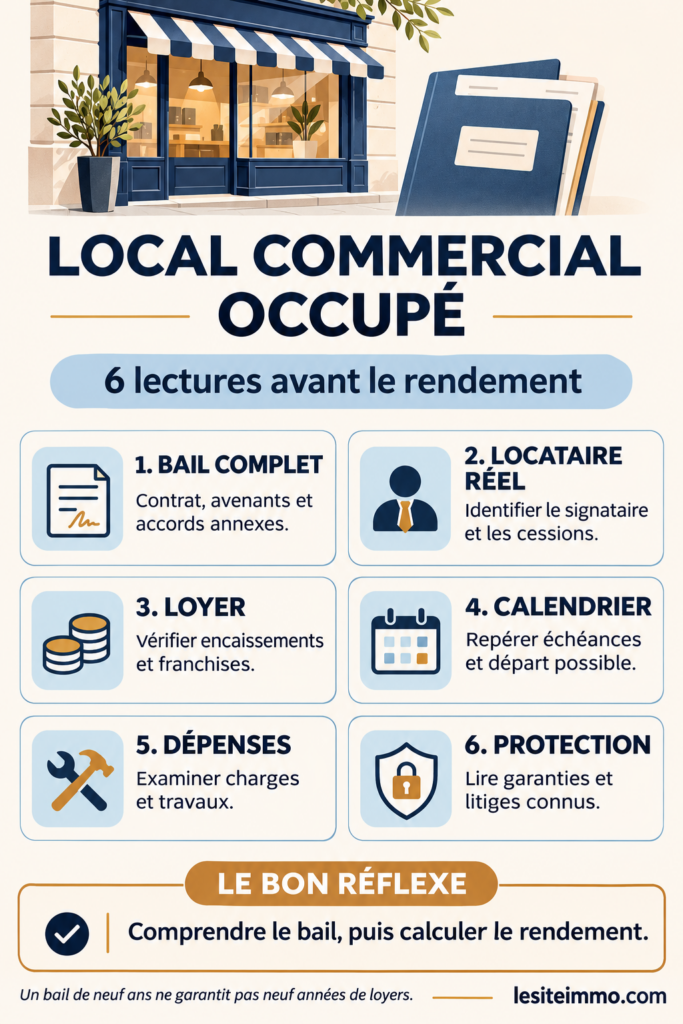
Avant de calculer un rendement, il faut comprendre quel revenu le bail permet réellement d’espérer et quelles obligations accompagnent ce revenu. La lecture doit porter sur le contrat complet, ses avenants et son exécution. Voici les points à examiner pour acheter les murs d’un commerce occupé avec une vision plus précise.
Achète-t-on les murs, le fonds de commerce ou autre chose ?
La première vérification concerne l’objet de la vente. Acheter les murs d’un local commercial ne revient pas à acheter l’activité exploitée à l’intérieur. L’acquéreur doit identifier les lots, les annexes et les droits compris dans l’opération.
Le bail doit ensuite correspondre à ce périmètre. Une réserve, une cave ou une place de stationnement utilisée par le locataire peut relever d’un autre lot, d’une convention distincte ou d’une simple situation à éclaircir. L’usage constaté ne remplace pas la vérification des documents.
Il faut également identifier le régime du contrat. La mention « local commercial » dans une annonce ne permet pas, à elle seule, de conclure que tous les mécanismes du statut des baux commerciaux s’appliquent de la même façon. Les conventions particulières méritent une analyse adaptée.
Le notaire doit rapprocher le titre de propriété, la désignation des locaux et les droits accordés à l’occupant. Cette étape évite de calculer un rendement sur une surface ou une prestation que l’acquéreur n’achète pas réellement.
Quels documents faut-il demander avec le bail ?
Le contrat initial constitue seulement le début du dossier. Il faut obtenir les avenants, les renouvellements formalisés, les actes de cession et les accords qui modifient les conditions financières ou l’usage des locaux.
Une franchise, un étalement d’impayés ou une participation à des travaux peut figurer dans un document séparé. Si l’acquéreur ne lit que le bail d’origine, il risque de retenir un loyer ou une répartition des dépenses qui ne correspond plus à la situation.
Les annexes et les échanges importants complètent l’examen : état des lieux, inventaire des charges, autorisations de travaux, demandes du locataire et éventuels actes relatifs à un congé ou à un renouvellement.
Le dossier doit enfin montrer l’exécution du contrat. Appels de loyers, encaissements, régularisations et correspondances permettent de comprendre comment les clauses fonctionnent en pratique. Un bail séduisant doit être rapproché d’une relation locative documentée.
Qui est réellement le locataire qui paie le loyer ?
L’enseigne visible en façade n’est pas nécessairement la personne qui signe le bail. Le locataire peut être une société d’exploitation indépendante, une société franchisée ou une autre structure dont la solidité diffère de celle du réseau affiché.
On vérifie donc l’identité du preneur, ses références d’immatriculation et la concordance avec les documents récents. Si le fonds a changé de mains, les actes doivent permettre de comprendre qui occupe les lieux et à quel titre.
L’analyse économique du locataire complète cette lecture. Les informations accessibles sur son activité, ses comptes lorsqu’ils sont disponibles et sa situation juridique doivent être examinées en tenant compte de leur date et de leurs limites.
Un commerce ouvert et bien présenté ne garantit pas le paiement futur. À l’inverse, une petite structure ne constitue pas automatiquement un mauvais locataire. L’objectif consiste à identifier le débiteur réel et les éléments vérifiables de sa capacité à supporter le loyer.
Le montant annoncé correspond-il au loyer réellement encaissé ?
Le loyer inscrit au bail peut différer du loyer actuellement exigible ou encaissé. Il faut reconstituer la situation à partir du montant initial, des avenants et des révisions effectivement appliquées.
On distingue le loyer hors taxes et hors charges des autres sommes. Une provision pour charges, un remboursement de taxe foncière ou une TVA facturée ne doit pas être traité comme un revenu locatif disponible comparable au loyer.
Les avantages consentis demandent la même attention. Une franchise temporaire, une réduction liée à des travaux ou un accord de paiement peuvent diminuer les encaissements sur les premiers mois après l’acquisition.
La périodicité et les dates de règlement comptent aussi pour la trésorerie. On demande un historique couvrant une période suffisamment représentative pour repérer les retards et les régularisations. Le rendement ne doit pas reposer sur un montant théorique dont l’exécution reste inconnue.
Que faut-il comprendre de l’indexation du loyer ?
La clause d’indexation peut prévoir une évolution selon un indice et une périodicité déterminés. Elle doit être lue avec ses modalités concrètes : indice retenu, période de comparaison, date d’application et éventuelles limites.
Il faut distinguer ce mécanisme de la révision légale du loyer et de la fixation du loyer au renouvellement. Entreprendre Service Public décrit ces procédures séparément : elles ne permettent pas toutes une hausse automatique dans les mêmes conditions. L’acheteur doit demander les calculs appliqués et les justificatifs utilisés. Une indexation mentionnée dans le bail ne prouve pas qu’elle a été correctement mise en œuvre ni que le montant facturé reste incontestable.
Surtout, les projections doivent éviter de transformer une hausse espérée en revenu acquis. L’évolution future des indices reste inconnue. Si une clause pose une difficulté de validité ou d’interprétation, son examen juridique doit précéder l’intégration de recettes supplémentaires dans le plan de financement.
Combien de temps le locataire peut-il encore rester ?
La date de signature ne suffit pas. Il faut relever la prise d’effet, la durée convenue, les renouvellements et les actes qui modifient la situation. Le contrat peut aussi se trouver en prolongation tacite, ce qui ne se confond pas avec un renouvellement formalisé.
Dans le cadre habituel du bail commercial, le locataire peut donner congé à l’expiration d’une période de trois ans, avec un préavis d’au moins six mois. Des exceptions et des aménagements existent selon les catégories de baux et les situations. La mention « bail neuf de neuf ans » ne signifie donc pas systématiquement neuf années de loyers garanties. Pour l’acquéreur, la prochaine possibilité de départ représente une information centrale.
Il faut rechercher les congés déjà délivrés, les demandes de renouvellement et les négociations en cours. Une déclaration orale selon laquelle le locataire souhaite rester ne remplace pas les actes. Le calendrier juridique doit être établi avant de choisir la durée des hypothèses financières.
Peut-on récupérer librement le local à la fin du bail ?
L’échéance contractuelle ne constitue pas automatiquement une date de récupération sans coût. Le statut des baux commerciaux organise un droit au renouvellement sous conditions, et la situation doit être examinée selon les actes intervenus.
Le bailleur qui refuse le renouvellement peut devoir verser une indemnité d’éviction, sauf exceptions prévues par les textes. Son montant dépend du préjudice lié au défaut de renouvellement ; il ne se réduit pas à une somme forfaitaire que l’on pourrait déduire de quelques lignes du bail. Cette question devient décisive lorsque l’acheteur envisage de récupérer le local pour lui-même, de changer l’activité ou de réaliser une transformation importante. L’occupation actuelle peut limiter le calendrier et modifier le coût du projet.
Avant de compter sur une libération des lieux, il faut donc faire examiner le bail et la stratégie par le notaire ou un avocat compétent. Un investissement de rendement et une acquisition destinée à un usage personnel ne se préparent pas avec les mêmes hypothèses.
Quelles charges restent réellement au propriétaire ?
Le bail et ses annexes doivent permettre d’identifier les catégories de charges, leur répartition et les modalités de régularisation. Pour les contrats concernés par les règles en vigueur, l’inventaire précis et limitatif constitue une pièce centrale.
L’acquéreur doit lire les clauses et comparer leur application aux comptes. Une dépense facturée au locataire par le vendeur n’est pas nécessairement récupérable dans toutes les conditions. Il faut vérifier la base contractuelle et le régime applicable.
La taxe foncière illustre ce point. Sa refacturation suppose une stipulation adaptée ; elle ne se déduit pas du seul fait que l’occupant exploite un commerce. Les montants de taxe doivent être rapprochés des remboursements réellement demandés et obtenus. En copropriété, on distingue aussi ce que le syndic appelle au propriétaire et ce que celui-ci peut valablement récupérer. Le remboursement de certaines charges ne transforme pas le bail en contrat sans dépenses pour le bailleur.
Que lire dans les clauses de travaux et de mise en conformité ?
Les formulations larges, telles que « tous travaux à la charge du preneur », demandent une lecture critique. Leur portée dépend des textes applicables, de la date du contrat et de la nature des travaux.
L’article R145-35 du Code de commerce exclut notamment l’imputation au locataire des grosses réparations relevant de l’article 606 du Code civil et de certaines dépenses liées à ces réparations. Son application comporte une règle de date pour les contrats conclus ou renouvelés concernés. Il faut donc éviter les raccourcis. Tous les travaux de mise aux normes ne suivent pas nécessairement le même traitement, et une simple étiquette « toiture » ou « électricité » ne suffit pas à qualifier juridiquement une intervention.
L’acquéreur doit rapprocher le bail de l’état réel du bâtiment. Travaux déjà votés, diagnostics, demandes administratives et devis connus permettent d’identifier les dépenses susceptibles d’arriver. La répartition contractuelle n’évalue ni le montant ni l’urgence du chantier : un examen technique reste indispensable lorsque l’enjeu le justifie.
L’activité autorisée laisse-t-elle des possibilités d’évolution ?
La clause de destination indique les activités autorisées par le bail. Elle peut définir une activité précise ou offrir un cadre plus large. L’acquéreur doit la comparer à l’exploitation réellement constatée.
Cette lecture renseigne sur la souplesse du contrat. Un local adapté à une activité très spécialisée ne retrouvera pas nécessairement un occupant dans les mêmes conditions si le locataire part.
Il faut aussi distinguer autorisation contractuelle et faisabilité du bâtiment. Une activité mentionnée au bail ne remplace pas les vérifications de copropriété, d’urbanisme ou les autorisations nécessaires à l’exploitation. Extraction, accès, livraisons et équipements techniques peuvent conditionner l’usage.
La visite du local complète donc la lecture. Le bail peut sembler souple alors que la configuration limite les reconversions. À l’inverse, des volumes simples et des accès pratiques peuvent offrir davantage de possibilités, sans garantir pour autant une relocation rapide ou un loyer identique.
Que valent les garanties présentées par le vendeur ?
Un dépôt de garantie, une caution ou une garantie bancaire ne produisent pas les mêmes effets. Il faut lire chaque document, son montant, sa durée, ses conditions de mobilisation et les obligations qu’il couvre.
La présentation commerciale d’une « garantie solide » reste insuffisante. Une garantie peut comporter une date de fin proche, un plafond limité ou des conditions particulières. Son sort lors de la vente doit être vérifié dans les actes.
Le dépôt de garantie demande également un traitement clair entre vendeur et acquéreur. Il ne constitue pas une recette locative supplémentaire à intégrer au rendement. Son existence et sa transmission doivent être rapprochées des sommes effectivement détenues.
Si le bail a fait l’objet d’une cession, les engagements éventuellement conservés par un précédent locataire méritent un examen distinct. Les règles et limites de ces garanties ne doivent pas être supposées à partir du contrat initial seulement.

Les impayés et les litiges apparaissent-ils dans le dossier ?
Un bail peut être correctement rédigé alors que son exécution fait déjà l’objet de tensions. L’acquéreur doit demander l’état des loyers et des charges, mais aussi les contestations, accords d’échelonnement et procédures en cours.
Il faut comprendre les raisons d’un écart. Un retard isolé, une franchise convenue et un impayé contesté ne décrivent pas la même situation. Les documents doivent permettre de distinguer ces cas.
Les désaccords sur les travaux méritent également une attention particulière. Une demande du locataire concernant une infiltration, un accès ou un équipement peut annoncer une intervention coûteuse ou une discussion sur les obligations du bailleur.
Le notaire doit préciser le traitement des créances, des litiges et des régularisations dans la vente. L’acquéreur ne peut pas se contenter d’un état locatif sans explication lorsque les encaissements ou les échanges révèlent une difficulté.
Comment passer du rendement affiché à un calcul plus utile ?
Une fois le bail analysé, on peut construire un calcul dont les conventions sont explicites. Il faut préciser le loyer retenu, le coût d’acquisition et les dépenses déduites. Un pourcentage sans définition se compare mal à un autre.
Prenons un exemple entièrement fictif. Un local coûte 300 000 euros et procure 24 000 euros de loyer annuel hors taxes et hors charges. Le rapport entre ces deux montants donne 8 %. Si le coût total d’acquisition atteint 330 000 euros, le même loyer représente environ 7,27 %.
Supposons ensuite 4 200 euros de dépenses annuelles restant au propriétaire. Le revenu avant financement et fiscalité tombe à 19 800 euros, soit 6 % du coût total. Une enveloppe de prudence de 3 000 euros pour travaux ou aléas ramène le solde de scénario à 16 800 euros, soit environ 5,09 %.
| Calcul illustratif | Montant annuel retenu | Rapport au coût retenu |
|---|---|---|
| Loyer brut rapporté au prix de 300 000 € | 24 000 € | 8 % |
| Loyer brut rapporté au coût total de 330 000 € | 24 000 € | 7,27 % |
| Après 4 200 € de dépenses annuelles | 19 800 € | 6 % |
| Après une enveloppe de prudence supplémentaire de 3 000 € | 16 800 € | 5,09 % |
Cette enveloppe fictive n’est ni une charge certaine ni une norme de marché. Elle illustre la sensibilité du résultat. Les travaux connus doivent être chiffrés séparément, et le crédit, la fiscalité, la TVA applicable et les risques de vacance demandent leur propre analyse.
Quels scénarios faut-il regarder avant de décider ?
Le scénario central retient les conditions documentées : loyer actuel, charges connues et calendrier du bail. Il ne doit pas dépendre d’une hausse exceptionnelle ou d’une récupération rapide du local.
Un second scénario examine le départ du locataire à une échéance possible. On estime alors une période sans loyer, les frais de relocation et les travaux nécessaires, avec des hypothèses adaptées au marché local.
Un troisième scénario peut porter sur une dépense importante ou une difficulté de paiement. Il permet de vérifier la trésorerie disponible et la capacité à supporter un événement défavorable.
Ces simulations ne prédisent pas l’avenir. Elles montrent si l’opération reste supportable lorsque le fonctionnement s’écarte de la présentation initiale. Le rendement devient alors un résultat d’analyse, accompagné de ses limites.
Que faut-il sécuriser avant la signature ?
Les questions non résolues doivent recevoir une réponse documentée avant l’engagement définitif. Cela concerne les droits vendus, le loyer, les travaux, les garanties et la situation du locataire.
Le notaire doit également vérifier si le droit de préférence du locataire s’applique à la vente et, dans ce cas, les formalités correspondantes. Ce droit comporte des conditions et des exceptions : il ne faut ni l’ignorer ni le supposer applicable à toutes les opérations. L’acquéreur doit enfin disposer d’un dossier utilisable pour sa future gestion. Un bail complet, un calendrier clair et un historique des comptes facilitent la continuité de la relation avec le locataire.
Un local occupé devient lisible lorsque le revenu annoncé peut être expliqué clause par clause et rapproché des faits. C’est seulement à ce stade que le rendement aide à décider : il mesure une opération dont les obligations et les incertitudes sont identifiées.
FAQ
Les questions fréquentes avant d’acheter un local occupé
Quels documents demander avant d’acheter un local occupé ?
Réunissez le bail signé, ses avenants, les renouvellements, les actes de cession, les garanties et l’historique des loyers. Ajoutez les charges, les travaux connus et les échanges concernant les litiges.
Un bail de neuf ans garantit-il neuf années de loyers ?
Non. Il faut vérifier la prise d’effet, les possibilités de départ du locataire, les actes déjà délivrés et le régime applicable. La durée affichée ne constitue pas une garantie d’encaissement.
La taxe foncière est-elle automatiquement payée par le locataire ?
Non. Sa refacturation doit être examinée à partir des clauses et des règles applicables. Comparez aussi les sommes appelées aux remboursements réellement obtenus.
Une clause met-elle tous les travaux à la charge du locataire ?
Une formulation générale ne suffit pas. La répartition dépend notamment de la nature des travaux, des textes applicables et de la date du bail ou de son renouvellement.
Peut-on récupérer librement le local à l’échéance ?
Pas nécessairement. Le droit au renouvellement et une éventuelle indemnité d’éviction peuvent modifier le projet. Faites examiner la situation avant de prévoir une récupération des lieux.
Quel loyer retenir pour calculer le rendement ?
Partez du loyer exigible documenté, hors taxes et hors charges, puis examinez les encaissements, franchises et impayés. Distinguez ensuite les dépenses du propriétaire, le financement et la fiscalité.
Vous avez un projet d'achat immobilier ?