
Prêt locatif avec travaux, anticipez les acomptes, les factures et les déblocages de fonds pour payer les artisans et préserver votre trésorerie.
Sommaire
- Comment fonctionne un prêt locatif avec une enveloppe travaux ?
- Quelles questions poser avant de signer l’offre de prêt ?
- Comment répartir le budget avant le premier déblocage ?
- Pourquoi les acomptes demandent-ils une attention particulière ?
- Comment organiser un calendrier de versements utile ?
- Comment préparer chaque demande de fonds ?
- Vérifiez l’échéance
- Contrôlez le justificatif
- Suivez le versement
- Actualisez votre budget
- Quelles informations vérifier sur les factures ?
- Faut-il avancer les paiements avec son apport personnel ?
- Quand commencent les intérêts et les mensualités ?
- Pourquoi un retard de chantier peut-il coûter plus cher ?
- Peut-on changer d’entreprise ou modifier les travaux ?
- Que faire si une demande de déblocage bloque ?
- Comment gérer la dernière facture et le reliquat ?
- Le conseil de la rédaction
- Quelle organisation adopter jusqu’au premier loyer ?
- Comment organiser le financement des travaux locatifs ?
Vous achetez un logement pour le louer, mais plusieurs travaux précèdent l’arrivée du premier locataire. La banque accepte de financer l’acquisition et la rénovation. Pourtant, cet accord ne signifie pas que toute l’enveloppe arrive sur votre compte dès la signature. Le prix du logement et les dépenses de chantier suivent souvent des circuits différents. Ensuite, chaque demande de fonds peut nécessiter des justificatifs. Un document incomplet ou un acompte mal anticipé peut donc retarder un paiement.
Pour organiser un prêt locatif avec travaux, il faut coordonner trois calendriers. Celui de la banque, celui des entreprises et celui de votre future mise en location. Voici comment préparer les versements et garder une trésorerie suffisante jusqu’au premier loyer.
Comment fonctionne un prêt locatif avec une enveloppe travaux ?
L’expression « prêt locatif avec travaux » décrit un projet de financement. Elle ne désigne pas un produit unique avec des règles identiques dans toutes les banques.
Votre montage peut réunir l’acquisition et les travaux dans un crédit immobilier. Il peut aussi comporter plusieurs lignes de prêt. Dans d’autres situations, un financement distinct couvre la rénovation.
Cette différence influence les modalités de versement. Certains crédits prévoient une mise à disposition progressive. D’autres suivent un fonctionnement différent.
Pour un achat dans l’ancien avec travaux, la banque peut verser le prix d’acquisition au notaire, puis libérer l’enveloppe de rénovation au fil du chantier. Le contrat et les procédures de l’établissement précisent les conditions.
Commencez donc par identifier votre montage exact. Demandez combien de lignes composent le financement et quel montant concerne les travaux.
Un crédit accordé ne constitue pas toujours une trésorerie immédiatement disponible. Cette distinction doit guider vos engagements auprès des artisans.
Quelles questions poser avant de signer l’offre de prêt ?
Lisez les clauses sur la mise à disposition des fonds. Ensuite, demandez une explication écrite des points qui restent flous.
Vérifiez d’abord les dépenses que la banque accepte de financer. La pose d’une cuisine, les matériaux et le mobilier ne relèvent pas nécessairement des mêmes conditions. Cette question compte particulièrement pour un projet de location meublée.
Demandez aussi quels justificatifs permettent un versement. Un devis peut servir à chiffrer le projet sans suffire au paiement. L’établissement peut exiger une facture ou une autre pièce précise.
Clarifiez ensuite le destinataire des fonds. La banque règle-t-elle directement l’entreprise ? Peut-elle vous rembourser une dépense que vous avancez ? Dans quelles conditions ?
Enfin, vérifiez la durée disponible pour utiliser l’enveloppe. Interrogez votre conseiller sur les délais de traitement et sur une éventuelle prolongation.
Ces réponses vous permettent de bâtir un calendrier réaliste. Elles évitent aussi de découvrir une condition au moment où l’entreprise attend son paiement.
Comment répartir le budget avant le premier déblocage ?
Distinguez le coût d’acquisition, les travaux et les dépenses de portage. Ces dernières correspondent aux charges que vous supportez avant la location.
Votre budget doit notamment tenir compte des échéances du crédit, de l’assurance et des charges du logement. Ajoutez les frais de chantier que le prêt ne couvre pas.
Ensuite, reprenez les devis entreprise par entreprise. Pour chacun, identifiez le montant total et les dates de paiement prévues.
Un artisan peut demander un acompte à la commande. Puis, il peut facturer une situation intermédiaire et un solde. Le calendrier dépend du marché que vous concluez avec lui.
Rapprochez chaque échéance des conditions bancaires. Vous voyez ainsi les moments où votre trésorerie personnelle doit éventuellement intervenir.
Gardez également une réserve pour les imprévus. Une enveloppe travaux ne finance pas automatiquement tout dépassement. Si le chantier révèle une difficulté, la banque doit examiner les solutions possibles avant un éventuel financement supplémentaire.
Pourquoi les acomptes demandent-ils une attention particulière ?
L’acompte intervient souvent avant l’exécution complète des travaux. Il peut permettre à l’entreprise de commander des fournitures ou de réserver une intervention.
Cependant, le document que l’artisan utilise ne correspond pas forcément à celui que la banque accepte. Un devis signé ou une facture pro forma peut rester insuffisant.
À titre d’exemple, un guide de déblocage du Crédit Agricole écarte les devis et les factures pro forma dans le parcours qu’il décrit. Il demande notamment des factures lisibles et identifiables. Ces conditions illustrent une procédure précise, sans constituer une règle universelle.
Avant de verser un acompte, demandez donc quel justificatif convient à votre dossier. Faites confirmer si une facture d’acompte permet le déblocage.
Ensuite, expliquez cette exigence à l’entreprise. Elle peut préparer le bon document dès le départ.
Évitez de promettre un paiement immédiat sur la seule base d’un échange oral avec votre conseiller. Vérifiez aussi la date à laquelle les fonds peuvent réellement arriver.
Comment organiser un calendrier de versements utile ?
Le planning doit partir des paiements contractuels, puis intégrer les délais bancaires. Il ne suffit pas de noter les dates d’intervention.
Pour chaque échéance, prévoyez le moment où l’entreprise fournit la pièce. Ajoutez ensuite le temps nécessaire à votre contrôle et à l’examen de la banque.
| Étape du chantier | Vérification à prévoir |
|---|---|
| Commande des travaux | Confirmer le traitement de l’acompte et le justificatif accepté |
| Démarrage | Vérifier la disponibilité des fonds nécessaires aux premières échéances |
| Avancement intermédiaire | Contrôler la facture et les prestations correspondantes |
| Fin des travaux | Examiner le solde, les acomptes déjà réglés et l’état du chantier |
| Clôture du financement | Faire confirmer le reliquat et le début de l’amortissement complet |
Prévoyez une marge avant chaque date de paiement. Un dossier complet peut encore demander un traitement administratif.
Toutefois, n’anticipez pas inutilement tous les versements. Un déblocage trop précoce peut augmenter le coût financier selon votre contrat.
L’objectif consiste à disposer des fonds au bon moment. Vous cherchez un équilibre entre sécurité de paiement et maîtrise du coût du crédit.
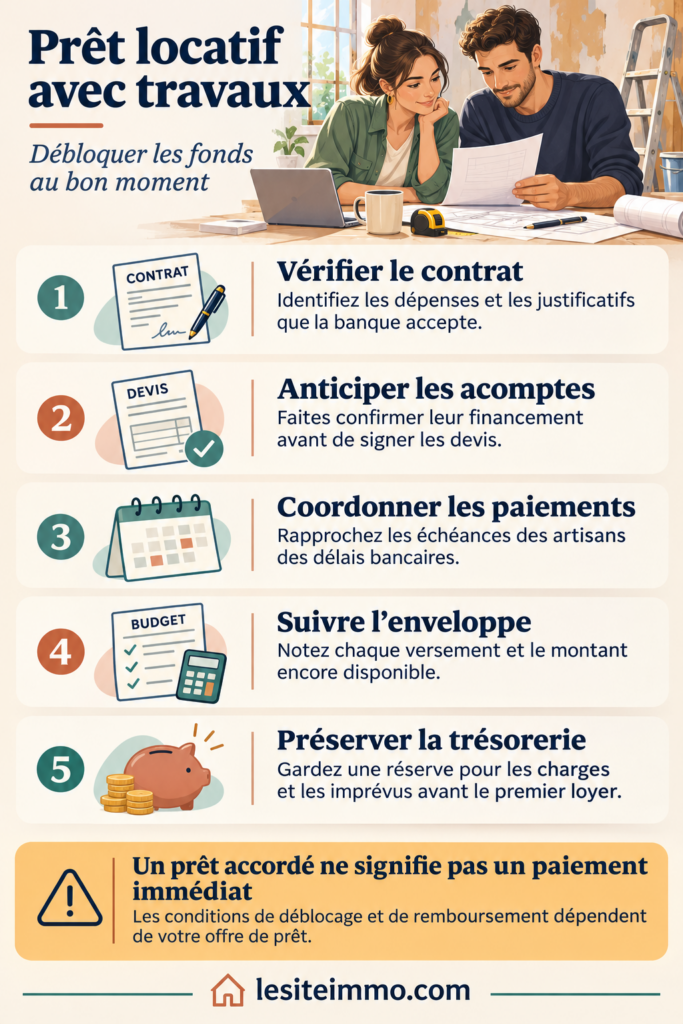
Comment préparer chaque demande de fonds ?
Vérifiez l’échéance
Repérez la date de paiement prévue avec l’entreprise. Ajoutez le temps nécessaire au traitement bancaire.
Contrôlez le justificatif
Vérifiez l’identité du client, le chantier, les prestations et le montant demandé. Respectez les exigences de votre banque.
Suivez le versement
Conservez la confirmation de votre demande. Vérifiez ensuite son traitement et le destinataire du paiement.
Actualisez votre budget
Notez les sommes versées et le solde disponible. Signalez rapidement tout changement de travaux.
Le point à anticiper
Un accord de prêt ne garantit pas un paiement immédiat.
Faites confirmer les conditions avant de promettre
une date à l’entreprise.
Quelles informations vérifier sur les factures ?
Contrôlez l’identité du client avant de transmettre la pièce. Elle doit correspondre aux exigences du financement.
Cette précaution compte lorsqu’une société achète le logement. Une facture au nom personnel d’un associé peut soulever une difficulté si le prêt concerne la société.
Vérifiez aussi l’adresse du chantier, la date, le numéro de facture et l’identité du professionnel. Le détail des prestations doit permettre de comprendre la dépense.
Ensuite, rapprochez les montants du devis et des paiements précédents. Une facture de solde doit tenir compte des acomptes selon sa présentation.
Si la banque exige une preuve de paiement pour un remboursement, joignez le justificatif demandé. En revanche, ne présentez pas une facture comme acquittée lorsque vous attendez précisément les fonds pour la régler.
Enfin, conservez une copie complète de chaque demande. Vous pouvez ainsi suivre le montant sollicité et répondre rapidement à une demande de précision.
Faut-il avancer les paiements avec son apport personnel ?
La réponse dépend de votre contrat et de votre trésorerie. Certains montages prévoient un ordre d’utilisation de l’apport et des prêts.
Demandez donc à la banque comment elle articule ces ressources. Ne supposez pas que vous choisissez librement leur ordre.
Si vous avancez une facture, faites confirmer les conditions de remboursement avant le paiement. Une dépense réalisée avec votre épargne ne donne pas automatiquement droit à un versement ultérieur.
Gardez également de quoi supporter les dépenses courantes. Utiliser toute votre réserve pour démarrer le chantier peut fragiliser la suite du projet.
Un exemple permet de comprendre le risque. Vous disposez d’une enveloppe travaux suffisante, mais l’entreprise demande un acompte avant que la banque accepte son justificatif. Le budget total paraît équilibré. Pourtant, un besoin temporaire de trésorerie apparaît.
Le suivi des dates compte donc autant que le suivi des montants.
Quand commencent les intérêts et les mensualités ?
Le calendrier de remboursement dépend de l’offre de prêt. Il faut distinguer le versement des fonds et la phase d’amortissement.
Lors d’un financement progressif, des intérêts intercalaires peuvent s’appliquer aux sommes que la banque met à disposition. L’ANIL rappelle ce coût dans sa présentation des déblocages échelonnés. Votre contrat peut également prévoir un différé. Selon ses modalités, vous réglez certains coûts pendant le chantier ou vous en reportez une partie.
Un différé ne signifie donc pas nécessairement une période sans dépense. L’assurance peut notamment commencer avant la mise en location. Les intérêts peuvent aussi rester à votre charge ou suivre un mécanisme de report.
Demandez une simulation adaptée au planning prévu. Faites ensuite préciser l’effet d’un retard de chantier. Enfin, vérifiez l’événement qui déclenche les mensualités complètes. La fin des travaux, le dernier déblocage et la fin de la période contractuelle ne correspondent pas toujours au même jour.
Pourquoi un retard de chantier peut-il coûter plus cher ?
Un chantier plus long prolonge la période sans loyer. Pourtant, les charges du logement continuent.
Vous pouvez aussi supporter plus longtemps les coûts liés au financement progressif. Leur montant dépend des fonds déjà versés et des conditions du crédit.
Pour un investissement locatif, le retard produit donc plusieurs effets. Il décale les recettes et peut augmenter les dépenses de portage. Ne construisez pas votre trésorerie sur une arrivée du locataire dès le lendemain de la dernière intervention. Prévoyez le nettoyage, les vérifications et la préparation de la location.
Ajoutez aussi le temps nécessaire pour rechercher un occupant. Même dans un secteur demandé, vous ne maîtrisez pas exactement la date du premier bail. Une marge de calendrier réaliste protège davantage votre projet qu’une hypothèse de location immédiate.
Peut-on changer d’entreprise ou modifier les travaux ?
Un chantier évolue parfois après l’accord du prêt. Une entreprise devient indisponible ou un devis ne correspond plus au besoin.
Avant d’engager la nouvelle dépense, contactez la banque. Demandez si elle accepte le changement et quelles pièces elle attend.
Un remplacement d’entreprise ne pose pas les mêmes questions qu’une modification complète du programme. De même, transformer une enveloppe de rénovation en budget mobilier peut sortir du périmètre initial.
Si le coût augmente, ne considérez pas la différence comme acquise. Un accord sur le financement d’origine ne couvre pas automatiquement un dépassement. À l’inverse, si une prestation disparaît, signalez-le. La banque doit pouvoir rapprocher les dépenses de l’objet du prêt. Conservez enfin les nouveaux devis et les échanges. Ils expliquent l’évolution du chantier et facilitent le suivi des demandes.
Que faire si une demande de déblocage bloque ?
Identifiez d’abord la cause exacte. Un rejet documentaire ne signifie pas nécessairement un refus de financer les travaux.
Il peut manquer une page, une identification ou une précision sur le montant. Corrigez le point demandé, puis vérifiez la bonne réception de la nouvelle pièce.
Si le problème concerne l’éligibilité de la dépense, demandez une réponse claire. Vous devez comprendre si le blocage vient du contrat ou d’un justificatif inadapté.
Prévenez également l’entreprise avant l’échéance. Expliquez la situation sans présenter une date incertaine comme une promesse.
En cas d’urgence, cherchez une solution avec votre conseiller. Toutefois, ne financez pas automatiquement le retard par un nouveau crédit sans mesurer son coût.
Pour éviter ces difficultés, testez le parcours dès la première facture. Vous repérez ainsi les contraintes avant les échéances les plus importantes.
Comment gérer la dernière facture et le reliquat ?
À la fin du chantier, rapprochez le budget initial des dépenses réelles. Vérifiez les montants déjà versés et le solde disponible.
Le déblocage bancaire ne remplace pas votre contrôle des prestations. Examinez les travaux avant de valider un paiement selon les conditions convenues avec l’entreprise.
Si vous constatez un désaccord, formalisez-le. Ne supposez pas que la banque tranche la qualité du chantier à votre place. Lorsqu’une partie du financement reste inutilisée, demandez comment clôturer le dossier. Les possibilités dépendent de l’offre et de l’accord de l’établissement. Une réaffectation à d’autres travaux ou une réduction du financement peut nécessiter une démarche particulière. Le reliquat ne devient pas automatiquement une somme libre d’emploi.
Enfin, obtenez le calendrier de remboursement actualisé et conservez les factures. Elles restent utiles pour le suivi du logement, les garanties et l’examen de votre situation comptable ou fiscale.
Quelle organisation adopter jusqu’au premier loyer ?
Gardez un tableau unique pour le chantier et son financement. Pour chaque entreprise, notez le devis, les échéances, les justificatifs et les versements.
Mettez ce suivi à jour après chaque demande. Vous pouvez ainsi repérer un retard avant qu’il bloque une intervention. Maintenez aussi un contact régulier avec votre interlocuteur bancaire. Prévenez-le lorsque le planning change ou qu’une dépense importante approche. Un prêt locatif avec travaux fonctionne mieux lorsque les règles de versement trouvent leur place dans le projet dès le départ. Vous pouvez alors payer les entreprises selon les engagements, maîtriser la trésorerie et préparer la location avec davantage de visibilité.
Comment organiser le financement des travaux locatifs ?
Comment la banque débloque-t-elle l’enveloppe travaux ?
Selon le contrat, la banque libère les fonds progressivement sur présentation de justificatifs. Elle peut payer l’entreprise ou rembourser une dépense admissible. Faites confirmer la procédure avant le chantier.
Un devis suffit-il pour obtenir un versement ?
Pas toujours. Le devis peut servir à préparer le financement sans permettre le déblocage. La banque peut demander une facture ou un justificatif précis. Vérifiez ses exigences.
Peut-on financer l’acompte d’un artisan avec le prêt ?
Cela dépend des conditions bancaires. Avant tout engagement, demandez si la banque accepte la facture d’acompte. Vérifiez aussi le délai de versement et le destinataire des fonds.
Faut-il rembourser le crédit pendant les travaux ?
Le contrat fixe le calendrier. Des intérêts intercalaires, l’assurance ou des échéances peuvent rester à votre charge. Un différé ne signifie pas nécessairement une période sans dépense.
Que devient l’argent que vous n’utilisez pas ?
Demandez à la banque comment clôturer l’enveloppe. Une réduction du financement ou de nouveaux travaux peuvent nécessiter son accord. Le reliquat ne devient pas automatiquement une somme libre d’emploi.
Vous avez un projet d'achat immobilier ?