IFI 2026 : quels biens immobiliers entrent réellement dans le patrimoine taxable ?

L’impôt sur la fortune immobilière ne concerne pas uniquement les résidences secondaires ou les grands immeubles locatifs. Une résidence principale, un terrain, un parking, des parts de SCI ou encore une fraction d’un contrat d’assurance-vie peuvent entrer dans son calcul. En 2026, le seuil d’imposition reste fixé à 1,3 million d’euros de patrimoine immobilier net taxable. Encore faut-il déterminer précisément ce que l’administration fiscale considère comme un actif immobilier.
Sommaire
- L’IFI se calcule sur le patrimoine détenu au 1er janvier 2026
- La résidence principale entre bien dans le patrimoine taxable
- Les résidences secondaires et les logements locatifs sont imposables
- Les locations meublées ne sont pas automatiquement exonérées
- Les terrains, garages et biens en construction doivent aussi être comptés
- Les parts de SCI entrent dans le calcul
- Les SCPI et OPCI restent concernés
- L’usufruitier déclare généralement la pleine propriété
- L’indivision ne dispense pas de déclaration
- Les biens professionnels peuvent être exonérés
- Les actifs financiers restent normalement hors du champ de l’IFI
- Les dettes déductibles doivent concerner les biens imposables
- L’évaluation doit rester réaliste et documentée
- Un seuil qui ne doit pas être confondu avec le début du barème
- Quels sont les points à vérifier avant la déclaration ?
- L’IFI regarde l’immobilier au-delà des apparences
- Questions fréquentes sur l’IFI 2026
L’IFI se calcule sur le patrimoine détenu au 1er janvier 2026
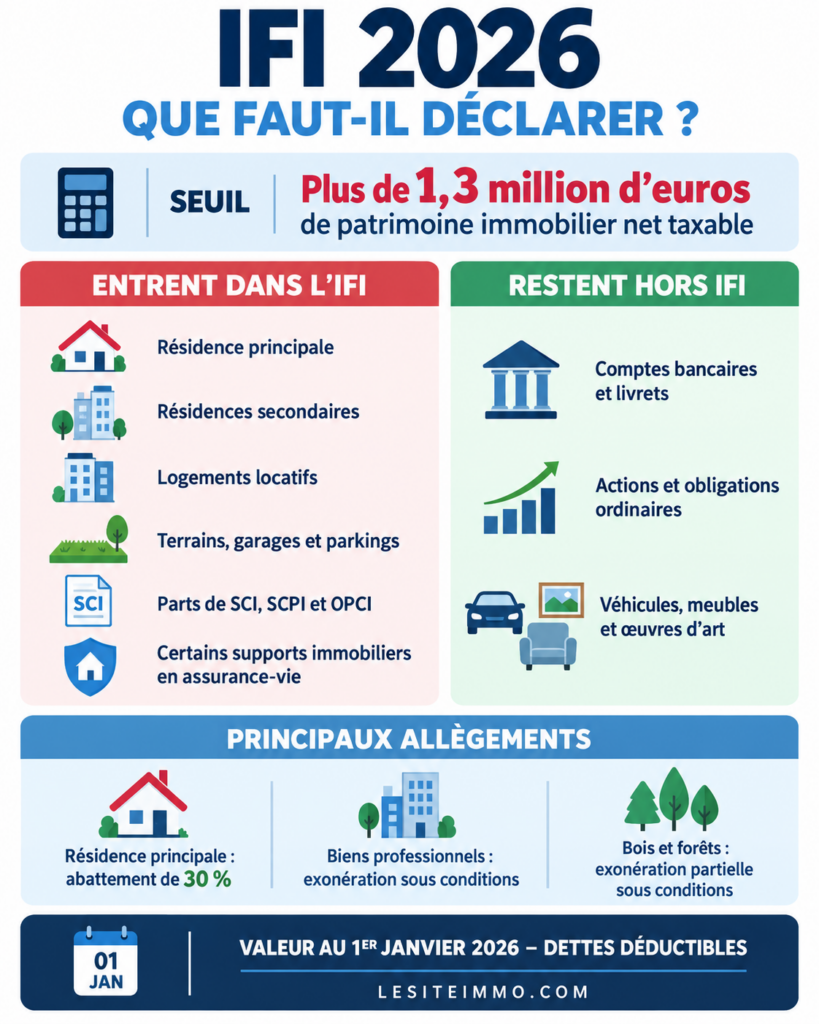
L’impôt sur la fortune immobilière s’applique aux foyers dont la valeur nette du patrimoine immobilier taxable dépasse 1,3 million d’euros au 1er janvier 2026. Cette date constitue la photographie fiscale de référence. Une vente réalisée le 2 janvier ne modifie donc pas la situation retenue pour l’IFI 2026. À l’inverse, un achat signé après le 1er janvier ne rejoint normalement le patrimoine taxable que l’année suivante.
Le foyer fiscal pris en compte ne correspond pas toujours à celui de l’impôt sur le revenu. Il réunit les époux, les partenaires liés par un Pacs ou les concubins notoires, ainsi que leurs enfants mineurs lorsqu’ils administrent leurs biens. Le régime matrimonial et la propriété individuelle de certains logements ne suffisent donc pas nécessairement à séparer les patrimoines pour le calcul de l’IFI.
Le seuil de 1,3 million d’euros s’apprécie après déduction des dettes admises. Lorsque le patrimoine net dépasse ce montant, le barème commence toutefois à s’appliquer sur la fraction supérieure à 800 000 euros.
La résidence principale entre bien dans le patrimoine taxable
Contrairement à une idée encore fréquente, la résidence principale n’échappe pas à l’IFI. Elle bénéficie d’un abattement forfaitaire de 30 % sur sa valeur vénale lorsqu’elle appartient directement au contribuable.
Une maison estimée à 1 million d’euros rejoint ainsi l’assiette de l’IFI pour 700 000 euros avant déduction des dettes qui lui sont liées. Cet abattement réduit la valeur taxable, mais il ne constitue pas une exonération totale.
La situation devient plus délicate lorsque la résidence principale appartient à une société civile immobilière. L’abattement de 30 % vise en principe l’immeuble occupé à titre de résidence principale et détenu directement par le redevable. La détention au travers d’une SCI ne permet généralement pas d’appliquer automatiquement cet abattement aux parts sociales.
La résidence principale doit être évaluée selon sa valeur de marché au 1er janvier. Le propriétaire peut s’appuyer sur des ventes récentes de biens comparables, tout en tenant compte de l’emplacement, de l’état, de la surface, des travaux nécessaires et des caractéristiques particulières du logement.
L’administration fiscale rappelle expressément que l’habitation principale bénéficie de cet abattement de 30 %.
Les résidences secondaires et les logements locatifs sont imposables
Les maisons de vacances, appartements utilisés ponctuellement et logements mis gratuitement à la disposition d’un proche entrent dans le patrimoine taxable pour leur valeur vénale réelle. Ils ne bénéficient pas de l’abattement réservé à la résidence principale.
Les logements loués nus rejoignent également l’assiette de l’IFI. La présence d’un locataire peut parfois influencer leur valeur de marché, notamment lorsque le bail limite la disponibilité immédiate du logement. Cette décote ne se décide toutefois pas de manière forfaitaire. Elle doit correspondre à une réalité économique et rester justifiable par les conditions du bail, le niveau du loyer et le marché local.
Une location saisonnière ou un logement proposé sur une plateforme reste également un bien immobilier taxable. Le caractère meublé du bail ne suffit pas à exclure le logement de l’IFI.
Les locations meublées ne sont pas automatiquement exonérées
Les revenus d’une location meublée relèvent des bénéfices industriels et commerciaux. Cette qualification fiscale ne transforme pas automatiquement le logement en actif professionnel exonéré d’IFI.
Pour obtenir une exonération au titre des actifs professionnels, l’activité doit notamment être exercée dans des conditions qui lui donnent un caractère réellement professionnel. Pour la location meublée, les recettes annuelles du foyer doivent dépasser 23 000 euros et représenter plus de 50 % des revenus professionnels retenus pour cette appréciation.
Un investisseur relevant du statut de loueur en meublé non professionnel conserve donc généralement ses logements dans son patrimoine taxable. L’inscription au régime réel, la récupération de certaines charges ou l’amortissement comptable ne suffisent pas à déclencher une exonération d’IFI.
Même lorsqu’un propriétaire remplit les critères fiscaux du loueur en meublé professionnel, il doit vérifier l’ensemble des conditions applicables. La qualification d’un revenu en BIC et l’exonération d’un actif au titre de l’IFI répondent à des raisonnements proches, mais pas toujours identiques.
Les terrains, garages et biens en construction doivent aussi être comptés
Le patrimoine taxable ne se limite pas aux maisons et aux appartements habitables. Les terrains à bâtir, terres agricoles non exonérées, garages, caves, parkings et immeubles en cours de construction doivent également être déclarés.
Une construction inachevée possède déjà une valeur au 1er janvier. Le propriétaire doit tenir compte de l’état d’avancement du chantier, de la valeur du terrain et des travaux réalisés. Le fait que le logement ne soit pas encore habitable ne permet pas de l’écarter.
Les bâtiments classés, les monuments historiques et les logements nécessitant une lourde rénovation restent eux aussi imposables, sauf dispositif d’exonération spécifique. Leurs contraintes peuvent toutefois réduire leur valeur vénale lorsqu’elles affectent réellement les possibilités d’usage ou de revente.
Les bois, forêts et parts de groupements forestiers bénéficient, sous certaines conditions, d’une exonération à hauteur de 75 % de leur valeur. Il ne s’agit donc pas nécessairement d’une sortie totale de l’assiette.
Les parts de SCI entrent dans le calcul
Placer un immeuble dans une SCI ne permet pas de le faire disparaître du patrimoine taxable. Les parts sociales doivent être déclarées pour la fraction de leur valeur correspondant aux biens et droits immobiliers détenus par la société.
Si une SCI possède uniquement un immeuble locatif, la plus grande partie de la valeur des parts peut entrer dans l’IFI. Lorsqu’elle détient aussi des liquidités ou d’autres actifs non immobiliers, seule la fraction représentative du patrimoine immobilier taxable doit être retenue.
La valeur des parts ne correspond pas nécessairement à la simple valeur de l’immeuble divisée par le nombre de titres. Il faut considérer l’actif et le passif de la société ainsi que les droits attachés aux parts. Une décote pour absence de liquidité ou caractère minoritaire peut parfois se justifier, mais elle doit rester cohérente avec la situation réelle.
L’administration fournit d’ailleurs des exemples dans lesquels la valeur taxable des titres se calcule en appliquant à leur valeur la proportion que représente l’immobilier imposable dans l’ensemble des actifs de la société.
Les SCPI et OPCI restent concernés
Les parts de sociétés civiles de placement immobilier entrent dans le champ de l’IFI pour leur fraction représentative d’actifs immobiliers imposables. Le même principe peut concerner les organismes de placement collectif immobilier et certains fonds détenant des immeubles.
Le contribuable ne doit pas nécessairement déclarer la totalité de la valeur de ses parts. La société de gestion communique généralement la valeur immobilière à retenir pour l’IFI. Cette information figure souvent sur l’imprimé fiscal annuel transmis aux associés.
La détention des parts dans un contrat d’assurance-vie ou de capitalisation ne garantit pas leur exclusion. La fraction correspondant aux unités de compte investies dans des actifs immobiliers peut rejoindre l’assiette taxable selon la composition du support et les règles d’exclusion applicables.
Cette règle surprend parfois les épargnants. L’IFI regarde moins l’enveloppe financière que la nature des actifs immobiliers qu’elle contient.
L’usufruitier déclare généralement la pleine propriété
Lorsqu’un bien fait l’objet d’un démembrement, le principe prévoit que l’usufruitier déclare sa valeur en pleine propriété. Le nu-propriétaire ne déclare alors rien au titre de ce bien.
Une personne qui conserve l’usufruit d’un logement après avoir donné la nue-propriété à ses enfants peut donc rester imposable sur la valeur totale du bien. L’opération possède un intérêt successoral, mais elle ne réduit pas automatiquement l’assiette de l’IFI de l’usufruitier.
Certaines situations prévues par la loi permettent néanmoins de répartir la valeur entre usufruitier et nu-propriétaire. Elles concernent notamment des démembrements issus de cas particuliers. Leur traitement dépend de l’origine de l’usufruit et exige une vérification précise des actes.
L’administration confirme que les biens détenus en usufruit sont, sauf exception, déclarés pour leur valeur en pleine propriété.
L’indivision ne dispense pas de déclaration
Un bien détenu en indivision rejoint le patrimoine taxable de chaque indivisaire à hauteur de ses droits. Une personne qui possède 25 % d’une maison doit donc déclarer la valeur correspondant à cette quote-part.
La valeur d’une fraction indivise peut être inférieure à sa stricte proportion mathématique en raison des contraintes attachées à l’indivision. Une quote-part ne se vend pas aussi facilement qu’un logement détenu en pleine propriété.
Cette éventuelle décote ne possède aucun taux universel. Elle dépend du nombre d’indivisaires, de leurs relations, des règles prévues par la convention d’indivision et de la possibilité réelle de vendre le bien. Le contribuable doit pouvoir défendre la méthode appliquée.
L’avis juridique LSI
L’IFI ne concerne pas seulement les immeubles détenus directement. Les parts de SCI, de SCPI ou d’OPCI ainsi que certains supports immobiliers logés dans une assurance-vie peuvent également rejoindre le patrimoine taxable pour leur fraction représentative d’actifs immobiliers.
La situation doit être appréciée au 1er janvier 2026. Le contribuable doit pouvoir justifier la valeur de ses biens, les décotes appliquées, les dettes déduites et les conditions d’une éventuelle exonération. Les montages en SCI, les démembrements et les locations meublées professionnelles nécessitent une vérification individualisée.
Les biens professionnels peuvent être exonérés
Les immeubles affectés à l’activité professionnelle principale du contribuable peuvent bénéficier d’une exonération lorsqu’ils remplissent les conditions prévues par la réglementation.
Un local utilisé par un commerçant, un artisan, un professionnel libéral ou un dirigeant peut ainsi sortir de l’assiette de l’IFI. Le simple fait de louer un local à sa propre entreprise ne garantit toutefois pas l’exonération. La détention du bien, la fonction exercée dans la société, la rémunération et la participation au capital peuvent modifier l’analyse.
L’exonération vise les biens nécessaires à l’activité professionnelle. Une fraction sans rapport avec cette activité peut rester taxable. Dans un immeuble qui accueille à la fois des bureaux professionnels et un logement personnel, la répartition doit donc refléter les usages réels.
Les actifs financiers restent normalement hors du champ de l’IFI
Les comptes bancaires, livrets d’épargne, actions ordinaires, obligations, meubles, véhicules, bijoux et œuvres d’art n’entrent pas directement dans l’assiette de l’IFI.
Cette exclusion distingue l’IFI de l’ancien impôt de solidarité sur la fortune. Elle ne signifie pourtant pas que tous les titres financiers sont hors champ. Des actions, parts sociales ou unités de compte peuvent devenir partiellement taxables lorsqu’elles représentent des actifs immobiliers imposables.
Le contribuable doit donc regarder la composition réelle de certaines sociétés et de certains placements. Une enveloppe présentée comme financière peut contenir une proportion d’immobilier à déclarer.
Les dettes déductibles doivent concerner les biens imposables
L’IFI porte sur un patrimoine net. Certaines dettes existant au 1er janvier peuvent réduire l’assiette lorsqu’elles se rapportent à l’acquisition, la conservation, la construction, l’agrandissement, l’amélioration ou la rénovation d’un actif taxable.
Le capital restant dû d’un crédit immobilier peut ainsi être déduit. Certaines dépenses de travaux encore dues, la taxe foncière ou des impositions liées à la propriété peuvent également être prises en compte lorsqu’elles respectent les conditions fiscales.
En revanche, l’impôt sur le revenu, les prélèvements sociaux sur les revenus immobiliers et la taxe d’habitation ne deviennent pas automatiquement des dettes déductibles de l’IFI. Une dette attachée à un actif exonéré ne peut pas non plus réduire librement la valeur des autres biens taxables.
Les prêts familiaux, les emprunts remboursables in fine et les dettes contractées auprès d’une société contrôlée par le contribuable font l’objet de règles particulières. Leur déduction peut être limitée ou refusée si leur réalité, leur objet ou leurs conditions de remboursement ne sont pas suffisamment établis.
Attention au seuil de 1,3 million d’euros
Le foyer devient imposable lorsque son patrimoine immobilier net taxable dépasse 1,3 million d’euros. Une fois ce seuil franchi, le barème commence cependant sur la fraction supérieure à 800 000 euros. Le contribuable ne paie donc pas l’IFI sur la totalité de son patrimoine au même taux.
L’évaluation doit rester réaliste et documentée
Chaque bien doit être déclaré pour sa valeur vénale au 1er janvier 2026. Il s’agit du prix auquel le logement aurait normalement pu être vendu à cette date, compte tenu de ses qualités et de ses défauts.
Le propriétaire peut utiliser les ventes comparables disponibles dans son secteur. Il doit corriger les écarts de surface, d’étage, d’état, de performance énergétique, d’exposition ou de disponibilité. Une estimation immobilière professionnelle peut sécuriser les situations les plus sensibles.
Une valeur volontairement prudente reste possible lorsqu’elle repose sur des éléments objectifs. Une sous-évaluation sans justification expose en revanche le contribuable à une rectification, à des intérêts de retard et, selon les circonstances, à des pénalités.
L’IFI reste un impôt déclaratif. Le contribuable estime lui-même ses biens et doit être capable d’expliquer les valeurs retenues.
Un seuil qui ne doit pas être confondu avec le début du barème
Le patrimoine net taxable doit dépasser 1,3 million d’euros pour déclencher l’IFI. Une fois ce seuil franchi, le calcul commence cependant à partir de 800 000 euros.
Le barème progresse ensuite par tranches. Une décote s’applique aux patrimoines compris entre 1,3 et 1,4 million d’euros afin d’atténuer l’entrée dans l’impôt. Le montant final peut aussi être réduit par certains dons et limité par le mécanisme de plafonnement applicable en fonction des revenus.
Un patrimoine évalué à 1,29 million d’euros ne supporte pas l’IFI. Un patrimoine évalué à 1,31 million d’euros devient imposable selon le barème progressif, sous réserve de la décote applicable. Le propriétaire ne paie donc pas un taux sur la totalité de ses biens.
| Actif immobilier | Traitement à l’IFI |
|---|---|
| Résidence principale | Taxable avec un abattement de 30 % |
| Résidence secondaire | Taxable à sa valeur vénale |
| Logement loué vide ou meublé | Taxable, sauf exonération professionnelle applicable |
| Terrain, garage, parking ou cave | Taxable |
| Parts de SCI, SCPI ou OPCI | Taxables pour leur fraction immobilière imposable |
| Bien détenu en usufruit | Généralement déclaré par l’usufruitier en pleine propriété |
| Bien professionnel | Exonération possible sous conditions |
Quels sont les points à vérifier avant la déclaration ?
Le contribuable doit reconstituer la situation exacte de son patrimoine au 1er janvier 2026. Il doit intégrer les biens détenus directement, les droits immobiliers, les parts de sociétés et les placements comportant une fraction immobilière taxable.
Il doit ensuite appliquer les exonérations et abattements autorisés, évaluer chaque actif selon le marché et identifier les dettes réellement déductibles. Les justificatifs doivent rester accessibles en cas de demande de l’administration.
Les montages en SCI, les démembrements, les locations meublées professionnelles, les biens situés à l’étranger et les patrimoines proches du seuil méritent une attention particulière. Une estimation approximative ou une mauvaise lecture de la structure de détention peut modifier fortement le résultat.
L’IFI regarde l’immobilier au-delà des apparences
En 2026, la résidence principale, les biens locatifs, les résidences secondaires, les terrains, les parkings et les immeubles en construction entrent normalement dans le patrimoine taxable. Les parts de SCI, de SCPI, d’OPCI et certaines unités de compte peuvent également être concernées pour leur fraction immobilière.
À l’inverse, les actifs financiers ordinaires restent hors du champ de l’impôt. Certains biens professionnels, ruraux ou forestiers bénéficient d’exonérations totales ou partielles lorsqu’ils respectent les conditions prévues.
La véritable difficulté ne consiste donc pas uniquement à additionner les prix des logements. Elle repose sur l’identification des droits détenus, la valeur réelle des actifs, les dettes admises et les exonérations applicables. Face à une situation complexe, une vérification auprès d’un notaire, d’un avocat fiscaliste ou d’un expert-comptable permet de sécuriser la déclaration. L’IFI tolère les estimations argumentées. Il apprécie beaucoup moins les oublis créatifs.
Questions fréquentes sur l’IFI 2026
Quel est le seuil de l’IFI en 2026 ?
Le foyer devient imposable lorsque son patrimoine immobilier net taxable dépasse 1,3 million d’euros au 1er janvier 2026. Le calcul du barème commence néanmoins au-delà de 800 000 euros.
La résidence principale entre-t-elle dans l’IFI ?
Oui. Lorsqu’elle appartient directement au contribuable, elle bénéficie d’un abattement de 30 % sur sa valeur vénale.
Les parts de SCI et de SCPI sont-elles imposables ?
Elles peuvent être imposables pour la fraction de leur valeur représentative de biens et droits immobiliers entrant dans l’assiette de l’IFI.
Qui déclare un logement démembré ?
En principe, l’usufruitier déclare le logement pour sa valeur en pleine propriété. Certaines situations légales permettent toutefois une répartition entre l’usufruitier et le nu-propriétaire.
Quelles dettes peut-on déduire de l’IFI ?
Certaines dettes liées à l’acquisition, la construction, l’entretien, l’amélioration ou la rénovation d’un bien taxable peuvent être déduites lorsqu’elles existent au 1er janvier et restent justifiables.
Vous avez un projet d'achat immobilier ?