Donation familiale et immobilier : pourquoi faut-il agir avant le 31 décembre 2026 ?

Sommaire
- Quelle est la date limite pour profiter de cette exonération ?
- Peut-on réellement donner 300 000 € sans droits de donation ?
- Quels membres de la famille peuvent recevoir le don ?
- Quels achats immobiliers ouvrent droit à l’avantage fiscal ?
- Peut-on utiliser le don pour rénover un logement ?
- Pourquoi faut-il conserver le logement pendant cinq ans ?
- Quel conseil donne Lesiteimmo pour préparer une donation immobilière ?
- Comment préparer la donation avant la fin de l’année ?
- Faut-il se précipiter pour donner avant le 31 décembre ?
- Quelles questions se posent sur la donation familiale pour un logement ?
Une aide familiale peut changer la donne lorsqu’un enfant cherche à acheter son logement. Jusqu’au 31 décembre 2026, un dispositif temporaire permet de transmettre une somme d’argent sans droits de donation pour financer l’achat d’un logement neuf ou certains travaux de rénovation énergétique. Le montant peut atteindre 300 000 € pour un même bénéficiaire, à condition que plusieurs proches participent et que le projet respecte des règles précises. Ce plafond ne constitue donc pas une franchise générale pour toutes les donations.
Quelle est la date limite pour profiter de cette exonération ?
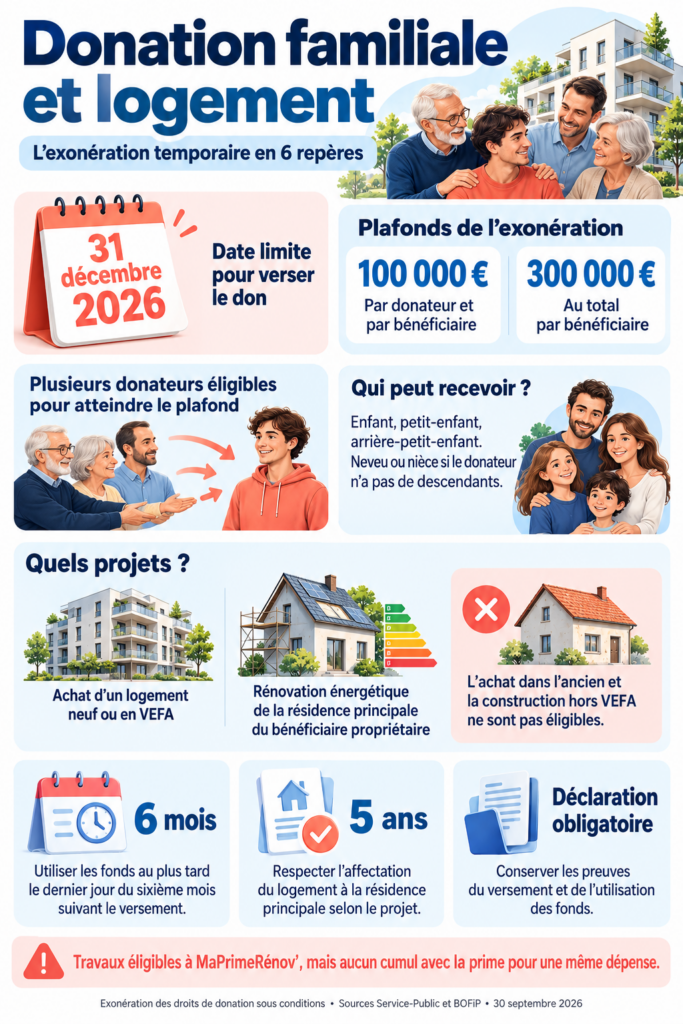
Le calendrier porte sur le versement de l’argent. Pour bénéficier de ce régime, le don doit intervenir au plus tard le 31 décembre 2026. Le bénéficiaire dispose ensuite d’un délai qui court jusqu’au dernier jour du sixième mois suivant le versement pour employer la somme à un projet éligible. Il doit pouvoir prouver la date du don et l’utilisation des fonds.
Cette distinction compte pour une famille qui prépare un achat. Attendre la signature définitive chez le notaire avant d’organiser le don peut faire manquer l’échéance de décembre. À l’inverse, recevoir l’argent sans projet suffisamment avancé expose à dépasser le délai d’utilisation. Le bon calendrier se construit donc à partir de la date du versement, puis de celle de l’acquisition ou des dépenses de travaux.
Peut-on réellement donner 300 000 € sans droits de donation ?
Oui, mais un même donateur ne peut transmettre que 100 000 € à un même bénéficiaire dans le cadre de cette exonération. Le plafond de 300 000 € correspond au total que ce bénéficiaire peut recevoir de plusieurs donateurs. Un enfant peut, par exemple, recevoir 100 000 € de son père, 100 000 € de sa mère et 100 000 € d’un grand-parent, si toutes les autres conditions sont réunies. Le régime vise les dons d’argent et l’exonération couvre uniquement la part que le bénéficiaire consacre effectivement au projet autorisé.
Autrement dit, la formule « donner jusqu’à 300 000 € sans impôt » demande une précision essentielle. Elle concerne ici les droits de donation, dans la limite d’un usage immobilier défini par la loi. Elle ne signifie pas qu’une personne peut recevoir librement 300 000 € pour acheter n’importe quel bien ou financer n’importe quelle dépense.
Quels membres de la famille peuvent recevoir le don ?
Le donateur peut aider son enfant, son petit-enfant ou son arrière-petit-enfant. S’il n’a pas de descendants, il peut également donner à un neveu ou à une nièce. Dans ce dernier cas, l’administration retient les enfants de ses frères et sœurs. Le dispositif n’impose pas de condition d’âge au donateur.
Chaque situation familiale mérite toutefois un examen attentif lorsque plusieurs personnes donnent ou reçoivent de l’argent. Un partage anticipé entre enfants, par exemple, peut soulever des questions successorales distinctes de l’exonération fiscale. Le montant transmis, l’identité du donateur et la destination des fonds doivent apparaître clairement dans le dossier.

Quels achats immobiliers ouvrent droit à l’avantage fiscal ?
L’argent peut financer l’acquisition d’un logement neuf ou d’un logement acheté en vente en l’état futur d’achèvement, la VEFA. Le bien peut devenir la résidence principale du bénéficiaire ou celle d’un locataire. Dans ce second cas, le logement doit servir de résidence principale au locataire et respecter les conditions prévues par le dispositif.
Un achat dans l’ancien ne suffit donc pas à ouvrir droit à cette exonération, même si le logement constitue la première résidence principale de l’enfant. La construction d’une maison individuelle hors VEFA n’entre pas non plus dans ce cadre. Ces limites peuvent surprendre, car elles tiennent à la nature de l’opération immobilière, et non au seul besoin d’aide de l’acheteur.
Peut-on utiliser le don pour rénover un logement ?
Le bénéficiaire peut aussi affecter l’argent à des travaux de rénovation énergétique dans sa résidence principale, dont il est propriétaire. Les dépenses doivent correspondre à des travaux éligibles à MaPrimeRénov’. Cette condition porte sur la nature des travaux. Pour une même dépense, le bénéficiaire ne peut toutefois pas cumuler l’exonération du don avec MaPrimeRénov’.
Le projet demande donc des devis précis avant le versement. Une enveloppe globale annoncée comme « travaux de la maison » ne permet pas, à elle seule, de déterminer quelle part du don entre dans le dispositif. Si les dépenses éligibles atteignent 60 000 € alors que le bénéficiaire reçoit 100 000 €, l’exonération temporaire ne peut couvrir que les 60 000 € effectivement affectés à ces travaux. D’autres règles fiscales peuvent éventuellement s’appliquer au surplus, selon la situation familiale.
Pourquoi faut-il conserver le logement pendant cinq ans ?
L’avantage fiscal ne s’arrête pas à l’achat ou à la fin du chantier. Le logement neuf doit rester affecté à la résidence principale du bénéficiaire ou d’un locataire pendant cinq ans, à partir de son acquisition ou de son achèvement si celui-ci intervient plus tard. Pour des travaux, le logement rénové doit rester la résidence principale du bénéficiaire pendant cinq ans à compter de leur achèvement.
Une revente avant la fin de cette période peut entraîner la remise en cause de l’exonération. L’administration peut alors réclamer les droits de donation correspondants, ainsi que des intérêts de retard. Cette obligation mérite une vraie réflexion lorsqu’un achat répond à une situation professionnelle ou familiale susceptible de changer rapidement.
Comment préparer la donation avant la fin de l’année ?
Le bénéficiaire doit déclarer le don, même lorsque celui-ci ne génère aucun droit à payer. Service-Public indique que ce dispositif passe par une déclaration papier de don manuel et de sommes d’argent, à transmettre au service fiscal chargé de l’enregistrement. Si un acte notarié formalise l’opération, le notaire accomplit les formalités d’enregistrement.
Dans la pratique, la famille a intérêt à réunir la preuve du virement, les documents relatifs à l’achat ou aux travaux, puis les justificatifs qui établissent l’affectation du logement. Ces pièces permettent de retracer l’opération si l’administration demande, plusieurs années plus tard, comment le bénéficiaire a employé la somme reçue.
Faut-il se précipiter pour donner avant le 31 décembre ?
L’échéance fiscale est réelle, mais elle ne transforme pas automatiquement une donation en bonne décision immobilière. Une famille gagne à vérifier d’abord que le logement visé entre dans le champ du dispositif, que l’achat ou les travaux peuvent avancer dans le délai de six mois, et que l’usage du bien reste compatible avec l’engagement de cinq ans.
Pour un projet déjà solide, l’exonération représente une possibilité importante d’aider la génération suivante à acheter ou à rénover. Son intérêt repose cependant sur un calendrier maîtrisé et sur des justificatifs complets. La date à retenir est le 31 décembre 2026 pour verser le don ; les conditions d’utilisation de l’argent continuent, elles, à produire leurs effets après cette date.
Quelles questions se posent sur la donation familiale pour un logement ?
Quelle est la date limite pour verser le don ?
Le versement doit intervenir au plus tard le 31 décembre 2026. Cette échéance concerne le don, pas nécessairement la date d’achat du logement.
Un parent peut-il donner 300 000 € grâce à cette exonération ?
Le dispositif prévoit 100 000 € par donateur et par bénéficiaire. Le plafond de 300 000 € par bénéficiaire suppose plusieurs donateurs éligibles.
Peut-on financer un achat dans l’ancien ?
Cette exonération vise l’achat d’un logement neuf ou en VEFA. Elle couvre aussi certains travaux de rénovation énergétique dans la résidence principale du bénéficiaire propriétaire.
Quel délai faut-il respecter pour utiliser l’argent ?
Le bénéficiaire doit affecter les fonds au projet éligible au plus tard le dernier jour du sixième mois suivant le versement.
Peut-on cumuler l’exonération avec MaPrimeRénov’ ?
Les travaux doivent entrer dans le champ de MaPrimeRénov’, mais une même dépense ne peut pas bénéficier à la fois de cette prime et de l’exonération du don.
Faut-il déclarer une donation exonérée ?
Oui. L’absence de droits à payer ne dispense pas de déclaration. Le bénéficiaire conserve également les preuves du versement et de l’utilisation des fonds.
Vous avez un projet d'achat immobilier ?