Comment financer son projet immobilier sans fragiliser son budget ?
Financer un achat immobilier commence avant la première visite. Il faut connaître son budget, mesurer l’épargne disponible et comprendre ce que le crédit engage chaque mois. Prix du logement, frais d’acquisition, travaux, assurance et dépenses après l’installation composent une même équation. Un financement solide permet d’acheter tout en conservant les moyens de vivre, d’entretenir le bien et de faire face aux imprévus.
Sommaire
- Pourquoi faut-il calculer le coût complet du projet ?
- Comment déterminer une mensualité supportable ?
- Quel apport personnel faut-il mobiliser ?
- Quelles aides peuvent compléter le financement ?
- Comment préparer un dossier bancaire convaincant ?
- Comment comparer les propositions de crédit ?
- Pourquoi faut-il examiner l’assurance emprunteur ?
- Comment protéger l’achat avec la condition suspensive de prêt ?
- Que faut-il vérifier avant d’accepter l’offre de prêt ?
- Le conseil de la rédaction : quelle marge garder dans son financement ?
- Comment savoir si le financement reste équilibré ?
- Quelles questions se poser pour financer son projet immobilier ?
- Comment calculer le budget total d’un achat immobilier ?
- Faut-il utiliser toute son épargne comme apport ?
- Comment comparer deux propositions de crédit ?
- Peut-on intégrer une aide au plan de financement ?
- Un accord de principe garantit-il l’obtention du prêt ?
- Quand peut-on accepter une offre de prêt immobilier ?
Pourquoi faut-il calculer le coût complet du projet ?
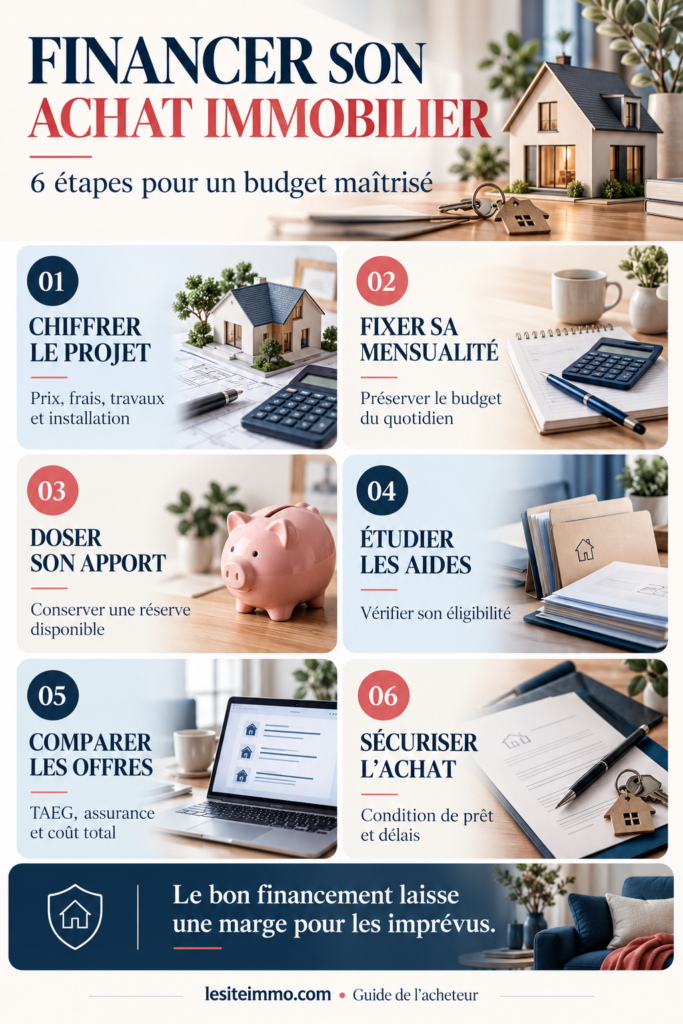
Le prix affiché donne un premier repère, mais il ne représente pas l’ensemble des dépenses. Les frais d’acquisition, les frais liés au financement, les travaux et le déménagement s’ajoutent à l’enveloppe nécessaire.
Certains postes restent faciles à sous-estimer. Une cuisine à installer, une chaudière à remplacer ou des travaux de copropriété peuvent modifier sensiblement le budget. Dans un achat sur plan, les dépenses pendant l’attente de la livraison méritent également une estimation.
Commencez donc par établir le coût du logement jusqu’à son installation effective. Distinguez les montants connus, les estimations à confirmer et les dépenses que vous pouvez reporter.
Le financement doit correspondre à un projet complet, avec une réserve réaliste pour les imprévus. Une enveloppe qui fonctionne uniquement si tout se déroule parfaitement laisse peu de liberté après l’achat.
Comment déterminer une mensualité supportable ?
La capacité d’emprunt dépend notamment des revenus, des crédits en cours, de la durée du financement et des conditions proposées par la banque.
Le cadre du Haut Conseil de stabilité financière prévoit, en principe, un taux d’effort maximal de 35 %, assurance emprunteur comprise, et une durée de crédit qui ne dépasse pas 25 ans. Des possibilités encadrées de différé et de dérogation existent, mais elles ne constituent pas un droit pour l’emprunteur.
Ces limites ne définissent pas automatiquement la mensualité qui convient à votre foyer. Les dépenses de transport, la garde des enfants, une pension ou un revenu variable influencent le budget réellement disponible.
Examinez ce qui reste après le remboursement du crédit et les dépenses courantes. Ajoutez les coûts de propriétaire, la taxe foncière, les charges, l’entretien et réparations.
La mensualité acceptable est celle que vous pouvez assumer durablement, y compris lorsque votre quotidien coûte un peu plus cher que prévu. Une simulation bancaire doit donc accompagner votre propre analyse des dépenses.
Quel apport personnel faut-il mobiliser ?
L’apport réduit le montant à emprunter et peut renforcer la présentation du dossier. Son niveau attendu dépend toutefois de la banque, du profil de l’acheteur et de l’opération.
Évitez de confondre votre épargne totale avec la somme que vous pouvez consacrer à l’achat. Une partie peut servir au déménagement, aux premières dépenses ou à une réserve de sécurité.
Demandez plusieurs simulations pour comprendre l’effet de l’apport sur le montant emprunté, la mensualité et le coût du crédit. Vous pouvez ainsi comparer l’intérêt d’un emprunt plus faible avec celui d’une épargne disponible après l’acquisition.
Si une aide familiale participe au financement, précisez sa nature dès le départ. Une donation et un prêt familial n’entraînent pas les mêmes conséquences. La banque et le notaire doivent comprendre l’origine des fonds et les éventuels engagements de remboursement.
Quelles aides peuvent compléter le financement ?
Selon votre situation et votre projet, des dispositifs peuvent compléter le prêt principal. Leur éligibilité mérite une vérification avant de les intégrer au budget.
Le prêt à taux zéro, ou PTZ, permet notamment de financer une partie de certaines opérations portant sur la résidence principale, sous conditions. Il complète un autre financement et ne couvre pas à lui seul l’ensemble de l’achat.
Dans l’ancien avec travaux, les critères diffèrent de ceux du neuf. Les travaux doivent notamment représenter au moins 25 % du coût total de l’opération pour le dispositif concerné, avec d’autres conditions à respecter.
Faites examiner votre situation à partir du logement précis, de sa localisation, des ressources du foyer et de la nature des travaux. Une aide évoquée lors d’un premier échange reste à confirmer dans le montage financier.
Observez également les remboursements dans le temps. Lorsqu’un prêt prévoit un différé, demandez un échéancier qui présente l’ensemble des mensualités, y compris après le début de son remboursement.
Comment préparer un dossier bancaire convaincant ?
Un dossier clair facilite la compréhension de votre situation. Rassemblez les justificatifs de revenus, les avis d’imposition, les relevés de comptes, les informations sur l’épargne et les crédits en cours. La liste exacte dépend de l’établissement et du profil.
Pour une activité indépendante ou des revenus variables, préparez les documents qui permettent d’expliquer leur évolution. L’objectif consiste à présenter une situation complète et cohérente.
Le projet immobilier doit être tout aussi lisible. Un prix défini, des travaux chiffrés et une origine des fonds identifiable permettent d’examiner le financement sur des bases concrètes.
Signalez rapidement les particularités : achat à deux avec des apports différents, vente préalable d’un logement ou changement professionnel. Ces éléments peuvent modifier l’analyse et le calendrier.
Un premier avis favorable aide à orienter la recherche, mais un accord de principe ne remplace pas une offre ferme de prêt. Cette distinction compte notamment pour la réalisation de la condition suspensive de financement.
Comment comparer les propositions de crédit ?
Le taux nominal attire l’attention, mais il ne suffit pas à comparer deux financements. Le taux annuel effectif global, ou TAEG, intègre les intérêts et les frais obligatoires nécessaires à l’obtention du crédit, notamment l’assurance lorsqu’elle est exigée. Il constitue un indicateur central pour rapprocher les offres.
Comparez des propositions portant sur un montant, une durée et des hypothèses similaires. Une mensualité plus faible peut simplement résulter d’un remboursement plus long, avec un coût total supérieur.
Examinez aussi les conditions du contrat. La possibilité de moduler les échéances, les règles de remboursement anticipé et les frais associés peuvent compter selon votre projet.
Demandez enfin une présentation du coût en euros. Elle aide à comprendre ce que représente le financement au-delà du pourcentage annoncé.
Pourquoi faut-il examiner l’assurance emprunteur ?
L’assurance influence le coût du financement et la protection du foyer. Son analyse mérite autant d’attention que celle du taux de crédit.
Regardez les garanties, les exclusions, les franchises et les modalités de prise en charge. Pour un achat à deux, vérifiez également la répartition de la couverture entre les emprunteurs : elle détermine la protection applicable à chacun.
Le contrat doit correspondre à votre situation professionnelle et personnelle. Deux cotisations proches peuvent accompagner des protections différentes.
Il est possible de changer d’assurance emprunteur à tout moment après la signature du crédit immobilier, sous réserve notamment que le nouveau contrat respecte le niveau de garanties exigé par le prêteur.
Une économie sur l’assurance présente un intérêt lorsqu’elle reste compatible avec une protection adaptée.
Comment protéger l’achat avec la condition suspensive de prêt ?
Lorsque l’acquisition relève du dispositif légal et repose sur un crédit immobilier, l’avant-contrat doit prévoir une condition suspensive d’obtention du financement.
Cette clause mérite une rédaction cohérente avec le dossier. Vérifiez notamment le montant recherché, la durée, le taux maximal et les délais prévus. Vos demandes doivent respecter les caractéristiques inscrites dans le contrat.
Présentez donc votre plan de financement au professionnel chargé de l’acte. Si le montage comporte plusieurs prêts ou dépend de la vente d’un autre bien, faites expliquer les conséquences sur les conditions de l’achat.
Conservez les justificatifs de vos démarches et prévenez rapidement les interlocuteurs concernés en cas de difficulté. Le calendrier du compromis et celui de la banque doivent rester compatibles.
Que faut-il vérifier avant d’accepter l’offre de prêt ?
À la réception de l’offre, reprenez les éléments essentiels : montant, durée, taux, assurance, garantie, échéancier et coût total. Vérifiez leur cohérence avec les échanges précédents.
L’offre de crédit immobilier comporte un délai légal de réflexion de 10 jours calendaires. Vous pouvez l’accepter à partir du 11e jour suivant sa réception. La banque doit maintenir ses conditions pendant au moins 30 jours à compter de cette réception.
Profitez de ce temps pour clarifier chaque passage qui reste difficile à comprendre. Coordonnez ensuite avec la banque et le notaire les formalités nécessaires au déblocage des fonds.
Comment savoir si le financement reste équilibré ?
Avant de vous engager, reprenez votre budget avec les dépenses de propriétaire et les travaux réellement envisagés. Vérifiez aussi le niveau d’épargne disponible après la transaction.
Si le projet exige de mobiliser toute votre réserve, de reporter une réparation indispensable ou de compter sur une hausse de revenus incertaine, ajustez l’enveloppe. Un prix d’achat plus bas ou un logement différent peut préserver davantage votre équilibre.
Le meilleur financement vous permet de devenir propriétaire tout en conservant une marge de manœuvre. Faites confirmer les simulations, comparez les contrats et choisissez une mensualité qui laisse une place aux projets du foyer après l’achat.
Quelles questions se poser pour financer son projet immobilier ?
Comment calculer le budget total d’un achat immobilier ?
Additionnez le prix du logement, les frais d’acquisition et de financement, les travaux, les équipements et le déménagement. Prévoyez également une réserve pour les imprévus.
Faut-il utiliser toute son épargne comme apport ?
Pas nécessairement. Comparez plusieurs simulations et conservez une épargne adaptée aux dépenses après l’achat. Un apport plus important réduit l’emprunt, mais diminue aussi les fonds immédiatement disponibles.
Comment comparer deux propositions de crédit ?
Comparez le TAEG, le coût total, les mensualités, l’assurance et les conditions du contrat. Utilisez des hypothèses similaires de montant et de durée pour apprécier les différences.
Peut-on intégrer une aide au plan de financement ?
Oui, lorsque votre éligibilité et les conditions du dispositif sont confirmées. Vérifiez aussi le calendrier de versement et les éventuelles échéances de remboursement.
Un accord de principe garantit-il l’obtention du prêt ?
Non. Il ne remplace pas une offre ferme de crédit. La banque doit encore examiner le dossier et valider les conditions du financement.
Quand peut-on accepter une offre de prêt immobilier ?
Vous devez respecter un délai de réflexion de 10 jours calendaires. L’acceptation devient possible à partir du 11e jour suivant la réception de l’offre.
Vous avez un projet d'achat immobilier ?