Acheter avec un parent qui habite le logement : quelles questions poser avant de choisir le montage ?

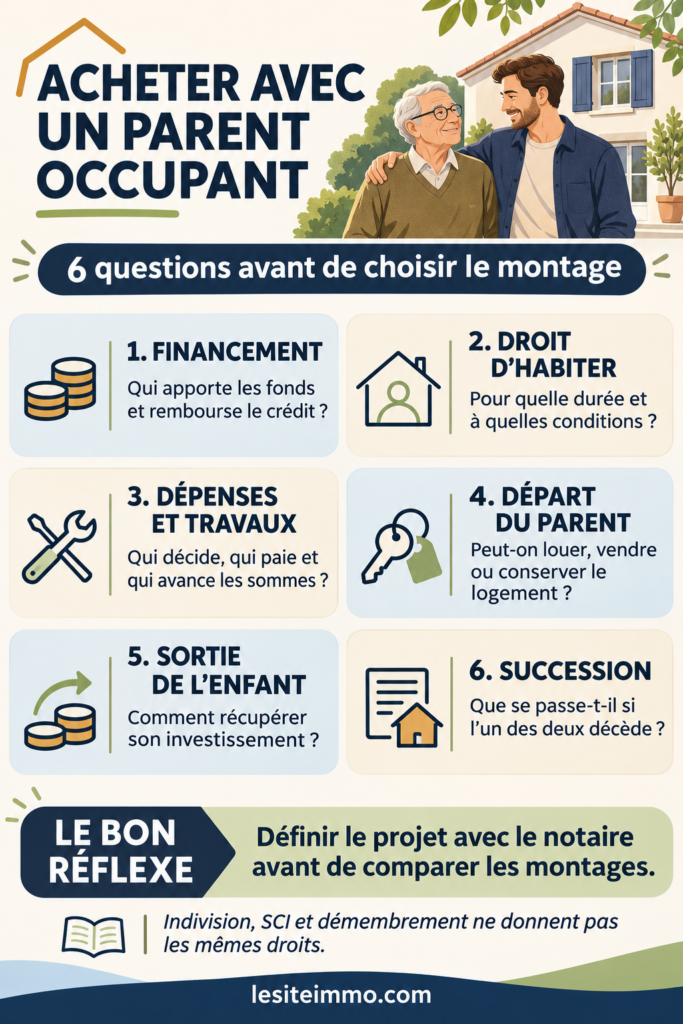
Acheter un logement avec son père ou sa mère permet de réunir les financements et d’organiser un cadre de vie adapté. Mais lorsque le parent occupe seul le bien, la répartition de la propriété ne répond pas à toutes les questions. Droit d’habiter, remboursement du crédit, travaux, départ en établissement ou succession : voici les points à clarifier avant de choisir entre indivision, SCI et démembrement.
Sommaire
- Financer, posséder et habiter : trois questions à distinguer
- Quel est l’objectif principal de l’achat commun ?
- Qui apporte quoi au moment de l’acquisition ?
- Qui rembourse le crédit et qui répond devant la banque ?
- Quel droit permettra au parent d’habiter le logement ?
- L’occupation sera-t-elle gratuite ou donnera-t-elle lieu à un paiement ?
- Qui supportera les dépenses du logement ?
- Comment prévoir les travaux liés à l’âge ou à la perte d’autonomie ?
- L’indivision peut-elle convenir à ce projet ?
- Que change l’achat par une SCI ?
- Le démembrement protège-t-il mieux l’occupation du parent ?
- Pourquoi faut-il examiner la fiscalité d’un achat démembré avant de signer ?
- Que se passe-t-il si le parent quitte durablement le logement ?
- L’enfant pourra-t-il récupérer son investissement ?
- Que faut-il prévoir en cas de décès du parent ?
- Et si l’enfant décède ou ne peut plus prendre les décisions ?
- L’avis de l’expert : définir les droits avant de choisir le montage
- Quels documents apporter au notaire pour choisir le montage ?
- Que clarifier avant d’acheter avec un parent occupant ?
Le projet commence souvent par une intention simple : permettre à un parent de vivre dans un logement confortable, proche de sa famille ou mieux adapté à son âge. Le parent dispose d’un apport, l’enfant peut emprunter, et l’achat commun semble offrir une solution accessible. Puis les questions apparaissent. Si l’enfant finance la majorité du prix, peut-il demander la vente quelques années plus tard ? Le parent doit-il verser une somme pour occuper le logement ? Qui paie les travaux de copropriété ? Que devient le bien si l’un des deux décède ?
Ces interrogations ne témoignent pas d’un manque de confiance. Elles permettent de protéger chacun lorsque la situation évolue.
Le choix du montage doit donc venir après la définition du projet familial. L’indivision organise une propriété partagée. La SCI fait porter l’acquisition par une société. Le démembrement répartit les droits entre usufruit et nue-propriété. Aucun de ces cadres ne règle automatiquement tous les sujets. Avant de signer, le parent et l’enfant doivent pouvoir décrire ce qu’ils souhaitent aujourd’hui, mais aussi ce qu’ils acceptent si le logement ne répond plus à leurs besoins demain.
Quel est l’objectif principal de l’achat commun ?
La première question porte sur la finalité du projet. S’agit-il de loger durablement le parent, de réaliser un investissement commun, de préparer une transmission ou de résoudre une difficulté de financement ? Plusieurs objectifs peuvent se combiner, mais ils ne conduisent pas nécessairement aux mêmes choix.
Un enfant qui souhaite immobiliser une partie de son épargne pendant plusieurs décennies ne raisonne pas comme celui qui prévoit d’acheter sa résidence principale dans trois ans. De même, un parent qui recherche un droit d’habiter stable peut attendre davantage qu’une simple participation au capital d’une SCI ou qu’une quote-part de propriété.
Il faut formuler la priorité sans détour. Le logement doit-il rester disponible pour le parent même si l’enfant rencontre des difficultés financières ? Peut-il être vendu si un autre besoin apparaît ? L’enfant attend-il un revenu ? Cette discussion constitue la base du rendez-vous chez le notaire. Elle évite de choisir un montage parce qu’il paraît courant, puis de découvrir qu’il répond mal à l’objectif essentiel.
Qui apporte quoi au moment de l’acquisition ?
Le financement doit être décrit précisément. L’apport personnel, les frais d’acquisition, les dépenses de garantie du prêt et les premiers travaux doivent apparaître séparément. Il faut également identifier l’origine des fonds : épargne personnelle, vente d’un bien, donation ou emprunt.
Les droits inscrits dans l’acte doivent être déterminés en cohérence avec l’opération et les intentions des parties. Une répartition à moitié chacun ne doit pas être retenue par réflexe lorsque les financements diffèrent. Il faut aussi distinguer un apport définitif d’une somme avancée avec l’intention d’obtenir un remboursement. Une aide familiale peut relever d’une donation, d’un prêt ou d’un autre mécanisme à formaliser.
Prenons un exemple fictif, le parent verse une somme importante à l’achat, puis l’enfant assume l’essentiel des mensualités. Sans organisation claire, chacun peut conserver une compréhension différente de ses droits. L’acte, les conventions et les justificatifs financiers doivent raconter la même histoire.
Qui rembourse le crédit et qui répond devant la banque ?
La répartition familiale des mensualités ne suffit pas à connaître l’engagement bancaire. Il faut examiner qui emprunte, qui se porte caution et quelles garanties la banque demande. Si le contrat prévoit une solidarité entre co-emprunteurs, ses conséquences doivent être comprises avant signature.
Le parent et l’enfant doivent notamment demander ce qui se passe si l’un ne peut plus payer. Leur accord privé n’impose pas automatiquement à la banque de ne réclamer que la part prévue entre eux.
Il faut aussi examiner l’assurance emprunteur : personnes assurées, quotités, garanties et exclusions. Une répartition du capital immobilier ne détermine pas mécaniquement celle de l’assurance. La possibilité de financer un autre achat doit entrer dans la réflexion. La participation de l’enfant au crédit peut peser sur ses projets personnels, même s’il n’habite jamais le logement.
Enfin, une sortie de propriété ne libère pas automatiquement d’un engagement de prêt. Les conditions d’une désolidarisation ou d’un remboursement doivent être discutées avec la banque.
Quel droit permettra au parent d’habiter le logement ?
Être copropriétaire du bien et disposer d’un droit d’occupation organisé sont deux sujets liés, mais distincts. Il faut préciser si le parent occupe seul le logement, s’il peut y accueillir un conjoint et si l’enfant conserve un usage personnel des lieux.
La durée compte également. L’occupation est-elle prévue jusqu’à un départ volontaire, pendant une période déterminée ou selon un droit viager adapté au projet ?
En indivision, l’usage privatif peut entraîner une indemnité, sauf convention contraire. L’article 815-9 du Code civil prévoit expressément ce principe. Une occupation gratuite doit donc être organisée clairement plutôt que laissée à une compréhension orale. Il faut distinguer cette indemnité d’un loyer. Les mécanismes et leurs conséquences ne sont pas interchangeables.
Le parent doit comprendre ce que son droit lui permet et dans quelles circonstances il peut prendre fin. L’enfant doit connaître les limites que ce droit impose à ses propres décisions.
L’occupation sera-t-elle gratuite ou donnera-t-elle lieu à un paiement ?
La gratuité peut correspondre au projet familial. Elle doit néanmoins être assumée et documentée.
Si un paiement est prévu, il faut définir sa nature, son montant, sa révision éventuelle et les dépenses qu’il couvre. Une participation aux charges ne constitue pas nécessairement un loyer. Il faut aussi prévoir les changements de situation : baisse des revenus du parent, hausse des dépenses ou difficulté temporaire de l’enfant.
Les conséquences fiscales doivent être examinées avec le montage retenu. Il ne faut pas supposer que les intérêts et les travaux deviennent déductibles parce que l’opération utilise une SCI. De même, une occupation payante ne doit pas être organisée uniquement pour rechercher un avantage fiscal sans cohérence avec la réalité.
Une mise à disposition gratuite, une convention d’occupation et un bail répondent à des logiques différentes. Leur choix doit découler des droits recherchés, puis faire l’objet d’une vérification juridique et fiscale.
Qui supportera les dépenses du logement ?
La formule « le parent paie les charges » laisse trop d’incertitudes. Il faut distinguer les consommations, l’entretien courant, les assurances, les impôts, les dépenses de copropriété et les travaux importants. Les mensualités de crédit forment encore une catégorie différente.
Le montage peut prévoir des règles particulières, dans le respect du cadre applicable. Mais les parties doivent savoir si leur accord organise seulement leurs comptes ou modifie aussi la personne tenue envers un tiers. Un règlement de taxe foncière, par exemple, ne doit pas être confondu avec un apport supplémentaire au prix d’achat.
Le plus utile consiste à tester quelques situations concrètes : remplacement du chauffe-eau, fuite, ravalement, rénovation de toiture ou adaptation de la salle de bains. Pour chacune, il faut savoir qui décide, qui avance les fonds et si un remboursement est prévu. Cette méthode révèle rapidement les zones d’incertitude.
Comment prévoir les travaux liés à l’âge ou à la perte d’autonomie ?
Le logement peut convenir aujourd’hui et nécessiter des adaptations dans quelques années. La douche, les circulations, les marches et l’accès à l’immeuble doivent être examinés avant l’achat. Une propriété bien organisée juridiquement ne compense pas un logement difficile à utiliser.
Il faut aussi déterminer comment les travaux seront financés. Le parent pourra-t-il décider d’une adaptation seul ? L’enfant devra-t-il participer ? Que se passe-t-il si les ressources disponibles ne suffisent pas ? Dans une copropriété, certaines interventions peuvent dépendre de décisions collectives. Elles ne doivent pas être considérées comme acquises avant vérification.
Le projet doit enfin préserver une capacité financière pour les besoins futurs. Immobiliser toute l’épargne du parent dans le logement peut réduire sa marge de manœuvre. Cette question dépasse le prix d’achat : elle concerne la capacité à faire évoluer le cadre de vie sans créer un blocage familial ou financier.
L’indivision peut-elle convenir à ce projet ?
L’indivision permet à chacun de détenir directement une quote-part du bien, précisée dans l’acte.
Elle peut répondre à un achat commun lorsque les objectifs sont clairs et que les règles de fonctionnement sont préparées. Une convention d’indivision immobilière peut organiser notamment la gestion, les dépenses et les conditions d’occupation. Les notaires soulignent l’intérêt de cette formalisation, particulièrement lorsqu’un seul indivisaire habite le logement.
Il faut toutefois examiner la sortie et les décisions importantes. La propriété partagée ne garantit pas que le projet restera figé aussi longtemps que le parent souhaite y vivre.
La convention doit donc être discutée avec le notaire : durée, renouvellement, pouvoirs de gestion et articulation avec la protection de l’occupant. L’indivision ne doit être ni écartée comme forcément conflictuelle, ni retenue comme une solution sans règles. Sa pertinence dépend de ce que les parties veulent organiser et des événements qu’elles doivent anticiper.
Que change l’achat par une SCI ?
Dans une SCI, la société possède le logement et le parent ainsi que l’enfant détiennent des parts sociales. Les statuts organisent les pouvoirs du gérant, les décisions et les modalités de cession ou de transmission des parts. La SCI peut également mettre un bien à disposition de ses membres, selon le cadre retenu.
Il faut donc distinguer les droits d’associé du droit d’habiter. Posséder des parts ne suffit pas à décrire précisément les conditions d’occupation du parent. Les financements doivent aussi être identifiés. Une somme versée au capital ne se traite pas comme une avance en compte courant d’associé. Cette dernière peut créer une créance dont les conditions de remboursement doivent être prévues.
La SCI ajoute par ailleurs des formalités et une gestion à tenir dans le temps. Il faut savoir qui s’en chargera et à quel coût. Elle peut structurer un projet familial, mais elle ne supprime ni les désaccords, ni les engagements bancaires, ni les enjeux successoraux.
Le démembrement protège-t-il mieux l’occupation du parent ?
Le démembrement répartit les droits entre usufruit et nue-propriété.
L’usufruit permet notamment d’utiliser le bien et d’en percevoir les revenus. Le nu-propriétaire détient des droits sur le bien sans disposer de la même jouissance. La vente de la pleine propriété suppose l’accord des titulaires de ces droits. Un schéma dans lequel le parent acquiert l’usufruit et l’enfant la nue-propriété peut donc être étudié. Il faut toutefois vérifier son financement, sa durée et son adéquation aux besoins de chacun.
La répartition de l’entretien, des grosses réparations et des impôts mérite une lecture attentive. Les notions juridiques ne correspondent pas toujours à l’idée courante de « petits » et de « gros » travaux. Un droit d’usage et d’habitation peut également être envisagé selon le projet. Sa portée n’est pas celle de l’usufruit. Le choix doit surtout répondre aux scénarios futurs : habiter, louer, vendre ou financer un autre logement.
Pourquoi faut-il examiner la fiscalité d’un achat démembré avant de signer ?
L’acquisition simultanée de l’usufruit par un parent et de la nue-propriété par son enfant appelle une vigilance particulière.
L’article 751 du Code général des impôts prévoit, dans les situations qu’il vise, une présomption fiscale d’appartenance du bien à la succession de l’usufruitier, sous réserve des exceptions et de la preuve contraire. Il ne faut donc pas présenter ce montage comme une transmission automatiquement exonérée. L’origine des fonds et la réalité des paiements prennent ici une importance majeure.
Le Congrès des notaires souligne notamment la nécessité de pouvoir démontrer le financement effectif de la nue-propriété lorsque l’enfant utilise ses fonds personnels. Les justificatifs ne doivent pas seulement montrer qu’il disposait d’une épargne, mais permettre de retracer son emploi dans l’acquisition. Cette analyse doit précéder les virements et la signature. Une explication reconstituée après coup peut être beaucoup plus difficile à établir.
Que se passe-t-il si le parent quitte durablement le logement ?
Un départ en établissement ou un déménagement ne produit pas les mêmes conséquences selon les droits prévus. Il faut déterminer si le logement peut être loué, vendu ou laissé vacant. Qui décide ? Qui perçoit un éventuel loyer ? À qui appartient la somme issue d’une vente ?
Dans un démembrement, le départ physique du parent ne fait pas disparaître automatiquement son usufruit. Dans une indivision ou une SCI, la fin de l’occupation doit également être rapprochée des conventions. Il faut aussi anticiper les frais pendant la vacance : assurance, chauffage minimal, entretien et dépenses collectives.
Le besoin de financer un hébergement ou des soins peut rendre la question urgente. Le montage doit donc être testé avec cette hypothèse avant l’achat. L’objectif n’est pas de prévoir une date de départ. Il consiste à éviter qu’un changement de vie transforme le bien en patrimoine immobilisé, difficile à mobiliser pour les besoins du parent.
L’enfant pourra-t-il récupérer son investissement ?
La réponse dépend de la liquidité du montage et des ressources disponibles. Même lorsqu’un mécanisme de sortie existe, le parent peut ne pas disposer des fonds nécessaires pour racheter les droits de l’enfant. La vente du logement peut alors entrer en conflit avec la stabilité résidentielle recherchée.
Il faut donc discuter d’un délai, d’une méthode d’évaluation et des modalités de financement d’un rachat éventuel. Dans une SCI, la cession de parts n’équivaut pas à la vente d’une fraction matériellement indépendante du logement. Trouver un acquéreur extérieur peut être difficile.
Dans une indivision, les règles de sortie et la protection de l’occupation doivent être examinées ensemble. Dans un démembrement, vendre séparément un droit ne présente pas les mêmes conditions que vendre le logement libre en pleine propriété.
L’enfant doit donc mesurer la durée pendant laquelle il accepte de ne pas disposer facilement de son capital.
Que faut-il prévoir en cas de décès du parent ?
Il ne faut pas supposer que l’enfant coacquéreur récupérera automatiquement tous les droits du parent.
En indivision, la quote-part du défunt entre dans le règlement de sa succession. En SCI, ses parts doivent également être traitées selon les règles successorales et les statuts. Le coacquéreur peut donc se retrouver avec d’autres membres de la famille. Les notaires attirent l’attention sur cette évolution possible lors des acquisitions familiales, notamment en présence de frères et sœurs.
Dans un démembrement, la fin de l’usufruit répond à d’autres règles, qui doivent être articulées avec l’analyse fiscale et les actes signés. La situation du conjoint du parent mérite aussi une attention particulière. Ses droits et ses besoins ne doivent pas être découverts au moment du décès.
Le notaire doit donc disposer d’une vision de la famille, des donations antérieures et des dispositions déjà prises.
Et si l’enfant décède ou ne peut plus prendre les décisions ?
Le projet doit aussi être testé dans l’autre sens. Si l’enfant décède avant le parent, ses droits peuvent être transmis à ses propres héritiers. Le parent peut alors devoir composer avec un conjoint, des enfants ou d’autres ayants droit.
La protection de son occupation doit rester compréhensible dans cette configuration. Une incapacité à prendre des décisions peut également compliquer la gestion et la vente. Les outils d’anticipation doivent être étudiés avec le notaire selon la situation de chacun.
Il faut enfin examiner les conséquences d’une séparation de l’enfant, notamment lorsque son financement mobilise des fonds ou des engagements liés à son couple. Ces hypothèses ne doivent pas transformer le projet en catalogue d’inquiétudes. Elles permettent de vérifier que les droits essentiels du parent et l’équilibre financier ne reposent pas uniquement sur la présence des deux signataires initiaux.
L’avis de l’expert : définir les droits avant de choisir le montage
Avant de comparer indivision, SCI et démembrement, il faut préciser ce que chacun souhaite protéger : le droit du parent à habiter, l’investissement de l’enfant et la capacité à financer les dépenses futures.
La discussion doit porter sur des situations concrètes : un départ durable du parent, des travaux importants, le besoin de récupérer une somme ou le décès de l’un des participants. Le montage doit rester compréhensible dans chacune de ces hypothèses.
Le bon réflexe : préparer le rendez-vous chez le notaire avec l’origine des fonds, le budget et les attentes de chacun. Les engagements envers la banque doivent également être distingués des accords familiaux.
Quels documents apporter au notaire pour choisir le montage ?
Le rendez-vous devient plus utile lorsque les données financières et familiales sont préparées.
Il faut réunir le budget d’acquisition, l’origine des apports, les possibilités de crédit, les dépenses prévisibles et les documents relatifs à la situation patrimoniale de chacun. Les donations antérieures, les régimes matrimoniaux et les dispositions successorales existantes peuvent influencer l’analyse.
Le parent et l’enfant doivent aussi apporter une description de leurs attentes : occupation gratuite ou payante, durée souhaitée, capacité à financer les travaux et besoin éventuel de récupérer le capital.
Il est pertinent de demander plusieurs simulations portant sur les mêmes événements : départ du parent, rachat des droits, vente et décès de l’un ou de l’autre.
Le bon montage est celui qui rend cohérents le financement, le droit d’habiter et les possibilités de sortie. Avant de choisir une indivision, une SCI ou un démembrement, il faut donc définir ce que chacun souhaite protéger et ce qu’il accepte de financer. Les actes peuvent ensuite traduire ces décisions dans des règles lisibles, capables d’accompagner l’évolution de la famille.
Que clarifier avant d’acheter avec un parent occupant ?
Faut-il choisir le montage avant de définir le projet ?
Non. Précisez d’abord le financement, les conditions d’occupation, les dépenses et les possibilités de sortie. Le notaire pourra ensuite comparer les solutions adaptées à ces objectifs.
Quelles questions poser sur l’occupation du parent ?
Définissez sa durée, son caractère gratuit ou payant, les personnes accueillies et les conséquences d’un départ durable. Ces points doivent correspondre aux droits prévus dans les actes.
Comment répartir les dépenses ?
Distinguez crédit, consommations, entretien, assurances, impôts et travaux. Pour chaque catégorie, précisez qui décide, qui paie et si une avance doit être remboursée.
Pourquoi anticiper la sortie de l’enfant ?
L’enfant peut avoir besoin de financer un autre projet. Il faut examiner les conditions d’un rachat ou d’une vente, leur financement et leurs conséquences sur le maintien du parent dans les lieux.
Quels documents préparer pour le notaire ?
Réunissez le budget, l’origine des apports, les propositions de crédit et les informations sur la situation familiale et patrimoniale. Signalez les donations et dispositions successorales existantes.
Vous avez un projet d'achat immobilier ?